


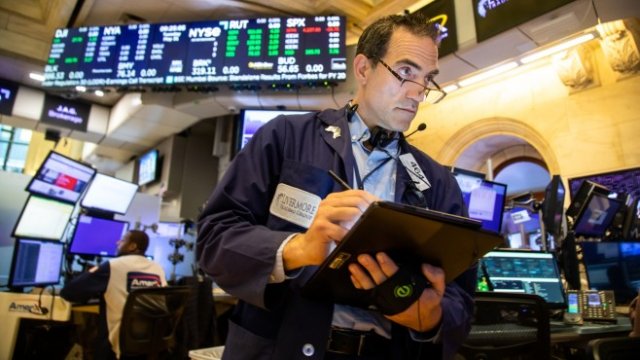


Предупреждение: ако сте криптоманиак, може да намерите тази статия както за неприятна, така и за обезпокоителна, пише за Financial Times Мерин Самърсет Уеб, главен редактор на MoneyWeek.
Но авторът не иска да започне с тази тема - става въпрос за друг, по-малък хаос. Ако сте прекарали последните няколко седмици в опити да се ориентирате на фондовите пазари – или в опит да ги игнорирате – може да имате усещането, че всичко е объркано, безпрецедентно и непредсказуемо.
Но всъщност не е така. Имахме достатъчно исторически предупреждения - и от много минали пазарни времена - за всичко това. Знаем, че прекалено разхлабените фискални и парични политики водят до инфлация.
Знаем, че много ниските реални лихвени проценти обикновено водят до неправилно разпределение на капитала. Знаем, че инвеститорите преди всичко не обичат инфлацията да надхвърля 4 процента - въпреки че те бяха прекалено оптимистични, когато този път тя достигна 4 процента.
Знаем, че акциите с голяма дюрация – тези, които се покачиха през годините на пандемията – са много чувствителни към промените в лихвите. Знаем, че дългосрочните пазарни оценки са склонни да се връщат към средната стойност - и имаме много практически правила, които ни дават някои нишки за това кога трябва да започнем да се тревожим за подобни неща.
Помислете например за фокуса на Уорън Бъфет върху съотношението между общата пазарна капитализация на фондовия пазар в САЩ и БВП, което сочи, че американският пазар все още е неприятно надценен.
Имахме и много числа, които да добавим към тези практически правила – има огромен обем данни за фондовите пазари. Така, например, знаем, че в края на април тази година американският пазар се търгуваше с някъде между 30% и 50% по-високо от 15-годишната си медиана по почти всеки метод за оценка, например 50 на сто над коефициента цена/счетоводна стойност на акция и 33 на сто над дивидентната доходност.
Също така сме наясно, че няма голям пазар в световен мащаб, който да се счита за евтин. Ако мислите – както Дънкан Ламонт, ръководител на изследванията и анализите в Schroders – че евтин пазар е този с над 15 процента под 15-годишната си оценъчна медиана, това представлява доста ясна и настояща опасност за пазарите.
Нещата се облекчиха малко през последната седмица - последните данни на Ламонт показват, че повечето пазари са поне малко на плюс, дори щатските акции, измерено чрез индекса на MSCI за САЩ - 6% под 15-годишната им медиана, поне откъм съотношение цена/печалба (P/E) на акция.
Разбира се, тези цифри не ни казват всичко – в свят на инфлация и свръхстресирани потребители, печалбата в много оценъчни съотношения вероятно е твърде оптимистична, което означава, че оценките всъщност са дори по-високи, отколкото изглеждат.
В същото време последните 15 години бяха свързани изцяло с макро режима на лесни пари, който сега оставяме далеч зад себе си: през последните 15 години, например, медианното P/E в САЩ е било 19,6 пъти, но в по-дългосрочен план е било около 17,5 пъти. Може би 17,5 е по-подходящо число за наблюдаване. Нещо, което да ни притеснява.
Също така знаем доста за това как обикновено се развиват мечите пазари. Виждали сме тези видове сривове на оценъчните съотношения и преди – помислете за началото на 70-те, 1987 и началото на новото хилядолетие – и също така сме виждали срив на печалбите от типа, който може би очакваме сега.
 05:33 | 14.09.22 г.

 България е сред последните в ЕС по изучаване на втори чужд език
 Гилфойл натиска България за американския газ - на срещата с Йотова присъства и лобист на гръцка компания
 Ето какво ще е времето в понеделник
 Учени: Повече REM сън е свързан с по-нисък риск от 83 заболявания
 Експерт по избирателни системи: Изборният кодекс отново беше променен в последния момент

 дава под наем, Двустаен апартамент, 68 m2 София, Център, 650 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Лозенец, 750 EUR
 продава, Двустаен апартамент, 67 m2 София, Кръстова Вада, 191491 EUR
 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR
 продава, Зала, 165 m2 София, Враждебна, 2200 EUR

 Изкуственият интелект ще позволи правни услуги на по-приемлива цена
 Асоциираното членство на Канада в ЕС изглежда изгодно за тях, но повдига въпроси
 Данъчна заплаха е вдигнала изплащанията от британските непублични фондове
 Енергийната инфлация в Европа създава печеливши и губещи акции
 Лондон е заплашен с жилищна криза през идните години

 Най-скъпият Rolls-Royce струва повече от 30 нови Ferrari
 93-годишен продаде огромната си колекция от страхотни коли
 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр

 Мотоциклетист загина при катастрофа край Лясковец
 Идеята за сделка е фундаментална грешка: Защо US дипломацията не спира Русия
 Вучич: Сърбия влиза в по-висока лига, започваме да се състезаваме с България
 Петима арестувани за подготовка на терористичен акт край база във Великобритания, използвана от САЩ
 Мъж и жена са ранени след катастрофа край Русе





















преди 4 години Статията започна добре, но завърши с глyпост. Тоя чичо изобщо не разбира какво е биткойн. Нямал стойност... ми тогава и кешът няма стойност - дори още повече. Не забелязва и друго очевидно - да - Биткойн е страшно люлян актив... но всяко следващо дъно е двойно по-високо от предишното. Биткойнът е много повече пари от кешовиците, които ФЕД и ЕЦБ печатат като обезумели в небивали количества. С Биткойн тая работа не става. Да не говорим криптовалутите от второ и трето поколение какво умеят. За акциите е вярно това - и аз от месеци и години повтарям, че щатските пазари са балонирани като балонството е най-вече във високотехнологическите акции. Ама то е защото пазарът се напълни с аматьорченца, дето изобщо не знаят какво е: Р/Е, камо ли да го следят. Моите акции що не падат? отговор Сигнализирай за неуместен коментар
преди 4 години ИЗПОЛЗВАЙ ШАБЛОНЪТ НА ВАЙМАРСКАТА РЕПУБЛИКА!хиперинфлация, мобилизация на фронта и печалба за 10-15 еврейчета е най-вероятният сценарий. Акциите ще спадат до 0 - стъпаловидно. сека компания коато гърми ще предизвиква още по-силен взрив. А хората ше бъдат пращани да умират на фронта, за да не разпорът собствените си правителства. По-добре, бедните, освен да го духат и да се избиват един-друг. найс,,а? Война е. отговор Сигнализирай за неуместен коментар
преди 4 години Държавата да се намеси и да покрие загубите, иначе за какво ни е държавата? отговор Сигнализирай за неуместен коментар