

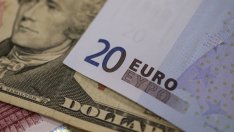
Спадът на еврото спрямо долара, който го доближава до изравняване с щатската валута за първи път от 20 години, поставя Европейската централна банка (ЕЦБ) в трудна ситуация, тъй като опциите, с които разполага, са определено болезнени и скъпоструващи за икономиката, посочва Ройтерс в свой анализ.
Да се остави еврото да се обезцени само би подхранило инфлацията, която вече е на рекордно равнище, с риск перспективите за бъдещото ѝ движение да се застопорят много над целевите 2 процента, определени от ЕЦБ.
Но един опит да се спре спадът на единната валута би означавал по-големи повишения на лихвите, което ще увеличи затрудненията на страните от еврозоната, и без това застрашени от рецесия на фона на недостига на газ, голямото поскъпване на петрола и понижаването на покупателната способност.
Досега ЕЦБ избягваше темата, изтъквайки, че няма никакви цели за валутните курсове, като в същото време уверяваше, че следи движението на валутата. Протоколите от заседанието ѝ по паричната политика през юни, публикувани в четвъртък, показват освен това, че въпросът не е сметнат за особено тревожен от членовете на управителния съвет.
Но пазарните движения оттогава насам станаха прекалено значителни, за да бъдат подценявани.
"Слабото евро подхранва идеята, че ЕЦБ изостава", коментира Дърк Шумахер, директор на макроикономическите проучвания за Европа в корпоративно-инвестиционната банка Natixis CIB. Според него едно по-силно евро би намалило инфлацията, която в момента е на много високо ниво.
Стойността на еврото спадна днес до 1,01 долара, като от началото на годината е изгубило над 10 процента от стойността си спрямо щатската валута.
Различията с УФР представляват проблем
Това обезценяване води до увеличаване на цената за вноса, най-вече на енергия и други суровини, търгувани в долари.
Според проучвания, на които ЕЦБ редовно се позовава, спад на валутния курс с 1 процент води до увеличение от 0,1 пункта на годишната инфлация, като за три години този ефект може да достигне 0,25 пункта.
Сегашните икономически и валутни основни показатели обаче подсказват, че слабостта на еврото може да продължи дълго.
Първо, ЕЦБ и Управлението на Федералния резерв (УФР) имат различни стратегии: гуверньорът на американската централна банка Джером Пауъл ясно заяви, че е готов да поеме риска от рецесия, ускорявайки повишаването на лихвите, докато ЕЦБ предпочита да излезе по-плавно от десет години свръхгъвкава парична политика.
Наистина, управителният съвет би трябвало да одобри след две седмици първото покачване на лихвите, но лихвата по депозитите се очаква да остане отрицателна до септември, а по-нататъшните решения ще зависят от развитието на икономическата конюнктура. А тя толкова много се влоши от средата на юни, че пазарът вече преразгледа към понижение прогнозите си и вече очаква увеличение на основните лихви на ЕЦБ само със 135 базисни пункта, докато за УФР очакваното повишение е със 180 пункта, след неколкократното покачване на лихвите му.
Тези различия карат инвеститорите да се отдръпнат от Европа и да търсят по-добра възвръщаемост от другата страна на Атлантическия океан, а тази тенденция отслабва еврото.
Зависимостта от руския газ усложнява ситуацията
Друго усложнение е много голямата енергийна зависимост на еврозоната, предимно към руския газ. Това увеличава уязвимостта й към последиците от войната в Украйна, което оказва натиск върху еврото.
Освен това покачването на енергийните разходи на 19-те води до поскъпване на вноса, което се изразява в дефицит по текущите сметки в еврозоната. Ситуацията е необичайна и ако продължи дълго, има опасност да отслаби още повече единната валута.
За да подкрепи еврото, ЕЦБ може да намекне, че ще ускори повишаването на лихвите, което би включило увеличение с 50 базисни пункта през септември и допълнителни покачвания през октомври и декември.
Но тъй като пазарите вече очакват завой в тази посока, институцията ще трябва също така да се съобрази поне отчасти с тона на УФР, според което борбата с инфлацията засега има предимство пред всички останали предизвикателства, дори това да доведе до рецесия.
Такова послание със сигурност ще бъде благоприятно за еврото, но е твърде вероятно да предизвика нова вълна масови разпродажби на държавните дългове на т.нар. "периферни" на района страни, което може да доведе до нова криза.
Затова има спешна необходимост да се представи разработваният в момента нов инструмент, чиято цел е да предотврати прекомерното увеличение на доходността по облигациите на най-задлъжнелите страни - Италия, Испания, Португалия и Гърция.
 09:00 | 13.09.22 г.

 Над 400 000 са получили еднократна помощ от 50 евро за високите цени на горивата
 Мъж на име Хитлер Мусолини беше избран за кмет в Перу
 Варна ще бъде домакин на международна конференция за ветеринари
 Стилиян Петров към БФС и Лъчо Танев: Футболът ни страда от плевели!
 26 октомври ще е неучебен, но присъствен ден

 дава под наем, Двустаен апартамент, 91 m2 София, Мусагеница, 850 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Кръстова Вада, 820 EUR
 дава под наем, Тристаен апартамент, 75 m2 София, Център, 900 EUR
 продава, Къща, 530 m2 Пазарджик област, с.Лесичово, 245000 EUR
 продава, Двустаен апартамент, 72 m2 София, Слатина, 189000 EUR

 Нови телескопи скоро ще улеснят търсенето на следи от живот в Космоса
 Китайските автономни автомобили вече дават нощни смени
 Финансовите министри на ЕС се договориха предварително за пазарния надзор
 Vista: Глобалното търсене е най-силно отпреди ковид, част 2
 Aramco ще достави пълните обеми петрол на Европа през следващия месец

 Въздушен шал удължава сезона за кабриолетите
 Ford направи пикап от Mustang и го скри от света
 Ineos Grenadier става армейски автомобил на НАТО
 Volkswagen ID.Tiguan: три версии и пробег до 600 км
 Тази Honda NSX струва 1 млн. долара

 Акция срещу дрогата в София: Задържаха двама братя в „Драгалевци“
 Руски шпиони, британски военни и политически скандали: Защо Кремъл се цели в тайните на Великобритания
 Not great, not terrible: Защо никой не вярва, че Русия казва истината за чумата?
 Тръмп: Русия ще достави над 300 000 тона дизел за американския и световния пазар
 Огнище на шарка по овцете и козите в с. Татарево, област Хасково