Лорънс Съмърс смята, че в последните няколко години политиката погрешно се е насочила към справяне с последствията от минали грешки, като се адресират отделните случаи. Що се отнася до правителствените агенции, решенията бяха оставени на Федералната агенция за жилищно финансиране, която обаче не направи нищо за стабилизирането на жилищния пазар в САЩ и не промени погрешните си политики.
Бившият финансов министър посочва, че в момента изискванията за отпускане на кредит на потенциалните купувачи на жилища в Щатите са твърде строги. Това на свой ред влияе на търсенето на имоти, което пък води до понижение на цените, увеличаване на възбраните и до допълнително затягане на условията за отпускане на кредит за покупка на жилище.
По думите му, няма причина хората, които имат гарантирана от правителствена агенция ипотека, да не се възползват от по-ниските лихви. Агенциите натоварват кредитополучателите с допълнителни такси и други тежки изисквания при рефинансиране и отписване на оригиналните ипотеки, въпреки че с рефинансирането се намалява рискът от неизпълнение на задълженията по заемите.
Съмърс смята още, че стабилизирането на пазара ще доведе до намаляване на запаса от жилища под възбрана. Подобни проблемни имоти се продават поне с 30% по-евтино, отколкото при свободна продажба, а освен това те задържат и покупките на имоти.
Експертът допълва, че има въпросителни и около предотвратяването на възбраните, което беше и първоначалният фокус на жилищната политика в САЩ. Не е ясно доколко дори и домакинствата, които са получили помощ, са се справили с вече намалените си задължения. Това предполага, че задачата за подпомагане на собствениците без да се увреди финансовата система е много по-сложна.
Съмърс коментира още, че от периода на балона има и много случаи на злоупотреби на финансовите институции. Обезщетяването на собствениците е легитимна цел на правителствената политика, но пък това коства огромни разходи за финансовата система и е пагубно за текущото кредитиране.
Банковите регулатори биха могли да улеснят неизбежното преструктуриране на ипотеки, като изискват от финансовите институции да се третират по реалистичен начин вторичните ипотеки. Освен това, Федералният резерв може да подкрепи жилищния пазар, като разшири програмата си за изкупуване на ценни книжа, обезпечени с ипотеки, смята Лорънс Съмърс.
 10:50 | 06.09.22 г.

 Вицове на деня - ноември 2026
 Времето във Варна на 7 ноември
 Плодовете и зеленчуците продължават да поскъпват
 Честваме паметта на светите 33-ма мъченици в Мелитин и на преподобния Лазар Магнезийски
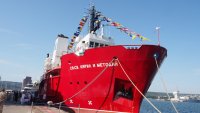 Тръгналият от Варна научноизследователски кораб мина Дарданелите и продължава към Антарктида

 дава под наем, Двустаен апартамент, 65 m2 София, Витоша, 520 EUR
 продава, Тристаен апартамент, 124 m2 София, Подуене, 297000 EUR
 продава, Двустаен апартамент, 49 m2 София, Център, Идеален Център, 239900 EUR
 продава, Търговски обект, 452 m2 Варна, м-т Боклук Тарла, 616310 EUR
 продава, Тристаен апартамент, 110 m2 Варна, Владиславово, 167882 EUR

 OpenAI набра $11 млрд. при оценка на компанията от 1,25 трилиона долара
 Евъри от Rabobank: Динамиката на войната не се е променила
 Евъри от Rabobank: Управлението на САЩ е като четириизмерен шах
 Евъри от Rabobank: Иска се много четене, не само следене на индексите
 Петролът записа спад от 17% през силно волатилната седмица

 Audi се сбогува с флагмана A8
 Уникално BMW M3 почита легендата Алекс Дзанарди
 Renault влиза във военната индустрия с безпилотна машина
 Очаквано - евтините части от Temu може да съсипят двигателя
 Как ще изглеждат суперколите на бъдещето

 Съвместната историческата комисия между България и РСМ пак нищо не реши
 Йоанна надви Констанинели в битката за оцеляване в "Игри на волята"
 Спортът за децата в София е пред колапс заради скок на наеми на салони
 Мъск удари контра на Зеленски: Предоставянето на достъп на Украйна до Starlink беше грешка
 Нов ден на протести във Франция, "Жълтите жилетки" се отцепиха