




“Червената” линия на “лошите” кредити
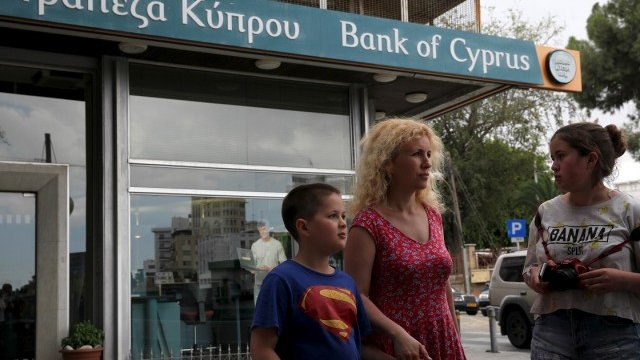
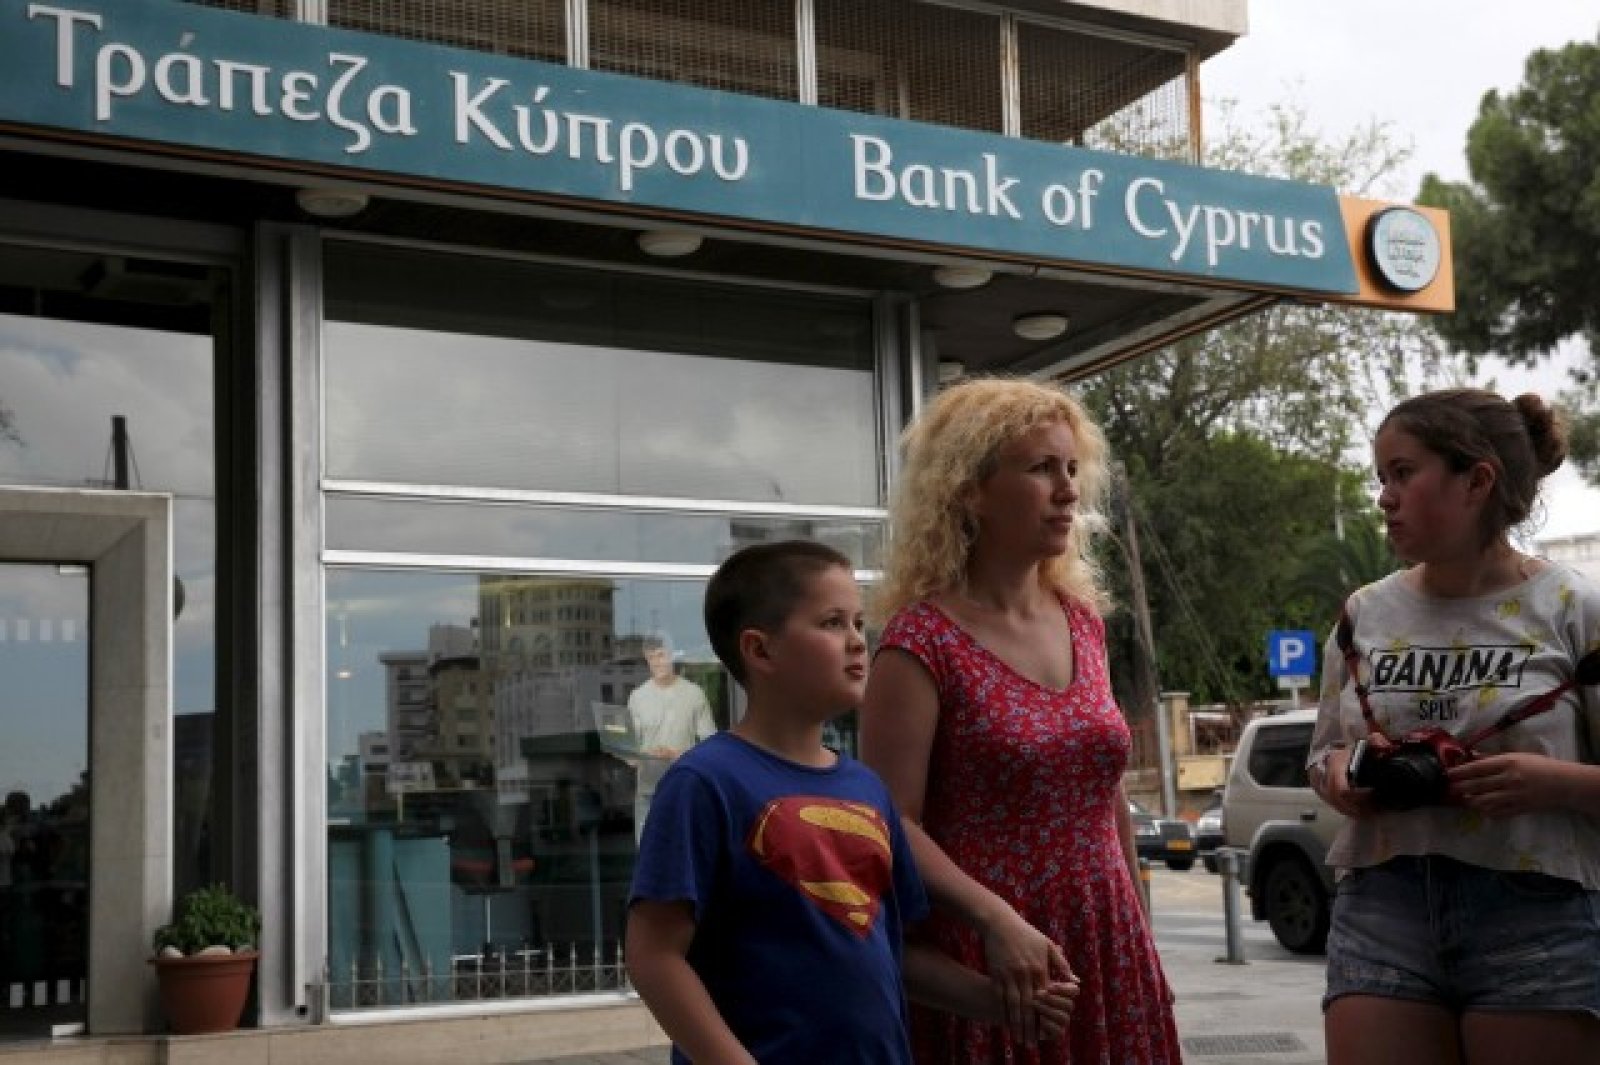
Цялостното прилагане на новото законодателство за преструктуриране на заемите и за разпродажба на имущество на длъжници цели да намали необслужваните кредити, които и сега – повече от три години след тежката финансова криза, продължават да са най-сериозният риск за кипърската банкова система.
В края на първото тримесечие на тази година необслужваните кредити са в размер на 25.7 млрд. евро, което представлява 48.36% от общия размер на кредитите в банковия сектор на страната. Преструктурираните заеми възлизат на близо 14 млрд. евро.
Усилията за преструктуриране на необслужваните кредити все още не са показали осезаеми резултати, въпреки че финансовите институции засилиха действията си в тази насока, бе посочено в доклад на Европейската комисия през април.
“Нивото на необслужваните кредити остава най-големият проблем пред банките”, заяви на икономическа конференция в Никозия в края на месец май управителят на Централната банка на Кипър Христала Георгаджи. Според нея основната причина за високия им размер е безпрецедентната икономическа криза в страната в последните години, която доведе до драматично намаляване на доходите. Много от фирмите и домакинствата, които са в свръхзадлъжнялост, се опитват да намерят начини за намаляването й, а не да вземат нови заеми, коментира гуверньорът. Постепенното подобряване на макроикономическата среда остава съществена предпоставка за облекчаване на проблема, подчерта Христала Георгаджи.
Предизвикателствата на необслужваните кредити са част от неблагоприятната бизнес среда в Кипър, въпреки постигнатия икономически ръст от 1.6% през 2015 г., ускорен до 2.7% през първото тримесечие на тази година, бе посочено и в оценка на представителството на МВФ в Кипър. Фирмите, които са в трудна ситуация заради прекомерна задлъжнялост, имат малък стимул да продължат с допълнителни инвестиции, след като от всяка печалба трябва да разпределят за покриване на техните заеми, смятат от фонда. Затова ефективен отговор на проблема с необслужваните кредити не само ще се отрази положително върху банките, но ще има и по-широк положителен ефект върху икономиката, според МВФ.
Необслужваните заеми като проблем не само за финансовата стабилност на банките след тежката криза и рекапитализацията им, но и за икономиката, вижда и финансовият министър Харис Георгиадис. Реформата в разпореждането с ипотекираните имоти е от съществено значение, тъй като това ще позволи на банките да започнат да дават заеми, които са необходими за финансиране на бизнеса и икономическото възстановяване на страната, подчерта той.
Тестът на новото законодателство
Новата правна рамка, регламентираща разпореждането с недвижими имоти за погасяване на задължения, балансира по най-добрия начин интересите на кредиторите и длъжниците и гарантира удовлетворяването на правата както на вложителите в банките, така и на кредитополучателите, коментира финансовият министър Харис Георгиадис. Според него се дават ясни гаранции за достъп на длъжника до правосъдие и правото му да обжалва пред съда, достъп до посредничество, надеждна процедура за определяне на стойността на ипотекирания имот и времето за неговата продажба.
Приемането обаче на пакета закони се превърна в истинска сага през 2014 г. Тройката международни кредитори настояваше за спешното въвеждане на нови правила, които да насърчат дисциплината в изплащането на заемите, където има възможност да се улесни процесът на преструктуриране на жизнеспособните кредити и да се дадат решения за тези, които не могат да погасяват задълженията си.
Всички партии в парламента, без управляващата ДИСИ, която обаче не разполагаше с мнозинство, бяха против законопроекта на правителството и натиска на тройката. Най-спорни моменти в продължилите месеци дискусии бяха защитата на основното жилище на длъжниците, методологията за определяне на цената за търга, правата на длъжника за предоговаряне, преструктуриране и изплащане на заема, самата процедура по продажбата и възможността за намеса на Централната банка на Кипър в процеса. Приемането на тези закони бе обвързано и с новата законова рамка на несъстоятелността, по която също течеше изключително оспорван дебат и която също бе изискване според меморандума.
Пакетът закони бе приет на инфарктно извънредно заседание на парламента в началото на септември 2014 г., но при гласуването му опозиционните партии внесоха толкова много и разнообразни предложения, че на практика съществено го измениха. Тройката международни кредитори обяви част от новосътворените разпоредби за несъвместими със сключения меморандум между нея и правителството на Кипър. Президентът Никос Анастасиадис пък наложи вето и върна в парламента два от законите, а други четири изпрати във Върховния съд за произнасяне по тяхната конституционосъобразност. Всичко това забави процеса с месеци, през които международните кредитори блокираха поредния транш от спасителния заем за страната в размер на 436 млн. евро.
Сега, със започващите търгове, банките в Кипър предстои да направят следващата стъпка в прилагането на уроците на кризата за своето възстановяване.
 13:16 | 14.09.22 г.

 173 пожара са потушени в страната през последното денонощие
 Спортът по ТВ днес (8 октомври)
 Без ток във Варна на 8 октомври 2026
 Времето във Варна на 8 октомври 2026
 Честваме паметта на преподобните Пелагия и Игнатий Старозагорски

 продава, Къща, 380 m2 София, Банкя (гр.), 549000 EUR
 продава, Четиристаен апартамент, 105 m2 Варна, Кайсиева Градина, 139500 EUR
 продава, Двустаен апартамент, 54 m2 Варна, Завод Дружба, 152500 EUR
 продава, Едностаен апартамент, 21 m2 Варна, Христо Ботев, 34000 EUR
 продава, Хотел, 1680 m2 София, Център, 4100000 EUR

 Индикаторът за кредитен риск на SpaceX стигна нов връх след сигнали за още дълг
 Дейвид Елисън изгради нов колос в Холивуд. Сега ще трябва да го управлява
 ЕС заема по-твърда позиция спрямо търговския дисбаланс с Китай преди преговорите
 Петролът скочи след новина, че Тръмп готви удари по Иран преди изборите
 Пропуснат имейл е позволил на Китай да получи части за F-35

 BMW направи полицейско комби с над 700 коня
 Инцидент с Rivian показа как не трябва да се зарежда електромобил у дома
 Уникално Ferrari Daytona SP3 вдигна тройно цената си за 4 години
 Porsche ще съкрати 40% от шефовете и ще вдигне цените
 MINI показа нов приключенски Countryman

 Роналдо към Меси: Прегръщам те, Лео
 Ивайло Мирчев: Дронът е руски, има свидетел, който го е видял
 Тръмп поиска един от голф комплексите му да стане президентска резиденция
 Капитан Георгиев: Оръжие в Черно море за Украйна не се пренася
 Полицията прекрати пропалестински протест в Берлин след сблъсъци























преди 10 години Пакетите с кредити към колекторски фирми са с огромен отбив от балансовата стойност на кредитите, иначе няма кой да се хване да събира, а имотите ще ги кешират с "известна" загуба, като си напазаруват определени хора :) , а най-калпавите ще останат за масовката :) . отговор Сигнализирай за неуместен коментар
преди 10 години В грешка си банките искат си върнат колкото може повече от стойността на кредитът - не случайно се продават пакети с кредити към колектроски фирми с огромен отбив от балансовата стойност на кредитите. отговор Сигнализирай за неуместен коментар
преди 10 години Дали цените са изкуствени? Нали банките орпускат ипотечни според реална оценка на имота, т.е. цените би трябвало да са реални? отговор Сигнализирай за неуместен коментар
преди 10 години Ами кой да ги изкупи тия имоти бе и на каква цена? То тия изкуствени цени на които са продадени, как да ги избият! отговор Сигнализирай за неуместен коментар
преди 10 години По-лошото е че банките просто предпочитат да държат едни имоти с години, вместо да ги кешират с известна загуба и да продължат напред.----Е то в това е целият проблем - ако ги кешират, ще са горе-долу "на нулата" или на малка печалба около 2% на годишна база. Явно, че около 2% печалба им се види "малко" и си искат 10-те процента... Ами като са "инвестирали" - да са мислили, че като даваш 90% не е ясно дали няма да си на загуба, както е на загуба и наивният "наемател"! отговор Сигнализирай за неуместен коментар
преди 10 години Не знам доколко е редно една банка да има и дейност с недвижими имоти, но у нас това е нормално. Лошото е, че рискът така не изчезва, а се трупа, то затова е нормално банките да си имат само банкова дейност, а не да се изживяват като собственици на имоти. Но както са почналив Кипър, наистина е добре и при нас да се ползва техния опшит. отговор Сигнализирай за неуместен коментар
преди 10 години Уж трябва да е провизиран, ама май не е ... шиткат ги в друго дружество и ги държат там ... имат кеш и не им е проблем, или така искат да мислим, ще се разбере след стрес теста в Август. отговор Сигнализирай за неуместен коментар
преди 10 години Добре ще е като се види ползата от подобна политика да се приложи съшата и у нас. В моемнта у нас има банки с огромен набор от имоти на длъжници, други банки дори отделят дейността си с имоти в отделни фирми, защото става дума за много имоти, наистина много. По-лошото е че банките просто предпочитат да държат едни имоти с години, вместо да ги кешират с известна загуба и да продължат напред. отговор Сигнализирай за неуместен коментар