

Инвеститорите отчаяно се нуждаят от сигнали за някакво „обръщане“ от страна на Федералния резерв. Може да се окаже, че жилищният сектор в САЩ ще бъде по-важен в принуждаването на Фед да облекчи монетарната политика, отколкото инфлацията или безработицата, пише за Financial Times Иън Харнет, съосновател и главен инвестиционен стратег на Absolute Strategy Research.
През последния век жилищата помогнаха да се определят промените в икономическия цикъл, като бяха ключов двигател на инвестициите, заетостта и потреблението (особено бяла техника). Както се казва в една скорошна изследователска статия, „жилищният сектор въплъщава бизнес цикъла“.
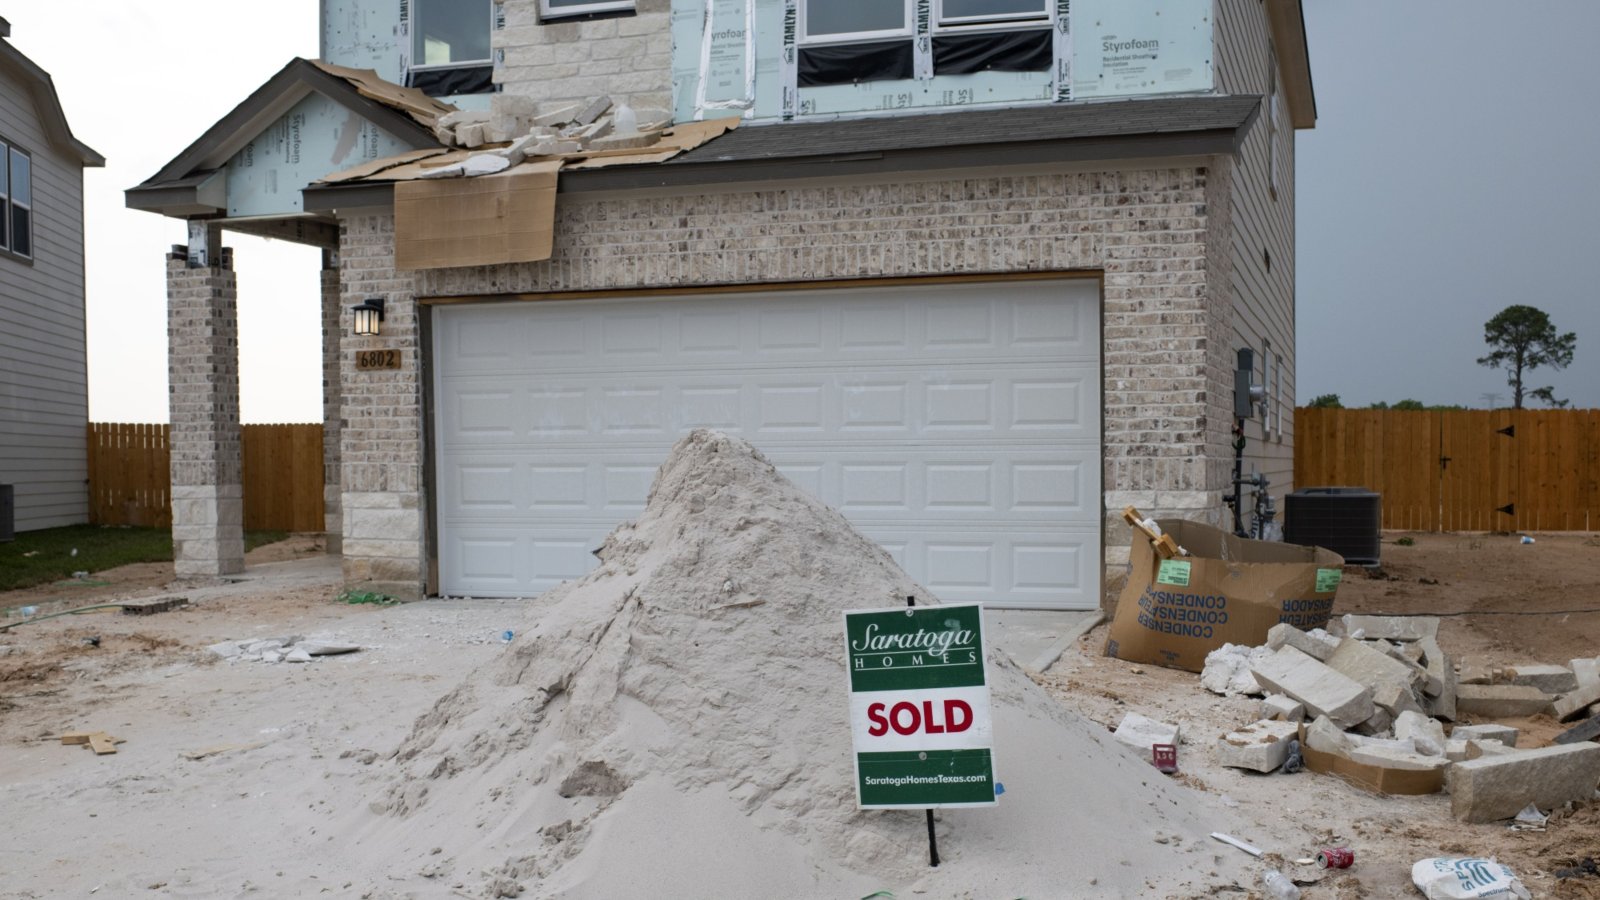
Разхлабените парична и фискална политики след пандемията помогнаха за стимулирането на 20-процентна годишна инфлация при цените на жилищата в САЩ (най-голямата, наблюдавана от декември 1946 г.). Тригодишната инфлация при жилищата от 46 процента в номинално изражение и 28 процента в реално е съпоставима през последните 70 години само с балоните от началото на 80-те и средата на 2000-те години. Тези „добри времена“ за жилищата в САЩ обаче изглежда приключват, тъй като имотите са изправени пред перфектната буря от нарастващи разходи за финансиране, свито търсене и увеличено предлагане.
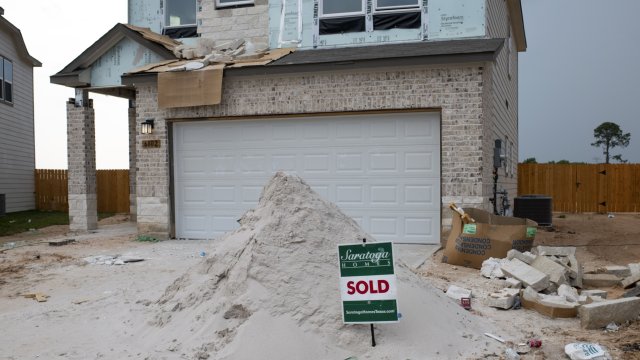
Инвеститорите често се съсредоточават върху лихвите по ипотечните кредити и дейността по рефинансиране като ключови двигатели на търсенето на жилища, но тенденциите в реалните доходи играят по-голяма роля. Тези тенденции са негативни поради нарастването на потребителската инфлация. Съотношението между средната цена на жилище и годишните доходи в САЩ сега е на следвоенен връх от 4,8 пъти, а с нарастващите разходи за финансиране достъпността е на най-ниското си ниво от малко преди кризата с ипотечните кредити. Доверието на потребителите, че сега е „добър момент за закупуване на къща“ сега е най-ниско от 1980 г. насам. Но точно докато търсенето има проблеми, потенциалното предлагане (започнати, но незавършени домове) е рекордно високо.
Последствията от този дисбаланс между търсенето и предлагането започват да се проявяват. Продажбите на нови жилища (511 хил. през юли) са намалели с почти 50% спрямо преди две години. В същото време индексът на Националната асоциация на строителите на жилища спадна по-бързо тази година, отколкото когато и да било, като изключим началото на пандемията.
Значението за реалната икономика е, че продажбите на нови жилища предшестват стартирането на строежите. Ако тези стартове се забавят с 600 хил. през следващите 12 месеца до под 1 млн. (както предполагат нашите модели), това може да отнеме около 1,5% от брутния вътрешен продукт на САЩ.
По-бавните продажби на нови жилища увеличиха съотношението запаси/продажби до 10,9-месечно предлагане през юли. Тези запаси обикновено предшестват безработицата, което предполага, че нивото й може да бъде повече от 5 процента след 18 месеца - определено не „мекото приземяване“, на което се надяват много инвеститори.
Чуваме два основни контрааргумента на това тълкуване: първо, ниските запаси от стари домове ограничават текущото предлагане, и второ, стабилните потребителски баланси ограничават всеки риск при търсенето.
Докато запасите от стари домове в момента са ниски, на ниво тримесечно предлагане, промените в запасите от нови домове изпреварват запасите от стари домове с три месеца, което предполага, че запасите от стари домове могат да се увеличат бързо до края на 2022 г.
Въпреки че балансите на домакинствата остават силни, исторически това не е защита срещу рецесия. Силни баланси се наблюдаваха често преди минали рецесии. Освен това доверието на потребителите относно тяхното финансово състояние е по-лошо от всяко друго време освен световната финансова криза. Реалността е, че по-голямата част от богатството е собственост на малцинство от домакинства с високи доходи.
Инвестиционните последици от срив в жилищния сектор са много. Капиталът, вложен в имот, страда, тъй като запасите от нови жилища нарастват, икономиката се забавя, безработицата се повишава и печалбите намаляват. Акциите и суровините, свързани със жилищата, са засегнати.
Но ключовите пазарни рискове от този жилищен цикъл вероятно ще бъдат при онези небанкови ипотечни кредитори, които бяха основни за финансирането на следкризисния жилищен бум. Тези рискове се умножават, ако забавянето на цените на жилищата се разпространи към търговските имоти (каквато е тенденцията през последните 70 години), потенциално създавайки по-широки рискове за американските финансови институции и „алтернативните“ активи.
В заключение, жилищата в САЩ имат централна роля както за реалната икономика, така и за финансовите пазари, което ги прави потенциално критични за тайминга на всяко обръщане на Фед (може би повече от инфлацията или безработицата). Исторически циклите на лихвите в САЩ обикновено се обръщат, само когато Фед е тласнат към облекчаване на политиката от финансова криза. Едва ли този път ще е различно.
Като се има предвид значението на жилищния сектор за икономиката и пазарите на САЩ, може би е време Фед и другите централни банки да последват Резервната банка на Нова Зеландия и изрично да добавят жилищата към своите мандати. В крайна сметка те въплъщават бизнес цикъла.
 16:27 | 14.09.22 г.

 Организират наблюдения за Европейските дни на птиците във Варна
 Разходка с АТВ край Варна завърши в ортопедията
 Демерджиев след акцията на ДАНС срещу секта с шаман: Има и други подобни групи в страната
 Демерджиев: Прокуратурата да действа бързо за мантинелите, четири дружества печелят над 96% от поръчките
 Горивата у нас поевтиняха

 продава, Къща, 534 m2 София, Панчарево (с.), 789999.6 EUR
 продава, Къща, 704 m2 София, м-т Детски град, 820000 EUR
 дава под наем, Тристаен апартамент, 107 m2 София, Център, ул. Лайош Кошут, 1290 EUR
 продава, Едностаен апартамент, 38 m2 Благоевград област, гр.Банско, 53000 EUR
 продава, Тристаен апартамент, 142 m2 София, Кръстова Вада, 578000 EUR

 Nvidia представи система за контрол и безопасност на AI агенти
 Облигациите възобновиха спада си, след като Тръмп отхвърли офертата на Иран
 Нови инциденти с AI засилват опасенията преди срещата Тръмп - Амодей
 Френските консерватори запазват мнозинството, докато крайната десница напредва
 Български производители търсят път към Китай с 60-секундни видеа

 Официалният дилър на BYD за България инвестира активно в развитието на сервизния център на марката
 Защо регистрационният номер вече не може да бъде отстрани
 BMW показа първи снимки на новото 3-Series с ДВГ
 Обновеното Audi A3 вече само спира на червено
 Toyota и BMW са най-иновативните производители на 2026

 Делото "Петрохан": Яни Макулев ще иска ексхумация на сина си и нови ДНК проби
 Търсенето приключи: Германец поема ЦСКА
 Четирима са в болница след като млад шофьор обърна колата по таван
 "Зелено движение" събира средства за защитата на Сандов по случая "Петрохан"
 Турски комик отива на съд заради обида срещу Ердоган в стендъп шоу