




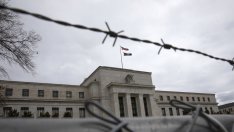
Федералният резерв ще обсъди по-късно този месец дали да коригира своята програма за количествено затягане (QT), която неутрализира огромните операции по закупуване на активи (количествено облекчаване – QE), проведени в подкрепа на икономиката и пазарите на САЩ, пише за Financial Times Кристин Форбс, професор по икономика в MIT-Sloan School of Management
Това поне ще бъде по-информирана дискусия, отколкото когато централната банка стартира количественото затягане в началото на 2022 г. и председателят ѝ Джей Пауъл предупреди: „Искам само да подчертая колко несигурен е ефектът от свиването на баланса...”.
Най-накрая имаме някои международни доказателства за това как работи количественото затягане. След пандемията седем централни банки постигнаха значителен напредък в свиването на своите баланси в допълнение към количественото затягане на Фед от 2017-2019 г. Ново проучване, извършено от Форбс заедно с Уънсин Ду и Матю Лузети, използва този опит, за да оцени въздействието от обявяването и прилагането на QT – както и предимствата и недостатъците на различните стратегии, пише за Financial Times Форбс, професор по икономика в MIT-Sloan School of Management.
Досега QT програмите работят, както предвиждаха централните банки. Те действат „на заден план“ и не се разглеждат като активен инструмент за настройване на паричната политика. В същото време те предоставиха известна подкрепа за усилията на монетарните власти при затягането на финансовите условия, с минимално въздействие върху функционирането на пазарите и ликвидността. Количественото затягане работи в обратна посока на количественото облекчаване, но ефектите са много, много по-приглушени.
По-конкретно, обявяването на началото на количествено затягане води до скромно увеличение на доходността (от около 0,04-0,08 процентни пункта) по държавни облигации с падеж една година и повече. Другите ефекти са още по-трудни за определяне - макар и като цяло да сочат в посока на по-строги финансови условия. Тези приглушени ефекти продължават и когато централните банки започват да прилагат програмите, а някои дори и директно продават ДЦК от портфейлите си. Към днешна дата има минимално въздействие върху цените и ликвидността на държавните облигации.
Това е голямо облекчение за централните банки. Техните големи вложения в ценни книжа създават политически бури, тъй като по-високите лихвени проценти се превръщат в големи загуби, които се прехвърлят към финансовите министерства. Притежаването на големи части от пазарите на облигации може да повдигне трудни въпроси относно ролята на паричните власти.
Въпреки тези опасения централните банки се колебаеха да започнат да намаляват своите вложения, тъй като нямаха представа какво ще е въздействието. Множество изследвания сочат, че количественото облекчаване има значително въздействие върху финансовите пазари - понижаване на лихвите, повишаване цените на акциите и облекчаване на натиска върху ликвидността. Ако количественото затягане има обратния ефект, произтичащото затягане на финансовите условия би могло да подкопае всяко възстановяване. Не беше чудно, че централните банки не бяха склонни да започнат QT през 2010-те, когато растежът беше анемичен, а инфлацията твърде ниска.
Бързото възстановяване и скокът на инфлацията през 2021 г. обаче ги насърчи да направят тази стъпка. Централните банки в Австралия, Канада, еврозоната и САЩ обявиха пасивно количествено затягане, което позволява на облигациите да излязат от балансите чрез падежиране. Централните банки в Нова Зеландия, Швеция и Обединеното кралство започнаха активно количествено затягане - директни продажби на ДЦК. До края на 2023 г. повечето постигнаха значителен напредък, като притежаваните от паричните власти ценни книжа са намалели с по около 40% в Канада и Швеция, 25% в Нова Зеландия и по 15% в САЩ и Обединеното кралство.
Дотук добре. Научихме също как работят различните QT стратегии. Пасивното количествено затягане изглежда дава сигнал за ангажимента на централната банка към по-строга парична политика, като по този начин увеличава доходността на облигациите в късия край на кривата. Активното количествено затягане главно увеличава доходността при по-дългите падежи, изправяйки кривата.
Един фактор, допринасящ за тези сравнително плавни корекции досега, е желанието на „местните небанкови финансови институции“ да се намесват, когато централните банки намалят притежаваните от тях ценни книжа. В САЩ тези допълнителни купувачи включват фондове с ливъридж. Чуждите инвеститори също са допълнителни купувачи в някои страни, но изиграха по-малка роля от очакваното в САЩ.
Пътят напред може да е по-неравен. Емитирането на държавен дълг ще бъде увеличено в обозримо бъдеще, а излишната ликвидност от спешните пандемични програми до голяма степен е абсорбирана. Въпреки това сега, когато най-накрая имаме някои доказателства за това как работи количественото затягане, централните банки трябва да се чувстват по-комфортно да свиват своите баланси в бъдеще, завършва Форбс.
 07:40 | 06.03.24 г.

 Демонстрации по бойни изкуства откриват Дните на японската култура във Варна
 Ново оръжие срещу високата скорост: „Драконовите зъби“ сменят "легналите полицаи"
 Обучава родните моряци за работа с белгийските минни ловци
 Дават по 50 евро за Коледа на най-бедните у нас
 Повдигнаха обвинение срещу шуменец, печатал фалшиви евро на тавана си

 дава под наем, Тристаен апартамент, 86 m2 Хасково, Любен Каравелов, 400 EUR
 дава под наем, Тристаен апартамент, 100 m2 София, Витоша, 950 EUR
 продава, Парцел, 835 m2 София, Малинова долина в.з., 432000 EUR
 дава под наем, Едностаен апартамент, 41 m2 София, Красна Поляна, 420 EUR
 продава, Къща, 261 m2 София, Надежда 4, 321840 EUR

 Саудитският износ на петрол достигна връх от началото на войната
 Най-трудната част от дигитализацията е промяната в мисленето
 България трупа дълг, но без реформи няма да ускори растежа
 От склада до етикетите и касата: Как AI променя пазаруването във „Фантастико“
 Корпоративният AI преминава от експерименти към работещи решения

 Рядко Bugatti Veyron се продаде за рекордна сума
 Още един германски автомобилен доставчик фалира
 Сърбин зарежда 136 пъти с чужда карта и препродава дизела за 1 евро
 Може ли литиево-йонният акумулатор да убие алтернатора на колата ви
 Единственото BMW M5 с W10 излиза на търг

 Доц. Лозанов срещу Каракачанов: Опите срещу промяна на президентските избори
 Това е "Шахед"!: Детството в Запорожие, където дроновете са ежедневие
 В кадър: Пред МС се проведе протест против "путинското правителство"
 Спецов отговори на Пулев: Задача ми беше да осигуря достъпни цени на горивата
 Жената, обвинила Джей-Зи в изнасилване: Не е вярно, дори не съм го срещала





















преди 2 години Сега министърът на финансите няма необходима грамотност. Без нужните знания на министъра на финансите е невъзможно благодатно държавно управление. Държавната власт не осъществява общо противодействие срещу лоши резултати от употреби на пари. Развиват се неограничавани щети от заеми и сходни договори. При създадените условия се подсигурява за щети. ЦБ е жертва на финансовата неправилност. ЦБ не може за помогне за спасение от нови щети, защото сега водещата причина не е нейна компетентност. отговор Сигнализирай за неуместен коментар
преди 2 години Свиване няма. Официалните баланси на централните банки намаляват, но пари се печатат и инжектират по други канали. Не е учудващо, че ефектите са минимални. отговор Сигнализирай за неуместен коментар