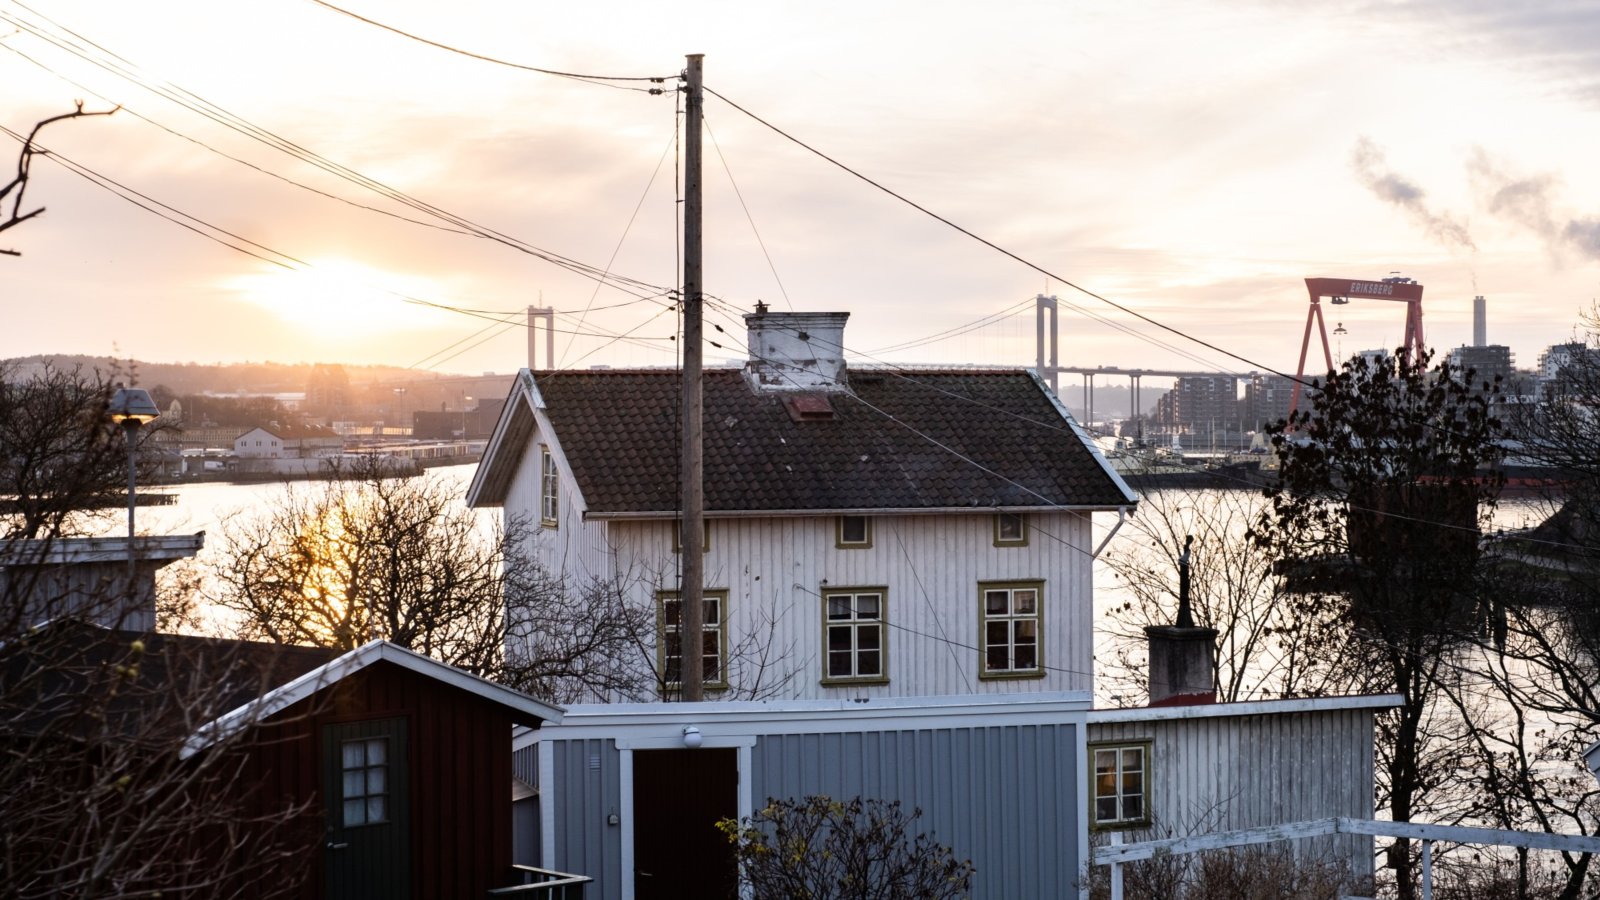


Цените на жилищата в Швеция са намалели на сезонно изгладена база през януари, удължавайки забавянето на пазара, който е в светлините на прожекторите заради едни от най-големите спадове в света, предава Bloomberg.
Първият месец от годината обичайно е добър момент за продажба на жилища, но макар че цените са нараснали в абсолютни изражения, те са намалели с 1,6%, коригирани към сезонните ефекти, сочат данни на държавния ипотечен кредитор SBAB. Данните показват, че спадът, който е изтрил около 15% от стойността на жилищата от първото тримесечие на миналата година, вероятно ще продължи още известно време.
„Вероятно е твърде рано да броим пилците, тъй като сезонната тенденция все още е низходяща“, коментира главният икономист на SBAB Роберт Бойе в комюнике. „Смятам, че решенията за лихвената политика на Riksbank през пролетта и развитието на цените на електроенергията ще определят накъде ще вървим оттук-нататък“, допълва той.
Проблемите в Швеция намират отражение и на редица други пазари в света, тъй като централните банки, които поддържаха лихвите ниски години наред, бързо промениха курса през 2022 г., за да овладеят инфлацията. Това подлага домакинствата на натиск както заради растящите цени на потребителските стоки, така и заради по-високите лихви по кредитите.
Очаква се Riksbank да повиши основната си лихва до 3% на заседание следващата седмица, като някои икономисти прогнозират, че тя може да достигне 3,5% до лятото. Това ще подложи на допълнителен натиск кредитополучателите и може да задълбочи спада, който започва да дава отражение в най-голямата икономика на Скандинавския полуостров.
Цените на самостоятелните къщи понасят най-тежкия удар в Швеция, тъй като променливите разходи за ток се добавят към несигурността за бъдещите купувачи. Данните на SBAB, базирани на информация от сайта за имотни обяви Booli, показват, че цените на къщите са намалели с 2,1% през януари, коригирани към сезонни ефекти.
Данните на SBAB са в унисон с индекса HOX на Valueguard, наблюдаван от централната банка, за да прецени статута на жилищния пазар. В последно време индикаторът показва спад на цените с 16% спрямо връхната им точка в номинални изражения или около 13%, коригирани към сезонни вариации. Повечето икономисти очакват спадове от 20% преди възстановяването на пазара.
От положителната страна данните изглежда потвърждават стабилизиране на пазара на апартаменти в Стокхолм. Шведската столица понякога е смятана за предвестник за тенденциите на жилищния пазар на национално ниво.
„Цените на апартаментите нараснаха, особено в трите големи града, през януари“, отбелязва Бойе. „Все още смятам, че трябва да почакаме още няколко месеца, за да определим дали положението всъщност се стабилизира или ръстът се дължи повече на нормални сезонни вариации“, допълва той.
В същото време шведски ръководители коментираха, че последиците от растящите лихви за силно задлъжнелия сектор на бизнес имотите е основният риск за финансовата стабилност, но срив е малко вероятен, предава Ройтерс.
Компаниите за бизнес имоти трябва да рефинансират заеми за около 300 млрд. шведски крони (28,69 млрд. долара) в идните две години. Но апетитът към риск сред банки и инвеститори се охлажда, а някои може да се изправят пред проблеми с обслужването на заеми при много по-високи лихви.
„През последните години имаше неустойчиво натрупване на риск и трябва да видим корекция“, коментира Сузана Груфман, действащ ръководител на Комисията за финансов надзор, по време на изслушване в парламента.
„Важното за финансовата стабилност е корекцията да не се случва бързо“, допълва тя.
Имотните компании съставляват около 44% от кредитирането за бизнеса на банките, показват данни на Riksbank.
Комисията за финансов надзор счита, че банките може да загубят кредити за до 45 млрд. крони при рязко забавяне, главно заради нелистнати имотни компании.
Но властите не очакват нова финансова криза като тази в началото на 90-те години на миналия век, когато централната банка повиши лихвата до 500%.
В последните десет години регулациите за кредитиране са били затегнати и буферите на банките срещу загуба на кредити са по-силни.
Освен това настоящото забавяне се очаква да бъде относително кратко и меко, а това означава, че безработицата няма да нарасне.
Но корекции в сектора на бизнес имотите и намаляващите цени на жилищата ще бъдат предизвикателство за банките.
„Дълговете не се изпаряват, те трябва да бъдат платени. Нивото на дълг е предизвикателство и не смятам, че можем да изключваме доста лошо развитие“, коментира председателят на Riksbank Ерик Тедеен.
 12:57 | 02.02.23 г.

 Всеки втори млад човек у нас живее в пренаселено жилище
 България изхвърля 109 кг храна на човек годишно: как се вписваме в европейската картина
 Сметище изникна върху гробове в Централните гробища – Варна
 Плащаме 80% по-скъпо брашно от гърците
 България предава на Гърция 48 исторически реликви срещу тленните останки на цар Самуил

 продава, Къща, 160 m2 София област, с.Райово, 210000 EUR
 продава, Парцел, 476 m2 София област, гр. Драгоман, 35000 EUR
 продава, Къща, 100 m2 Пловдив област, с.Ръжево, 125000 EUR
 продава, Къща, 86 m2 София област, гр. Годеч, 235000 EUR
 продава, Двустаен апартамент, 76 m2 София, Оборище, 205000 EUR

 Bentley пусна първата си изцяло електрическа кола, част 2
 Bentley пусна първата си изцяло електрическа кола, част 1
 Г. Попов: Терминът свръхпечалба не съществува, държавата атакува "белия" бизнес
 Lindt понижава цените поради спад в търсенето на шоколад
 Четири сценария за наследник на Кристин Лагард начело на ЕЦБ

 Renault Initiale - забравеният прототип с V10 от Формула 1
 Tesla огложи представянето на Roadster с две седмици
 Китайски луксозен SUV се запали заради чужда батерия
 Volkswagen разкри дизайна на електрическия Tiguan
 Механик натрупа 7000 eвро глоби с кола на клиент

 Как да изберете подходяща тренировка за вашето тяло
 Как британците накараха германските генерали сами да разкрият военните тайни на нацистка Германия?
 Как Азербайджан заличава арменското наследство в Нагорни Карабах
 Месец до изборите, но готови ли са машините?
 Селин Дион се завърна на сцената, откри Седмицата на модата (ВИДЕО)