

„Нямаме избор“, каза тогавашният шеф на Axa Анри де Кастри през 2015 г., когато френският застраховател обяви плановете си да избягва инвестиции във въгледобивни компании. „Свят 2C (с два градуса по Целзий по-топъл спрямо прединдустриалното ниво – бел. прев.) може да е застраховаем, но 4C такъв със сигурност не би бил".
Всъщност това изглежда оптимистично, пише колумнистката на Financial Times Хелън Томас. Докато светът изпитва трудности да изпълни целите от Парижкото споразумение по климата за ограничаване на покачването на глобалната температура, той вече изпитва по-екстремни метеорологични условия и по-екстремни застрахователни загуби.
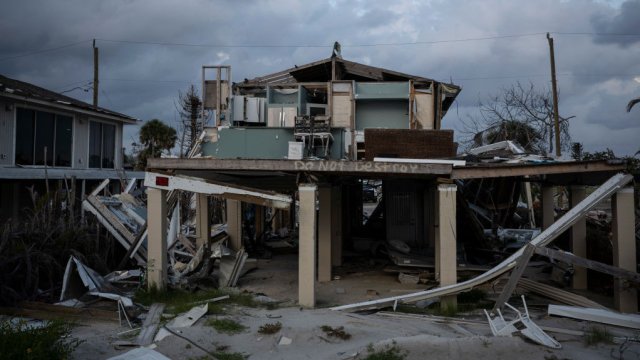
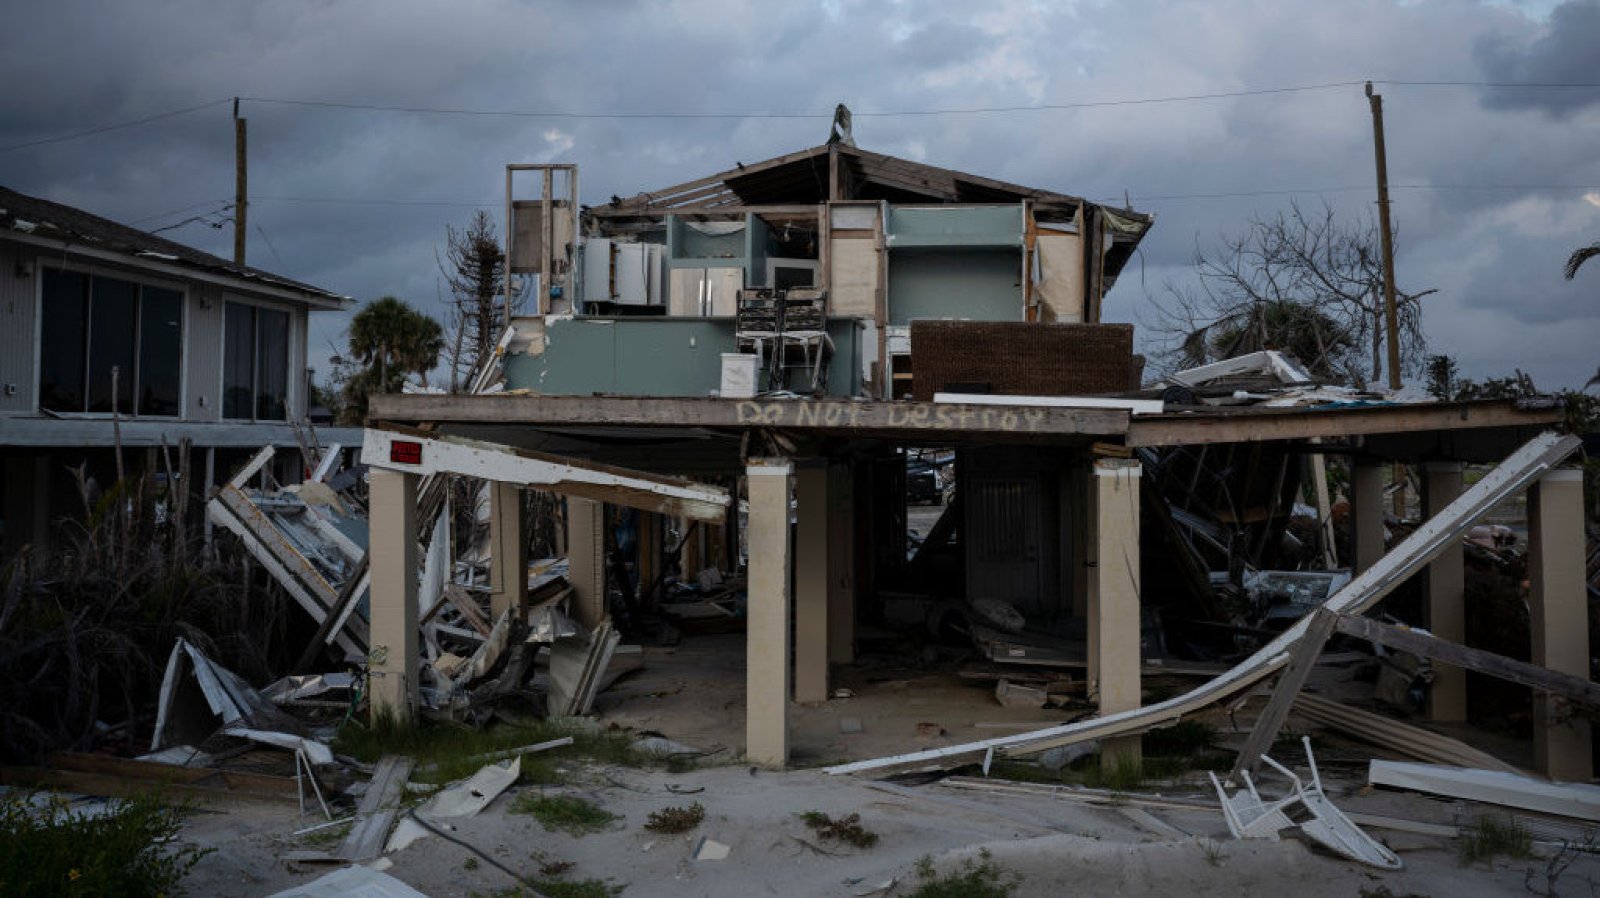
Калифорния през септември сключи сделка със застрахователните компании да продължат да издават полици за имоти в райони, застрашени от бедствия, след като големи имена в САЩ като State Farm и Allstate спряха да осигуряват ново покритие там. Множество застрахователи фалираха или се изтеглиха от щати като Флорида и Луизиана, където премиите вече скочиха. Но това не е само американски феномен. Очаква се около един на всеки седем австралийски имота във високорискови райони да бъде незастраховаем през това десетилетие, като премиите скочиха в Куинсланд и Нов Южен Уелс след наводненията през 2022 г.
За климатолога Майкъл Ман способността за покриване на ефектите от изменението на климата бива тествана по-рано от очакваното. „Климатичните модели вероятно са подценили въздействието на изменението на климата върху трайните метеорологични крайности зад опустошителните горски пожари, наводнения и горещи вълни, които видяхме през последните лета“, казва той. Непредсказуемата траектория на климатичните промени е проблем особено за застрахователите, които разчитат на историческите данни. Както заявиха от Английската централна банка (АЦБ): „Историческите набори от данни вероятно няма да бъдат добър предсказател за това как климатичните рискове се отразяват на бъдещите загуби на компаниите“. Застрахованите загуби от природни катастрофи през първата половина на 2023 г. са били с 54% над 10-годишната си средна стойност, според швейцарския презастраховател Swiss Re.
Резултатът е, че застрахователният свят изглежда флиртува с порочен кръг, от който се страхуват климатичните активисти, където необходимостта да се управляват последиците от климатичните промени отвлича вниманието от основния проблем.
Един аспект на това е саморазрушителното поведение. Изследване на Ceres, базирано на данни от 2019 г., установява, че най-големите американски застрахователи все още са значителни и влиятелни притежатели на активи, свързани с изкопаемите горива. Тъй като цената на климатичните промени се прехвърля върху потребителите (чрез застрахователните премии) и върху данъкоплатците (чрез публични услуги или предпазни механизми), не е логично да не се затягат ограниченията за това къде застрахователите инвестират и изискванията за наличие на планове за екологичен преход като условие за застраховане. Това е особено вярно, тъй като колективните действия на сектора по отношение на въглеродните емисии се поддадоха на политическия натиск в САЩ.
Мерките, които прикриват подходящото ценообразуване на климатичния риск, също допринасят за порочния кръг. Споразумението в Калифорния, което позволява цените да се покачват, докато застрахователите включват прогнозно моделиране и презастрахователни разходи в определянето на ставките, е напредък. Но политическият инстинкт да се използват публично финансирани алтернативи за запълване на празнотите – било то федералната застраховка срещу наводнения в САЩ, щатската предпазна мрежа на Флорида или британската схема Flood Re - има тенденция да понижава цените, които би трябвало да изпращат предупредителен сигнал за тези, които строят или се преместват във високорискови области. Продължаващото разширяване на високорисковите райони с голяма стойност е друг фактор зад нарастващите загуби.
Вместо това застрахователите и правителствата трябва да поставят повече акцент върху промените и поведението, което намалява риска. „Обществото, включително застрахователните компании, в световен мащаб не е достатъчно строго по отношение на превенцията“, посочва Фредерик дьо Куртоа, заместник главен изпълнителен директор на Axa.
Това включва разглеждане как базираните на природата адаптации, като по-добро управление на горите или възстановяване на солени блата, могат да намалят риска от горски пожари или наводнения, коментира Дейв Джоунс, бивш комисар по застраховането в Калифорния. Застрахователите, казва той, трябва да включат доказаното въздействие на екологичното горско стопанство в премиите. Липсата на данни може да бъде проблем. Британският застраховател Aviva обяви наскоро изследователски проект в Ланкашър относно солени блата и крайбрежни влажни зони, които се оказа, че са намалили щетите върху имущество в САЩ от урагана Санди.
Последствията от незастраховаемостта привлякоха вниманието на финансовите регулатори, които преди това разглеждаха климатичните загуби във финансовия сектор като ключов проблем за стабилността. Австралийският макро регулатор тази година превърна в един от своите ключови надзорни приоритети „наличността, достъпността и устойчивостта“ на застраховането. Европейската централна банка (ЕЦБ) изрази загриженост, че само една четвърт от загубите от катастрофи, свързани с климата в ЕС, са застраховани, предвид потенциалните „макроикономически, финансови и фискални въздействия“.
„Незастраховаемостта е първият етап по пътя към необитаемостта“, изтъква Ман от много години. Тя трябва да се управлява по начин, който смекчава, а не изостря рисковете.
 14:25 | 13.10.23 г.

 България и Румъния също попадат в рисковата зона: ескалацията в Черно море тревожи корабособствениците
 „Евростат“: България е с най-евтиния газ за бизнеса в ЕС, цените падат с 10,8%
 Студен фронт обхваща страната: Температурите падат до минус 3° в събота
 Компенсират семейства във Варна за липса на места в детските градини
 Ваучери за храна до 200 евро месечно, сумата над 102,26 евро ще се облага със 7% данък

 дава под наем, Двустаен апартамент, 70 m2 Пловдив, Кършияка, 400 EUR
 дава под наем, Офис, 550 m2 София, Хладилника, 4750 EUR
 дава под наем, Гараж, паркомясто, 15 m2 София, Зона Б19, 75 EUR
 дава под наем, Тристаен апартамент, 102 m2 София, Център, 1050 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Владиславово, 122900 EUR

 Победата на демократите в САЩ поставят под риск бума на AI центровете за данни
 Елиуд Кипчоге: За човека няма граници
 Синя вълна на междинните избори в САЩ обичайно е лоша поличба за борсите
 Какво означава победата на демократите в двете камари на Конгреса за Тръмп?
 Черна гора е напът да стане член на ЕС през 2028 г.

 Електрическа триколка доставя товари на недостъпни места
 Легендата Ford Mustang Fastback се завръща с V8 и 360 к.с.
 Volvo представи най-издръжливия камион в историята си
 Много шофьори правят грешка при паркиране на кола с автоматик
 Слабите места на Mercedes-Benz GLA на старо

 Естетичен лекар с наета линейка: кой раздуха историята за "къщата на ужасите" в Киев?
 СДВР е задържала трима души за разпространение наркотици
 Кабинетът реши: Вдига с 30% данъчните оценки от догодина
 БАБХ: Открита е незаконна кланииця в Ихтиман
 Андрю е призован в съда по дело за финансова измама за 750 000 паунда