


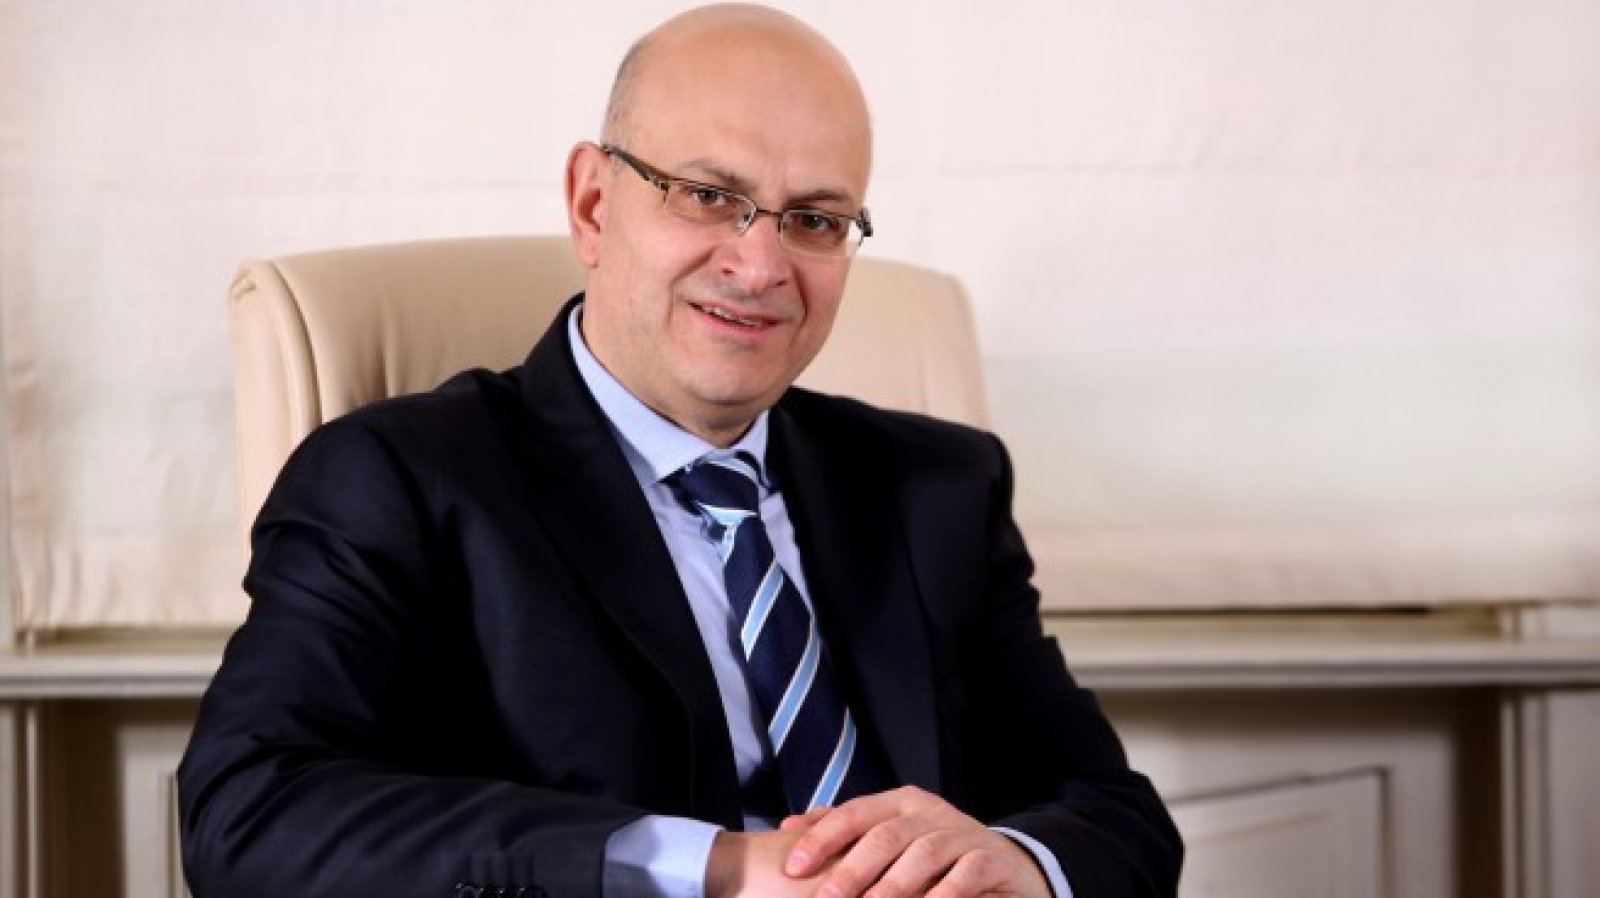


Има ръст на ипотечното кредитиране на пазара, свързан с търсенето. Плавното вдигане на лихвите по ипотечните кредити у нас ще е в рамките на 0,25-0,5 процентни пункта. Тази прогноза за 2024 година направи пред БНР Георги Заманов, главен изпълнителен директор на "Алианц Банк България" и член на управителния съвет на Асоциацията на банките в България.
Що се отнася до депозитите, той очаква увеличението на лихвите да е с 0,25 пр.п. до 0,5 пр.п. и посочи, че същата лихва ще се пренесе при кредитите в периода, когато се коригират лихвите, а това се прави на шест месеца.
Той припомни, че в предишните години „имахме отрицателни лихви, но след повишението им от централните банки вероятно ще започне намаление“ на лихвите, ако е овладяна инфлацията.
-
"Кофас": Ръстът на световната икономика отново ще се забави през 2024 г.
-
Петко Вълков: Пазарите очакват към края на годината лихвите в САЩ да са около 4%
-
К. Масларски: Няма смисъл от нов вътрешен дълг в лева, ако приемем еврото 2025 г.
-
Икономист: При влизане в еврозоната ще се вдигнат лихвите по кредитите, но и по депозитите
„Една от три сделки за недвижими имоти става с банково кредитиране, подчерта Георги Заманов и добави, че при тези факти няма как да се направи извод, че банките надуват балон. – Излиза, че 8% от домакинствата в България имат задължение към банка да плащат ипотечен кредит. Останалото е с пари, които не изискват участие на банково финансиране“.
Заманов подчерта, че българската банкова система е „доволно ликвидна“ и в момента съотношението на кредити към депозити е под 70%.
Банкерът обясни, че портфейлът на ипотечното кредитиране в България е малко под 20 млрд. лева и е нараснал с 3,5 млрд. лева през последната година, а броят на ипотечните кредити е достигнал 200 хиляди.
"Това означава, че 200 хиляди домакинства в България с помощта на банково кредитиране са купили свой дом, ремонтирали са или построили. 19,6 млрд. лв. разделени на 200 хиляди кредита – говорим за една средна сума на ипотечния кредит от 100 хиляди лева. Този размер кара тези, които наблюдават този пазар, да се чувстват комфортно, защото 100 хиляди лева среден ипотечен кредит осигурява едно нормално изплащане и обслужване на всеки един кредит", коментира той.
Заманов даде пример, че при 100 хиляди лева среден размер на кредит и лихва от 2,5%, а през декември тя е била 2,58%, с всички банкови такси и застраховки, свързани с този ипотечен кредит, това прави 496 лева на месец средна вноска. "Ако лихвата се увеличи на 3%, защото говорим, че в Европа лихвите са скочили, но в България това е вързано и с лихвите по депозитите, едно увеличение на лихвите на депозитите би довело до постепенно увеличение на лихвите по кредитите, защото това е крайна лихва, както е изчислена. При 3% - вноската по кредите от 490 лв. би станала 515 лева, т.е. би скочила с 25 лева", даде пример той.
Според него покупките на жилища, когато не са за собствени нужди, са за инвестиция.
 16:17 | 12.02.24 г.

 Иновация: GPS ограничава скоростта на шофьори-рецидивисти
 Съдят трима за кражба на медни проводници
 МЗ: Последните 300 000 дози противогрипни ваксини тръгнаха към личните лекари
 Какво показва цветът на антифриза?
 Спипаха само един дрогиран шофьор за последните 24 часа, 7 обаче отказаха тестване

 дава под наем, Двустаен апартамент, 68 m2 София, Гео Милев, 599 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 79998 EUR
 продава, Тристаен апартамент, 84 m2 Пловдив, Кършияка, 194999 EUR
 продава, Тристаен апартамент, 82 m2 София, Бояна, 282500 EUR
 дава под наем, Магазин, 65 m2 София, Хладилника, 1150 EUR

 Уолстрийт пренебрегна Nvidia, залагайки на нестабилния AI сектор
 Заявките за IPO-то на Anthropic надвишават предлаганите акции шест пъти
 Microsoft се опитва да възстанови Outlook и Copilot след мащабен срив
 Китай е най-големият губещ от падението на Дженсън Хуанг
 Въглищата - неочакваният източник на стратегически суровини за България

 Камион без кабина събра 51 млн долара инвестиции
 Opel Sintra: Американският ван, който се провали в Европа
 Дилър поиска да смени двигател на Toyota, механик реши проблема за секунди
 Никола Цолов ще бъде резерва във Формула 1
 Колите на Mercedes-Benz сами ще потеглят на зелено

 Италия наказа Франция и първа загуба на Зидан
 5.1 по Рихтер стресна остров Крит
 Депутатите забраняват отглеждането на животни за ценни кожи
 Летни жеги до 28° днес, ще бушува силен вятър
 Светът се насочва към катастрофа, към която няма да може да се адаптира























преди 2 години В момента промо лихвите на Пощенска банка започват ОТ 2.90% нагоре ,ако сложим тези 0.5% ще станат от 3.40 % нагоре без да слагаме и ГПР-годишен процент на разходите който оскъпява още кредита .Добавяме и факта че тези лихви са ПЛАВАЩИ!и ще се вдигат още защото корекцията от страна на Европейската банка и Федерелания резерв ще е след средата на годината и ще е с по малко от един пункт което означава високи лихви за дълго, а у нас тепърва ще са високи и още по-високи . отговор Сигнализирай за неуместен коментар