


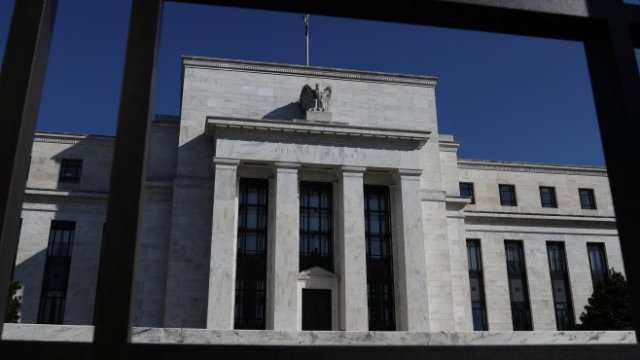
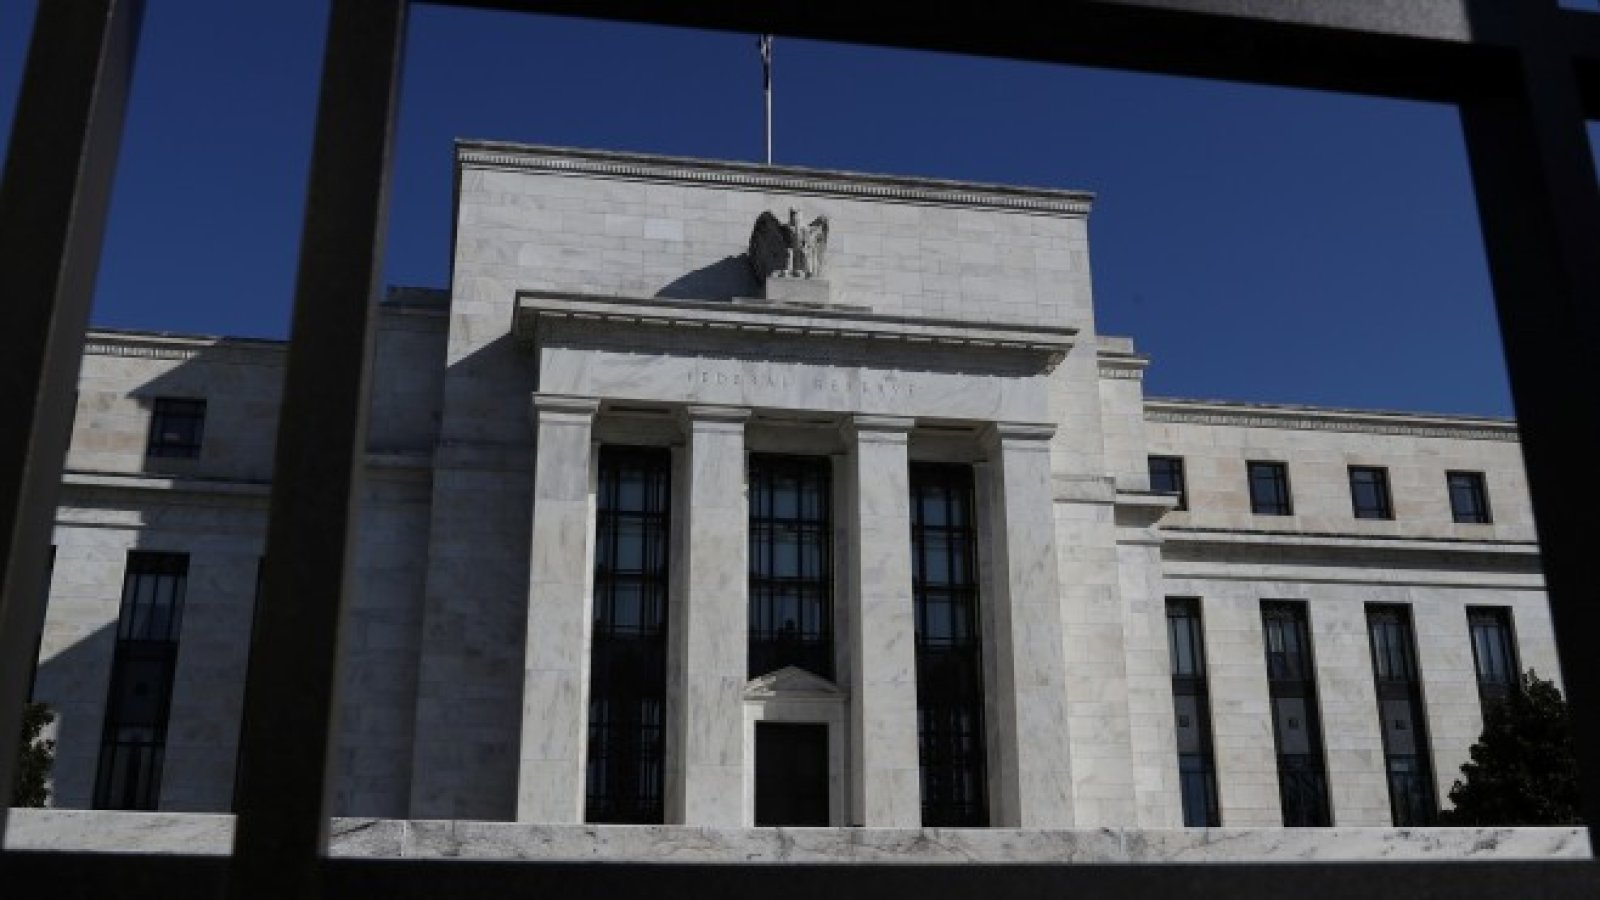


По-експанзионистичното отношение към паричната политика на Федералният резерв на САЩ от края на миналия месец потвърждава обществените настроения за това каква е подходящата парична политика. Но склонността на Фед да понижи лихвите никога не е била най-важният въпрос. Вместо това инвеститорите трябва да питат с каква цел се прави това, пише за Financial Times Мегън Грийн, старши сътрудник в Harvard Kennedy School.
Ниските разходи за заемане може да не постигнат много. Ако Фед не успее да насърчи растежа и инфлацията, доверието в него може да бъде значително подкопано.
Регулаторът е изправен пред два въпроса. Единият е, че забавящият се растеж може да предвещава рецесия, а другият е, че централната банка не успя да приближи инфлацията до целта си от 2% годишно. Стандартната икономическа теория казва, че намаляването на лихвите може да реши и двата проблема, като усили икономическото доверието и насърчи кредитирането.
Увеличената икономическа активност би трябвало да стимулира инфлацията. Но основната спирачка пред растежа днес не е цената на кредитирането, като същевременно седемте години на почти нулеви лихви след финансовата криза не успяха да доближат инфлацията до целта на Фед.
Потребителското доверие остава силно, като е близо до най-високите нива след кризата. Продажбите на дребно се ускориха през последните два месеца. Фед повиши лихвите девет пъти от 2016 г. насам, а търсенето на кредити от потребителите е все още над средното ниво след кризата.
Слабото място на икономиката са бизнес инвестициите, но не заради цената на капитала. Компаниите отлагат плановете си за разширяване заради търговската политика на Доналд Тръмп. Опасенията за разходи, свързани с по-високите мита, и безпокойството за веригите на доставки, снижиха доверието у бизнес ръководителите, което се изрази в по-ниски инвестиции. Поръчките за невоенни капиталови стоки (без самолетите), които са представителни за бизнес инвестициите, спаднаха през април с най-много от пет месеца.
Скорошните заплахи на Тръмп да наложи мита върху мексиканския внос породиха искания за понижаване на лихвите. Фед обаче не може да влияе на търговската политика, а ефектите от паричната политика може да се проявят, след като митата са избегнати.
Не е ясно дали потреблението и инвестициите биха се покачили съществено толкова късно в икономическия цикъл. Последното проучване на Фед показва спад в търсенето на автомобили. Ставките по ипотечните заеми се понижават от октомври, като тези по 30-годишните се върнаха под 4%.
Съществува риск лихвените понижения да подкопаят усилията на Фед за поддържане на финансовата стабилност. Пазарите на акции са близо до нови върхове. Централната банка може да помогне на компаниите да рефинансират дълговете си, но ниските лихви също така ще насърчат рисковото емитиране на дълг - нещо, за което председателят на Фед Джером Пауъл наскоро предупреди.
Другото безпокойство на Фед е ниска или забавяща се инфлация. Регулаторът се опасява, че инфлационните очаквания се откъсват от другите пазарни сигнали. Мярката за инфлацията на Фед – индексът на личните потребителски разходи – се повишава само с 1,5% годишно след финансовата криза. Федералният резерв предвижда, че тя няма да достигне 2% поне до 2021 г.
Наскоро президентът на клона на Фед в Далас Робърт Каплан подчерта, че паричната политика може да се справи с цикличните фактори на инфлацията, но не и със структурните, към които принадлежат технологиите и глобализацията.
Посочените два фактора отслабват способността на бизнеса да вдига цените и усилват пазарната сила на потребителите. Ако понижените лихви от Фед не успеят да подкрепят растежа и инфлацията, доверието в централната банка може да бъде подкопано, преди да настъпи следващия икономически спад.
Без доверие Фед рискува да стане неефективен. Анализаторите вече се тревожат дали централната банка има достатъчно инструменти да се бори със следващата рецесия. Ако инвеститорите не вярват, че наличните инструменти ще проработят, Фед ще влезе в битката със завързани ръце.
 07:46 | 14.09.22 г.

 Нови HD фарове превръщат нощното шофиране в интерактивно преживяване
 Обявиха приема на кандидатурите за годишните студентски награди на Община Варна
 Варна отново се включва в Световния ден на ходенето
 Областният управител на Варна и зам.-посланикът на Япония у нас обсъдиха новата визия на правителството
 Началникът на отбраната е подал рапорт за освобождаване от военна служба

 продава, Тристаен апартамент, 130 m2 София, Гео Милев, 484000 EUR
 продава, Вила, 40 m2 Солун, 115000 EUR
 дава под наем, Двустаен апартамент, 76 m2 София, Манастирски ливади Запад, 799 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Студентски Град, 570 EUR
 продава, Промишлен имот, 400 m2 Хасково, Индустриална Зона - Изток, 185000 EUR

 Дъждовната вода ще мие електробусите в бъдещия зелен гараж на София
 Кои храни поскъпнаха тази година заради климатичните промени
 Toyota обмисля да продава японския отговор на Rolls-Royce по света
 16 водещи експерти търсят къде ще бъде капиталът през 2027 г. на форума „Силата на инвестициите“
 Бърнам рискува с радикални промени, знаейки, че могат да се обърнат срещу него

 Stellantis спира три завода във Франция заради дефицит на батерии
 Мерките на САЩ срещу китайците удрят... Mercedes и Volvo
 Как бързо да възстановите сцеплението върху лед
 Полицаи си поръчаха тунинговано Ferrari 812
 Шефката на General Motors печели колкото за една нова кола... на час

 Сеул: Зеленски разкри случая с пленниците, за да спечели подкрепа за оръжие
 Лейди Гага иска дъщеря ѝ да има нормално детство
 Нумерологична прогноза за месец октомври 2026
 Катедрали, книги и артефакти: Украйна обвинява Русия в системното им унищожаване
 Нов спор между Атина и Скопие: Гърция настоява за промени в учебниците

















преди 7 години Инфлация не се помпи с лихвени проценти. Въобще връзката евтин кредит-бизнес активност е много спорна. Най-сигурният начин да се напомпи една инфлация е с умерен растеж на доходите - през заплати и пенсии(еднократни плащания, бонуси и тн). отговор Сигнализирай за неуместен коментар