




Много известни и уважавани експерти прогнозират срив на фондовия пазар през следващите месеци или тримесечия въз основа на нарастващите доходности на облигациите, високите оценки и спекулативното поведение на пазарните участниците.
Това може да е така, но може и да не е. Пазарна корекция със сигурност е възможна, но всяка реална заплаха за глобалната финансова стабилност ще продължи да бъде посрещана с огромни дози монетарни и фискални стимули, пише за Financial Times Ерик Найт, главен изпълнителен и инвестиционен директор на Knight Vinke Asset Management.
Това е особено вярно в светлината на „празния чек“, който повечето правителства получичиха за пандемични помощи. Фискалните дефицити ще нараснат, както и дългът на публичния сектор, а валутите на държавите, които финансират дефицитите си чрез печатане на пари, ще спаднат, подклаждайки инфлацията през задната врата.
Инвеститорът в стойност у мен смята, че корекцията е много закъсняла, но еуфорията - задвижвана от ваксинациите, правителствените помощи и премахването на ограниченията за пътуване и социално взаимодействие - е трудно да се пренебрегне. Справянето с това противоречие е трудно за много мениджъри на активи и често води до парализа.
Но има решения. Инвеститорите, които имат способността да го направят, трябва да се съсредоточат върху създаването на стойност за дълги периоди от време, вместо да се стремят да уловят следващия спад на пазара. Ефектите от капитализацията са такива, че се изисква само малко увеличение във възвръщаемомстта, за да се компенсира дори голям спад на пазара.
Това, което ме притеснява повече, е, че дългът в сравнение с брутния вътрешен продукт сега е на рекордни нива в САЩ, еврозоната, Великобритания, Япония и Китай. Дългът на частния сектор е особено опасен, тъй като има тенденция да се увеличава стабилно за много дълги периоди от време, като често събаря банки, когато цикълът внезапно приключи.
Дълговите цикли се прекратяват чрез намаляване на задлъжнялостта, което в контекста на крехка икономика може да бъде предизвикано дори от малък шок за системата - като пословичната сламка, която чупи гръбнака на камилата. Катализаторите могат да дойдат от всяка посока, независимо от икономическите перспективи: те варират от граждански вълнения до колапс на хедж фонд, пандемия или военна криза.
Суперциклите с продължителност 75 години или повече е малко вероятно да вълнуват повечето инвеститори, но са от изключително значение за тези, чиито отговорности включват грижата за интересите на нашите деца и внуци.
Всеки от най-големите епизоди на намаляване на задлъжнялостта през последните 300 години не само е причинил огромни сътресения в световната икономика, но е свързан и с геополитическа „смяна на караула“: Френската революция и последвалите конфликти съвпадат с упадъка на Франция, както и Голямата депресия с този на Великобритания. По същия начин японската криза от 90-те години може да е проправила пътя на Китай да замени страната като фабриката на света.
Продължителността на суперциклите прави дълговите кризи в частния сектор почти невъзможни за предвиждане, въпреки че причините (и последиците) могат да бъдат идентифицирани предварително. Към днешна дата вярвам, че основните рискове все пак се намират във финансовия сектор, където ливъриджът се увеличава (противно на регулаторните показатели, които създават впечатление за по-стабилни баланси).
Дълговата криза, която назрява днес, може да допринесе за разделянето на еврозоната на две части: твърд валутен блок на север и икономика, базирана на туризма, на юг.
Официалната статистика на дълга все още не отчита пълната цена на пандемията, като има доказателства, че нивото на смущения в някои страни е изцяло в противоречие с „възстановяващата се икономика“, представяна от някои. Дългът в няколко страни се увеличава до нива, които все още не са тествани от продавачите на пазара на облигации. Очаквайте завръщане на порочния цикъл в Европа, който обвързва платежоспособността на банките с тази на техните страни. Франция, Италия и Испания са държавите, които трябва да се наблюдават.
И така, какъв съвет може да даде мениджър на активи на инвеститорите днес? Първо, фокусирайте се върху създаването на стойност и дългосрочните инвестиции, като заключите каквато възвръщаемост можете за възможно най-дълъг период.
След като възвръщаемостта на инвестициите е в трайна низходяща тенденция, аз съм твърдо убеден, че това е единственият начин да се избегне реинвестиционният риск: рискът, че когато дадена инвестиция достигне падежа си, тя не може да бъде заменена с нова със също толкова привлекателна възвръщаемост. Второ, фокусирайте се върху реални активи, които предлагат известна степен на защита от инфлация. Трето, хеджирайте валутните експозиции. От секторна и географска гледна точка от известно време препоръчваме на нашите клиенти да се съсредоточат върху инфраструктурни активи - придобити чрез инвестиции на публичните пазари на акции, а не чрез частни търгове - и да избягват експозиции към южната част на еврозона.
 18:05 | 13.09.22 г.

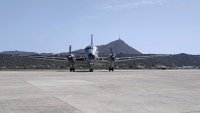 Франция удължава престоя на самолет за морско патрулиране в Черно море
 Председателят на КЗП Мая Манолова идва във Варна
 Таксиметров шофьор помогна за залавянето на мъж, ограбил глухоняма жена във Варна
 Руска хакерска група атакува смартфони по света, засегнат е и български сайт
 Жена пострада при пожар, тръгнал от газова бутилка, лекуват я във ВМА – Варна

 дава под наем, Тристаен апартамент, 98 m2 София, Изток, 960 EUR
 продава, Земеделски имот, 9162 m2 Бургас област, с.Резово, 55000 EUR
 дава под наем, Склад, 110 m2 София, Горна Баня, 1480 EUR
 дава под наем, Магазин, 100 m2 София, Горна Баня, 1789 EUR
 дава под наем, Офис, 100 m2 София, Горна Баня, 1789 EUR

 Sony повиши прогнозата си за печалбата след успеха на "Spider-Man" и видеоигрите
 От хоби към професия: Как геймърите могат да печелят от уменията си
 Москва залага на енергия и образование в битката за влияние в Африка
 Дебора Елмс: Имаме промяна в търговията
 Уроците след еврозоната, златото като убежище и цените на горивата – във фокуса на Investor Finance Forum 2026

 Защо модерните фарове струват цяло състояние
 Собственици на новата Toyota RAV4 пропищяха от проблем с интериора
 Mercedes EQS отива за скрап след само 4 години
 Какво става с двигателя след само две смени на маслото за 112 000 км
 Европа направи нова крачка към отмяна на забраната на ДВГ

 Заради забележка: 16-годишен удари с глава учител в Септември
 Времето утре: слънцето се показва, градусите скачат до 14
 Драмата в Гурково: кой кого е следил?
 5 практични помощника за дома и автомобила от HomeMax за по-спокойно посрещане на зимата
 Кремен Георгиев за "Топлофикация": Огромни дългове и остарели тръби


















преди 5 години Еврозоната е жертва на прилаган метод за емитиране на евра с неограничени щети.Ако не е злокобната парична процедура, държавите от еврозоната нямаше да имат сегашни дългове.Защо еврозоната е със съдбовна парична грешка? отговор Сигнализирай за неуместен коментар