




Бившият треньор от Националната футболна лига на САЩ Бил Парсълс веднъж прочуто заяви: „Ти си това, което спортната ти статистика казва, че си“. Един треньор може да се опита да оправдае поредица от загуби, като се позове на недоброто планиране, злощастните контузии или дребните грешки на играчите, но грубата реалност е, че отбор в лоша серия е слаб отбор.
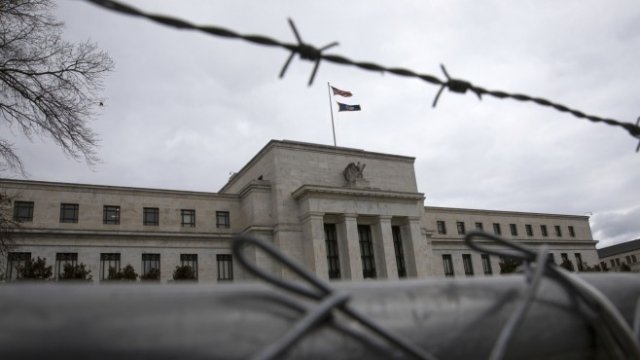
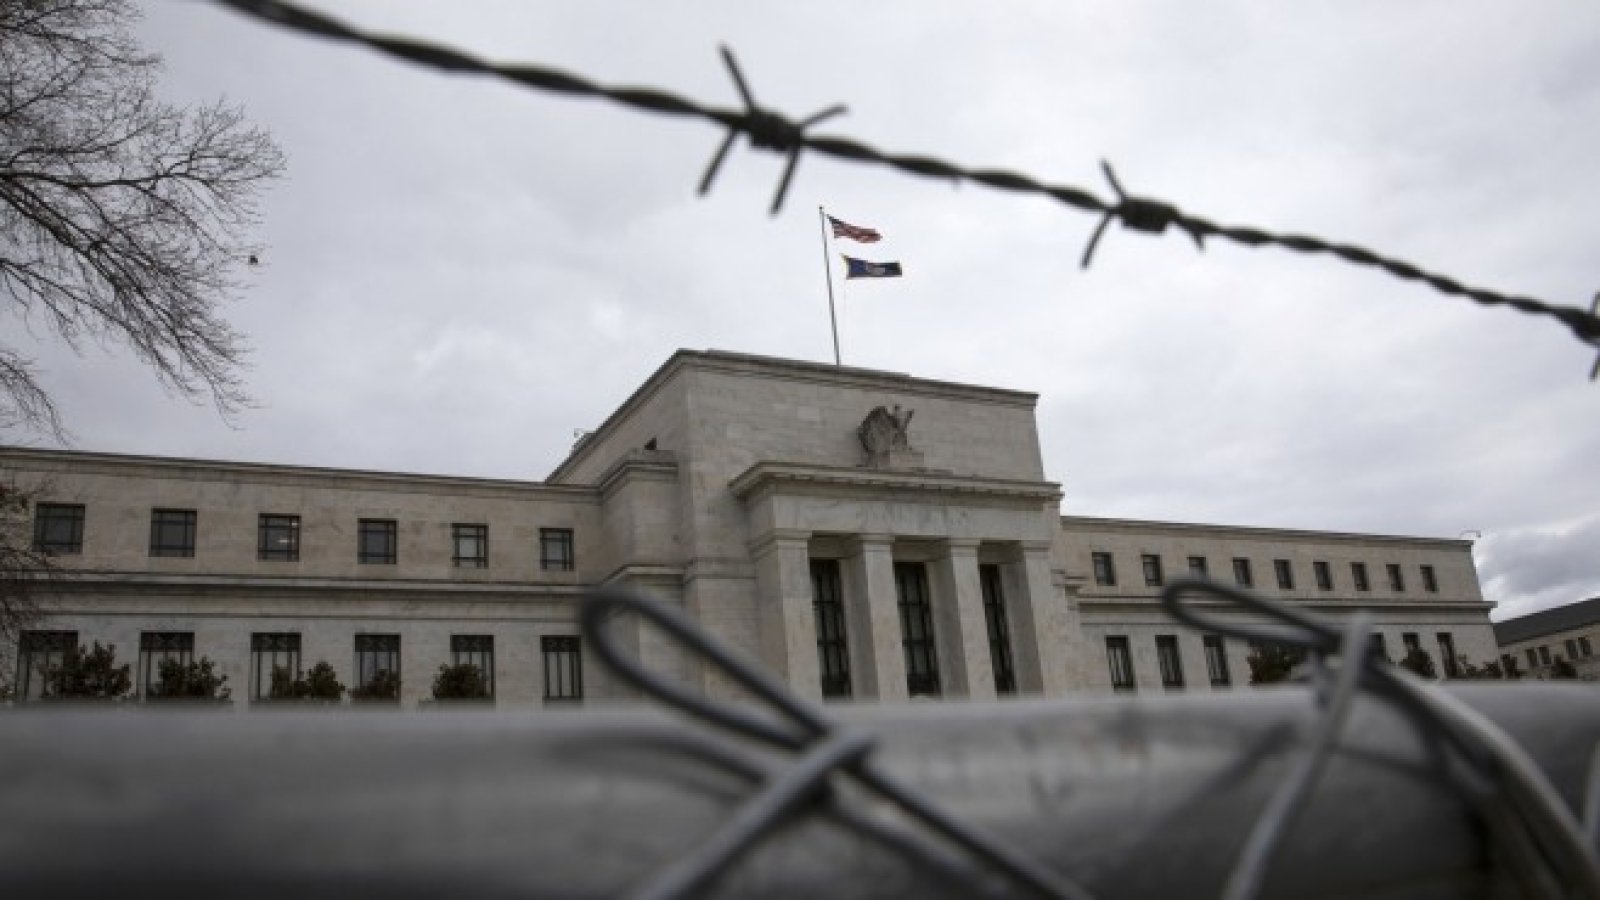
Федералният резерв на САЩ твърди, че се бори с инфлацията, но преди някой да обяви централната банка за ястребова (монетарно рестриктивна - бел. прев.), изглежда уместно да перифразираме Парсълс: вие сте това, което реалната основна лихва на Фед казва, че сте, пише за Financial Times Ричард Бърнстийн, главен изпълнителен и инвестиционен директор на едноименната консултантска компания.
Реалният лихвен процент по федералните фондове (т.е. целевия лихвен процент, по които банките си отпускат краткосрочни заеми, коригиран с инфлацията) исторически е бил надежден измерител на паричната политика. Когато този лихвен процент е положителен, то лихвите са достатъчно високи, за да забавят номиналния растеж. Но когато реалната лихва по федералните фондове е отрицателна, това предполага, че Фед се опитва да разпали икономиката.
Всяка рецесия в САЩ през последните 50 години е била предшествана от положителна основна лихва на централната банка. И Фед правилно поддържаше тази лихва отрицателна през по-голямата част от периода след финансовата криза, тъй като спадът в банковото кредитиране направи дефлацията по-голям риск от инфлацията.
Въпреки факта, че инфлацията е на 40-годишен връх почти по всяка мярка (8,3% е потребителската през април на годишна база – бел. прев.), реалният лихвен процент по федералните фондове сега е отрицателен до степен, която далеч надхвърля историческите средни стойности. В момента той е -7,5%, спрямо 50-годишна средна стойност от 1%. Основната лихва на Фед беше над 10% в пика на председателството на Пол Волкър, борещо се с инфлацията през 80-те години.
Американската и световната икономика се промениха съществено за 40 години и извънредното монетарно затягане на Волкър може да не е оправдано днес. Но трябва сериозно да се запитаме дали сегашният реален лихвен процент по федералните фондове ще забави икономиката, да не говорим за ограничаване на инфлацията.
Някои икономисти защитават плахите действия на Фед, като сочат, че инфлацията ще се охлади, след като текущите тесни места във веригата на доставки се разтикат. Но смущенията в предлагането са основната причина за най-тежките пристъпи на инфлация в САЩ. Петролните ембаргота от периода 1973-74 г. и 1979 г. подхраниха пълномащабна инфлационна спирала заплати - цени.
 21:10 | 13.09.22 г.

 Иновация: GPS ограничава скоростта на шофьори-рецидивисти
 Съдят трима за кражба на медни проводници
 МЗ: Последните 300 000 дози противогрипни ваксини тръгнаха към личните лекари
 Какво показва цветът на антифриза?
 Спипаха само един дрогиран шофьор за последните 24 часа, 7 обаче отказаха тестване

 дава под наем, Двустаен апартамент, 68 m2 София, Гео Милев, 599 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 79998 EUR
 продава, Тристаен апартамент, 84 m2 Пловдив, Кършияка, 194999 EUR
 продава, Тристаен апартамент, 82 m2 София, Бояна, 282500 EUR
 дава под наем, Магазин, 65 m2 София, Хладилника, 1150 EUR

 Въглищата - неочакваният източник на стратегически суровини за България
 К. Фезелов: Основният проблем на Европа е суровинен, не индустриален и финансов
 Преговорите на COP31 разкриват катастрофалния свят без американско лидерство
 Макенти: Европа трябва да участва във всякакви преговори за Украйна
 Макенти: Всеки трябва да участва в защитата на Украйна

 Камион без кабина събра 51 млн долара инвестиции
 Opel Sintra: Американският ван, който се провали в Европа
 Дилър поиска да смени двигател на Toyota, механик реши проблема за секунди
 Никола Цолов ще бъде резерва във Формула 1
 Колите на Mercedes-Benz сами ще потеглят на зелено

 Домашна ракия само у дома, иначе глоба 1000 евро
 Британи и Патрик Махоумс чакат четвъртото си бебе!
 Холивудските приятели на Брус Уилис са го изоставили
 Викове "Оставка!" и "БКП!" посрещнаха Евтим Милошев в НДК
 Оправдаха Лютви Местан за катастрофата със загинало бебе






















