


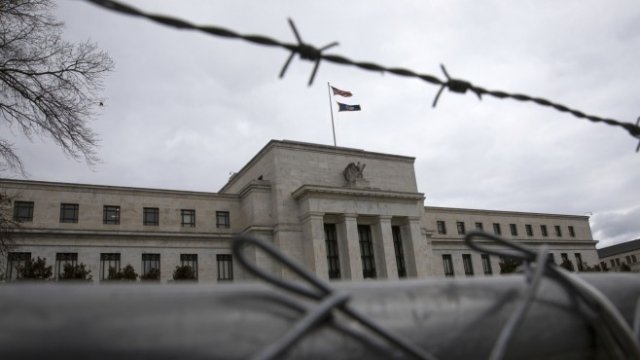


Важно е, че днешните прекъсвания на доставките вече продължават по-дълго от петролните ембаргота от 1973-74 г. и 1979 г. взети заедно, а веригите за доставки все още остават затлачени. Забележително е как инвеститорите, и в не по-малка степен Фед, омаловажават едно от най-значимите икономически събития в историята на САЩ.
Независимо дали предлагането е ограничено, или търсенето е твърде силно, инфлацията просто отразява търсене, по-голямо от предлагането за продължителен период от време. Урокът на Волкър, начело на Фед беше, че централната банка има ограничени възможности да увеличи предлагането на стоки или труд, така че единственият начин да потуши инфлацията е да повиши лихвените проценти достатъчно, за да унищожи търсенето и да предизвика рецесия.
Въпреки уроците от миналото Фед в момента вярва, че може да осигури така нареченото „меко приземяване“ на икономиката – т.е. инфлацията да се върне към по-благоприятни нива без рецесия и без това да навреди на силния пазар на труда в САЩ. Оптимизмът на Фед предизвика дискусия дали ще настъпи рецесия, или не.
Този текущ дебат за твърдо или меко кацане обаче изглежда фалшива дихотомия. Трети възможен резултат може да е следният: Фед не действа достатъчно енергично, за да предизвика каквото и да е охлаждане на номиналната икономика и инфлацията продължава по-дълго от настоящия консенсус.
Пазарите изглежда обмислят този трети вариант. Кривата на доходността при държавните ценни книжа (ДКЦ) между 3-месечния и 10-годишния матуритети е най-стръмната от седем години, като инвеститорите искат повече възвръщаемост за държане на дългосрочен дълг. Подобно изправяне на кривата по време на затягане на паричната политика говори, че Фед губи, а не печели доверие в борбата си с инфлацията.
Комбинацията от плах Фед, значителна инфлация и загърбването от инвеститорите на традиционните проинфлационни активи изглежда представлява инвестиционна възможност.
Въпреки че инвеститорите донякъде гравитираха към традиционните хеджове, като индексирани с инфлацията ДКЦ и фондове в недвижими имоти, те като цяло запазват ниски тегла на активите, които печелят най-много от инфлацията: енергия, материали, индустриални акции, дългове с по-ниско качество, суровини и свързаните с тях държави, злато и реални активи като дървесина, земеделска земя и тръстове, които предлагат доходи от права на собственост върху ресурси.
Федералният резерв иска да гледат на него като на съвестен борец с инфлацията, но изключително отрицателната му реална лихва сочи друго. Въпреки реториката на Фед, той е това, което реалният лихвен процент по федералните фондове казва, че е.
 21:10 | 13.09.22 г.

 Иновация: GPS ограничава скоростта на шофьори-рецидивисти
 Съдят трима за кражба на медни проводници
 МЗ: Последните 300 000 дози противогрипни ваксини тръгнаха към личните лекари
 Какво показва цветът на антифриза?
 Спипаха само един дрогиран шофьор за последните 24 часа, 7 обаче отказаха тестване

 дава под наем, Двустаен апартамент, 68 m2 София, Гео Милев, 599 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 79998 EUR
 продава, Тристаен апартамент, 84 m2 Пловдив, Кършияка, 194999 EUR
 продава, Тристаен апартамент, 82 m2 София, Бояна, 282500 EUR
 дава под наем, Магазин, 65 m2 София, Хладилника, 1150 EUR

 Въглищата - неочакваният източник на стратегически суровини за България
 К. Фезелов: Основният проблем на Европа е суровинен, не индустриален и финансов
 Преговорите на COP31 разкриват катастрофалния свят без американско лидерство
 Макенти: Европа трябва да участва във всякакви преговори за Украйна
 Макенти: Всеки трябва да участва в защитата на Украйна

 Камион без кабина събра 51 млн долара инвестиции
 Opel Sintra: Американският ван, който се провали в Европа
 Дилър поиска да смени двигател на Toyota, механик реши проблема за секунди
 Никола Цолов ще бъде резерва във Формула 1
 Колите на Mercedes-Benz сами ще потеглят на зелено

 Защо водените от САЩ преговори с Русия и Украйна не доведоха до съществен пробив?
 Домашна ракия само у дома, иначе глоба 1000 евро
 Британи и Патрик Махоумс чакат четвъртото си бебе!
 Холивудските приятели на Брус Уилис са го изоставили
 Викове "Оставка!" и "БКП!" посрещнаха Евтим Милошев в НДК






















