Материалът е предложен от credit.blog.bg, автор в категория „Бизнес“ на Blog.bg
Основната заблуда на кредитополучателите е, че трябва да връщат колкото им иска банката, а с 2 вноски годишно в повече, ще нулирате тройно повече главница, с което по-голям процент от вноската ще отива за погасяване на главница в бъдеще и мултиплициращият ефект ще работи за вас.
Да разгледаме реален кредит. Изтеглен през юни 2007 г. за 148,5 хил. валутни единици със срок от 35 години. Месечната вноска е 941 валутни единици, от които само 94 единици са главница и 847 валутни единици са лихви. Така за 2 години са погасени едва 2 256 валутни единици главница, въпреки че са изплатени вноски за 22 584 единици. Тоест едва 10% отива за главница.
Според клаузите на основната част от ипотечните кредити всеки длъжник има право да погасява годишно по две (нито повече, нито по-малко, и то наведнъж) вноски, без наказателна такса. След внасянето им вариантите са два - да се промени погасителният план, или да се намали срокът на кредита.
Ако кредитополучателят се е възползвал от тази опция и е внесъл общо 4 вноски за тези две години, по 941 вал. ед. на вноска, това прави общо 3 764 вал. ед. Така той би погасил 6 020 единици от главницата, или със 167% повече, за сметка на 2 вноски годишно, което е само със 17% повече от задължителните 12 вноски.
Тоест 17% повече водят до 167% по-голям ефект, или близо 10 пъти.
Ако приемем, че след двете допълнителни вноски изберете намаляване на месечните вноски (промяна на погасителния план), а не скъсяване на срока на кредита, то вноските ви вече ще са по-ниски. Спестените по-този начин пари ще можете да използвате, за да внесете две допълнителни вноски следващата година и т.н.
Посоченият кредит е 35-годишен, като в рамките на 10 г. можете значително да го намалите, тоест „убиете“. На 35-тата година от кредита няма да внасяте по 941 валутни единици на месец, а доста по-малко.
При нормалния погасителен план за 10 г. ще погасите едва 15 хил. от главницата и тя ще остане 133 хил. единици. Ако внасяте по 2 вноски в повече (17% в повече), ще сте погасили близо 40 хил. лв. от главницата, или близо 25 хил. в повече при внесени само 18 хил. в повече. Причината е, че след като ударно сте намалили главницата, по-бързо по-голяма част от вноската ще отива за погасяване на лихви, а не за главница (както писахме по-горе в началото само 10% от вноската погасяват главница, а в края 100% е за главница).
За коментари и целия постинг на credit.blog.bg
 10:54 | 14.09.22 г.

 Тревожно: Световните запаси от дизел са на критичен минимум
 3 ноември ще бъде неучебен ден за всички училища във Варна
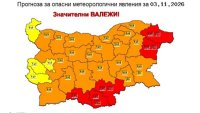 Областният управител на Варна към общините: Подгответе се за червения код
 МОСВ предупреждава за повишение на речните нива в Дунавския и Черноморския басейн
 България ще привлича корейски инвестиции

 дава под наем, Етаж от къща, 85 m2 София, Симеоново, 850 EUR
 продава, Къща, 280 m2 София област, с.Бракьовци, 165000 EUR
 дава под наем, Тристаен апартамент, 98 m2 София, Симеоново, 700 EUR
 дава под наем, Магазин, 38 m2 Варна, Автогарата, 480 EUR
 продава, Двустаен апартамент, 92 m2 София, Манастирски ливади Изток, 375000 EUR

 IMO: Загубихме 100 кораба в Черно и Азовско море от юни досега
 IMO: Да спре използването на корабоплаването като лост
 IMO: Няма потвърждение Ормуз да е прочистен от мини
 IMO: За октомври в Ормуз има 30 атаки над кораби
 Алтман каза, че AI ще промени енергийната икономика

 Първият SUV на Ram - V8 и до 777 к.с.
 Volvo опрости управлението на седалките
 Таен подземен гараж крие 301 автомобила
 Глобалните запаси на дизел са на най-ниското си ниво от 35 години
 Собственик на Porshe Taycan получи сметка от 50 000 евро 24 часа след покупката

 Тенденции при маникюрите за ноември
 Хайди Клум шокира с последния си костюм за Хелоуин
 Том Круз прави каскади от 2-годишен
 Жертвите на руската бомбардировка в Комишуваха достигнаха 26
 На 3 ноември 1957 г. Лайка полита към космоса: Защо СССР избира кучета за мисията?