


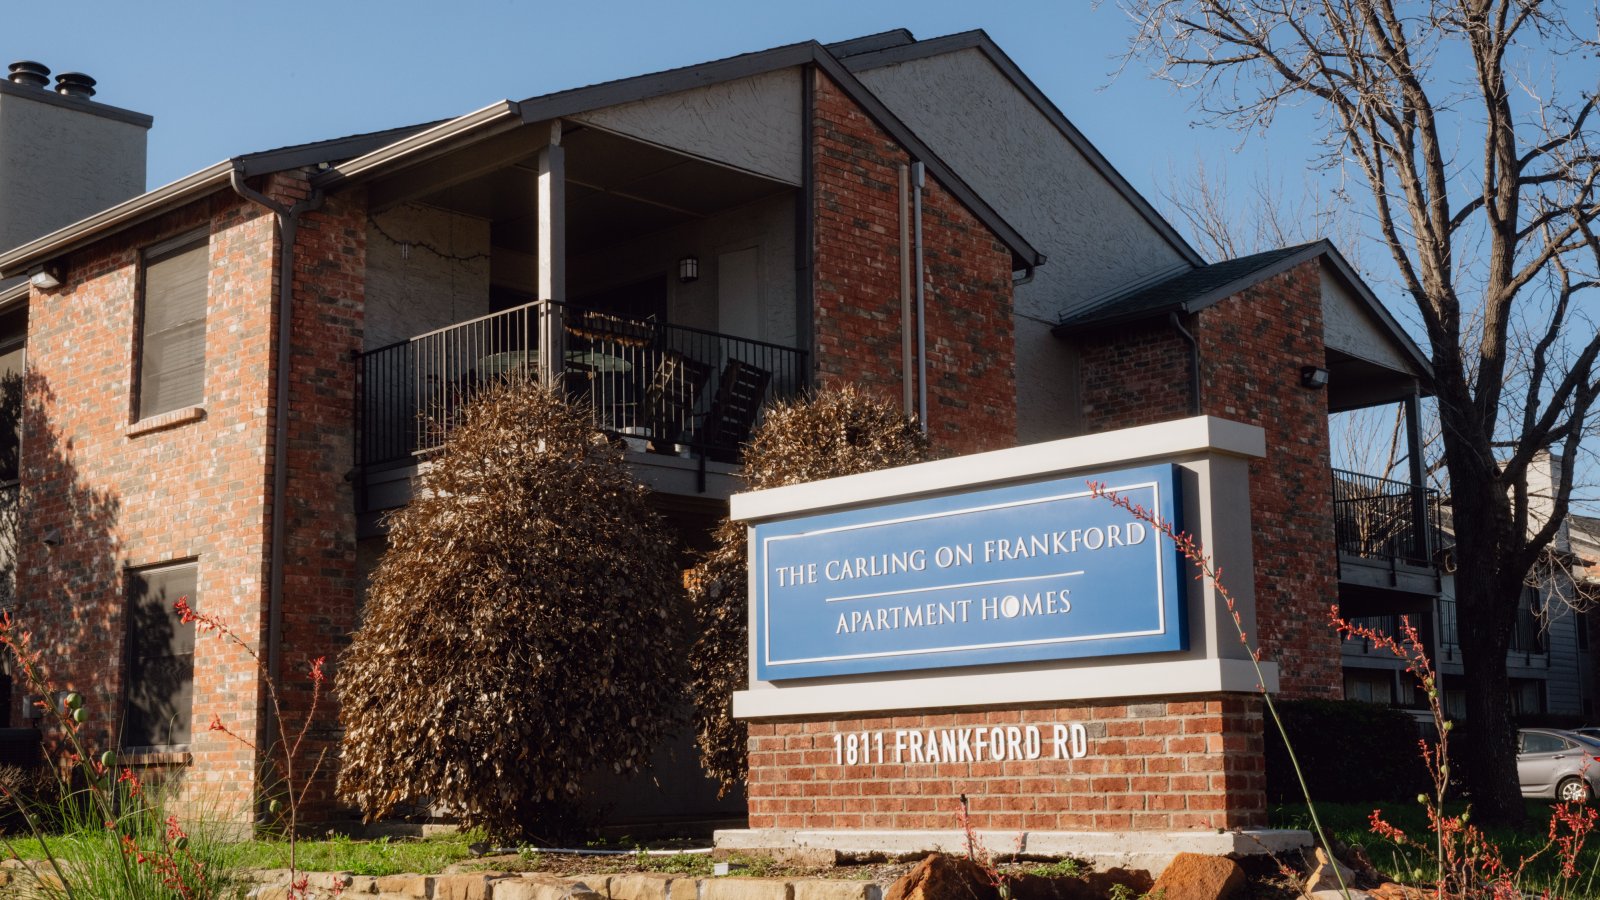


Днешният жилищен пазар в САЩ е най-трудният от десетилетия, а това създава големи притеснения на представителите на поколенията Y (родените в периода 1981-1996 г.) и Z (1997-2012 г.), които търсят първия си дом. Хората от т. нар. бейби бум поколение (родените между 1946 г. и 1964 г.) знаят за какво става дума, пише Wall Street Journal.
Достъпността на жилищата за покупка намаля миналата есен до най-ниското си ниво от септември 1985 г. и спадна почти до същото ниво отново през юни. През 1985 г., когато Роналд Рейгън беше президент, а Microsoft пусна Windows 1.0, милиони американци от бейби бум поколението бяха в края на 20-те и началото на 30-те си години, най-добрите години за покупка на жилище. Те също се оказаха изключени от пазара заради високите цени.
Но тъй като купувачите в средата на 80-те години на миналия век имаха много по-голямо предлагане на жилища, те станаха по-достъпни, тъй като лихвите по жилищните заеми намаляха през следващите години.
Купувачите на първо жилище тези дни имат значително повече затруднения. Макар че достъпността вероятно ще се подобри до края на годината, ако лихвите по заемите намалеят, а наличностите продължат да растат, за купувачите на жилища няма да стане значително по-добре без много повече жилищно строителство, казват икономисти.
Тогава и сега
Показателят за достъпността на Националната асоциация на брокерите на недвижими имоти включва средните цени на съществуващите еднофамилни жилища, лихвите по ипотечните кредити и средните доходи на домакинствата. Макар че те са приблизително същите като в средата на 80-те години на миналия век, двигателите на жилищния пазар и нагласите на потребителите са съвсем различни.
В средата на 80-те години цените на жилищата бяха необичайно високи в сравнение с доходите. Лихвите по жилищните заеми нараснаха над 18% през 1981 г. и останаха на ниво над 10% през по-голямата част от десетилетието и това притесни купувачите.
Сега лихвите по ипотечните кредити са малко под 6,5%, сочат данни на Freddie Mac. Това е над два пъти повече спрямо нивото им през 2021 г., но е под дългосрочното средно равнище от 1971 г. насам. Но цените на жилищата са много по-високи, след като нараснаха с над 50% от 2019 г. насам.
Лихвите по жилищните заеми нараснаха бързо в края на 70-те години на миналия век, когато Федералният резерв повиши краткосрочните си лихви, за да забави инфлацията. След като достъпността на покупките на жилища достигна рекордно дъно през 1981 г., продажбите на жилища намаляха. Но средната цена на съществуващите домове, която не е коригирана към инфлацията, продължи да расте на годишна база, сочат данните на NAR.
Достъпността се подобри след 1981 г., когато инфлацията беше овладяна, а лихвите по жилищните заеми намаляха. Това е ключова разлика спрямо днес – купувачите на жилища през 1985 г. бяха по-оптимистични, отколкото са днес, тъй като достъпността се подобри спрямо няколко години по-рано.
През септември 1985 г. 72% от потребителите са заявили, че моментът за покупка на жилище е добър, сочи допитването за нагласите на потребителите на Мичиганския университет. През юни 2024 г. на такова мнение са само 12% от анкетираните.
Достъпността се влоши значително спрямо последните години, когато лихвите по жилищните заеми намаляха до рекордно дъно по време на пандемията от Covid-19.
През януари 2021 г. едно семейство се е нуждаело от доход от 49 152 долара, за да си позволи еднофамилно жилище на средна цена с първоначална вноска от 20%, сочи индексът за достъпността на NAR. През юни 2024 г. семейството е трявало да има доход от 110 544 долара, за да направи същата покупка.
Другите разходи, свързани с жилищната собственост, включително имотни данъци и застраховка на дома, също се увеличават.
Продажбите на съществуващи жилища намаляха през 2023 г. до най-ниското си ниво от 1995 г. насам и останаха на ниски нива през първото полугодие на 2024 г.
 10:30 | 31.08.24 г.

 Коцев: Аварията край Колхозния пазар е отстранена, следва ремонт
 България е аут от Евроволей, след като допусна пълен обрат срещу Германия
 Седмичен хороскоп 21 септември - 27 септември 2026
 Черно море взе точка от Арда в Кърджали
 Варненец победи №2 в европейската ранглистата по пикълбол в Сиена

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Бейли: Ефектът на кризата в Персийския залив беше доста слабо
 Според Лескюр спредът между Франция и Германия е заради бюджетни проблеми, част 2
 Рискът на скъсаното уплътнение за световната икономика
 Според Лескюр спредът между Франция и Германия е заради бюджетни проблеми, част 1
 BofA предупреди за повторение на 2022 г. - лихвите в САЩ да надхвърлят 5%

 Емблемата на Lamborghini мина през много промени през годините
 Електрическото BMW M3 атакува планински връх
 Петте най-надеждни японски автоматика
 Новата DMD технология променя автомобилните фаровете
 Audi завежда дело заради внос и продажба на... AUDI

 Проф. Атанасов: Липсват ясно дефинирани критерии в образованието
 5 работещи трика за по-стабилен семеен бюджет
 Йотова: В Кюстендил се пази любовта на всеки българин към земята
 Плевнелиев иска мобилизация на проевропейските сили за президентския вот
 Иран представи условията си за подновяване на преговорите със САЩ




















преди 2 години Да си пръскат дървените курници редовно, че термитите не прощават! отговор Сигнализирай за неуместен коментар
преди 2 години И за собствениците на жилища не е лесно.Тези с 3 пр. ипотеки си сложиха златни белезници. Не могат да продадат. Ако го направят отиват на 6.5 пр при нова покупка.А изплатените получиха застраховка на къща и/или имот под наем двойно по висока - ако дори можете да получите застраховка. RE има много разходи за носене. Съкровищни отговор Сигнализирай за неуместен коментар