


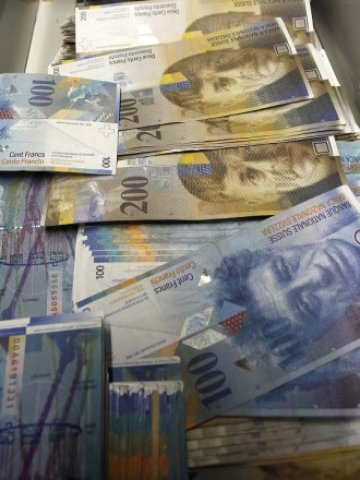
Дълговата криза в еврозоната може да се задълбочи заради кредитополучатели от Източна Европа, които са използвали ниските лихви по кредитите в швейцарски франкове преди години, а сега не могат да погасят задълженията си заради рязкото поскъпване на валутата на Швейцария. Такова е мнението на анализатори от UBS Wealth Management, цитирано от Bloomberg.
Кредитори като UniCredit, Erste Group Bank, Raiffeisen Bank International и Bayerische Landesbank имат портфейл от кредити в размер на 80 млрд. швейцарски франка към домакинства от Унгария, Полша и Хърватия, посочват анализаторите.
От началото на май франкът е поскъпнал с 8 на сто срещу унгарския форинт, с 14 на сто срещу полската злота и с 10 на сто срещу хърватската куна. Това води до значително увеличение на стойността на задълженията на кредитополучателите, а в доста случаи – и до необслужване на заеми.
Според Килиан Ребер от UBS има 20 до 30 процента шанс силният франк да отключи вълна от фалити в Източна Европа. Това пък би могло да принуди европейските банки да търсят ново спешно финансиране.
От началото на годината швейцарският франк е валутата, която се представя най-силно. Това се случва въпреки понижението на лихвения процент до рекордно ниско ниво и предупрежденията на централната банка, че ще бъдат взети мерки срещу поскъпването на франка.
През последното десетилетие кредитите в швейцарски франкове бяха доста разпространени в Източна Европа. На тях се гледаше като начин да се избегнат високите лихвени проценти в местна валута.
Само в Унгария над 60% от кредитите на домакинствата са във франкове. Това се равнява на 16 на сто от брутния вътрешен продукт на страната, посочват от UBS. За Полша и Хърватия този процент е около 10.
Към момента в Унгария лошите кредити във франкове са над 10%, а в Хърватия и Полша те са съответно около 6 и 1,5 на сто.
 05:24 | 14.09.22 г.

 Климатът на България се променя: Хиляди жертви и над 1 млрд. евро загуби
 Български учени разкриха ключ към рядко генетично заболяване
 България е сред последните в ЕС по изучаване на втори чужд език
 Гилфойл натиска България за американския газ - на срещата с Йотова присъства и лобист на гръцка компания
 Ето какво ще е времето в понеделник

 продава, Парцел, 476 m2 София област, гр. Драгоман, 37000 EUR
 дава под наем, Двустаен апартамент, 68 m2 София, Център, 650 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Лозенец, 750 EUR
 продава, Двустаен апартамент, 67 m2 София, Кръстова Вада, 191491 EUR
 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR

 Изкуственият интелект ще позволи правни услуги на по-приемлива цена
 Асоциираното членство на Канада в ЕС изглежда изгодно за тях, но повдига въпроси
 Данъчна заплаха е вдигнала изплащанията от британските непублични фондове
 Енергийната инфлация в Европа създава печеливши и губещи акции
 Лондон е заплашен с жилищна криза през идните години

 Най-скъпият Rolls-Royce струва повече от 30 нови Ferrari
 93-годишен продаде огромната си колекция от страхотни коли
 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр

 "Късметът може да изчезне": Защо атомната бомба не е пример за управление на ИИ?
 ГДБОП: Българите търсят алтернативи след края на Zamunda, ArenaBG и Zelka
 Русия порази централата на най-големия мобилен оператор в Украйна
 Омбудсманът: Никой не знае какъв ще бъде размерът на минималната заплата
 В кадър: Вучич подаде оставка като президент на Сърбия























преди 15 години Абе, къде е Данчо ? отговор Сигнализирай за неуместен коментар
преди 15 години Ти от Пощенска банка ли си или от Банков надзор, че знаеш какво пише в договора? отговор Сигнализирай за неуместен коментар
преди 15 години Ами храни тогава банката - до живот! :-D отговор Сигнализирай за неуместен коментар
преди 15 години И какъв точно контрол искаш да бъде осъществен? Има договор за ипотечен кредит в швейцарски франкове между банката и теб. В договора е записано, че лихвата е плаваща и може да се променя едностранно от страна на банката. Като си теглил кредита, е следвало да си прецениш и риска от евентуално повишаване на курса на франка, както и от повишаване на лихвения процент. Никой не ти е виновен, че не си чел внимателно договора и си се набутал. Всичко е напълно законно, няма никакво нарушение на договора или на някой закон и следователно няма какъв контрол да бъде осъществяван. отговор Сигнализирай за неуместен коментар
преди 15 години и : bkarakolevНикой не се е набутвал "с кредит в банката". На практика това не е банка (не следва банкова логика и политика) и протеста на хората е против законите, които им позволяват да се наричат банка, а в действително да са по-некоректни от заложните къщи. отговор Сигнализирай за неуместен коментар
преди 15 години За да не храним бабички-реститутки, за това! отговор Сигнализирай за неуместен коментар
преди 15 години Сега не е въпроса защо сме се набутали, а защо тези, които трябва да осъществяват контрол не го правят!!! отговор Сигнализирай за неуместен коментар
преди 15 години А, защо се набутахте с кредити в банката? отговор Сигнализирай за неуместен коментар
преди 15 години Тази статия превод на чужда такава ли е. Само за Унгария, Полша и Хърватия ли ще слушаме. За България и по-точно за произвола на Пощенска банка няма ли някой да напише нещо или са ви спонсори? Октомври 2008 вдигнаха лихвите, не искат и да чуят за връщане къп предишното ниво и никой нищо не може да им каже- Банков надзор ги закриля, а Комисията за Защита ОТ Потребителите е излязла с Решение и до там! отговор Сигнализирай за неуместен коментар
преди 15 години Заплашват се самите банки, ако лихвите по тези кредити следваха поскъпването на франка, нямаше да има проблем, но маи така е по-изгодно за самите тях.Нека си припомним какво става при поевтиняваща валута през 1997 г., стигна се до 300% лихва на година по депозитите. След това приехме (валутен борд) друга по-скъпа валута и лихвите паднаха до едноцифрени стойности.Така, че проблема вика дръжте проблема отговор Сигнализирай за неуместен коментар