


Къде са „напечатаните” от централната банка на САЩ пари? Дали не са напуснали границите на най-голямата икономика в света, тъй като все пак американският долар е световна валута и като такава служи за средство за плащане и измерване на стойността на различни стоки като петрола, златото, медта, алуминия, оловото, цинка и др.
От друга страна цените на последните от дъното на финансовите пазари от март 2009 година наваксаха голяма част от изгубената си стойност. Дали 2 трлн. долара чисто нови парични средства не са издули цените на финансовите активи, формирайки нови балони?
Отговорът на поставените по-горе въпроси се крие в пасивната част на баланса на Федералния резерв. На практика огромната част от новонапечатаните около 1,9 трлн. долара са „паркирани” във ФЕД под формата на свръхрезерви от американските банки (excess reserves). По данни на ФЕД, към края на юни 2011 г. 1,588 трлн. долара, или 95% от общите резерви на банковата система са свръхрезерви, а останалите 5% са Минимални задължителни резерви (МЗР) (Графика 4).
Последните представляват процент от депозитната база на банките, които същите са длъжни да държат на депозит в централната банка. Тоест, за да се увеличат МЗР, трябва да се увеличи кредитирането, което създава съответстващо му нарастване на депозитната база – процес, който е известен като „паричен мултипликатор” и продължава дотогава, докато не се изчерпят свръхрезервите на банките.
В действителност обаче наличието на свръхрезерви, и то в такива големи размери, говори, че паричният мултипликатор не работи и причината за това е, че ФЕД започна да изплаща лихва върху общите депозитни резерви на банковата система от октомври 2008 г., която лихва е равна на таргетираната основна лихва по федералните фондове[1].
Графика 5 показва как паричният мултипликатор пада от средно 8,5 преди кризата до 3 към края на юни 2011 година, което означава, че 1 долар, създаден от централната банка, генерира по-малко парично предлагане.
Графика 4 – Минимални задължителни резерви и свръх-резерви (excessreserves) на банковата система на САЩ във ФЕД

Източник: Federal Reserve Statistical Release
Графика 5 – Паричен мултипликатор, изчислен като частно на Паричното предлагане M2 и Паричната база (Monetary Base)

Източник: Изчисления на автора по данни на ФЕД и Блумбърг
 12:13 | 14.09.22 г.

 Тревожно: Световните запаси от дизел са на критичен минимум
 3 ноември ще бъде неучебен ден за всички училища във Варна
 Областният управител на Варна към общините: Подгответе се за червения код
 МОСВ предупреждава за повишение на речните нива в Дунавския и Черноморския басейн
 България ще привлича корейски инвестиции

 дава под наем, Етаж от къща, 85 m2 София, Симеоново, 850 EUR
 продава, Къща, 280 m2 София област, с.Бракьовци, 165000 EUR
 дава под наем, Тристаен апартамент, 98 m2 София, Симеоново, 700 EUR
 дава под наем, Магазин, 38 m2 Варна, Автогарата, 480 EUR
 продава, Двустаен апартамент, 92 m2 София, Манастирски ливади Изток, 375000 EUR

 IMO: Загубихме 100 кораба в Черно и Азовско море от юни досега
 IMO: Да спре използването на корабоплаването като лост
 IMO: Няма потвърждение Ормуз да е прочистен от мини
 IMO: За октомври в Ормуз има 30 атаки над кораби
 Алтман каза, че AI ще промени енергийната икономика

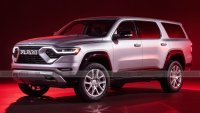 Първият SUV на Ram - V8 и до 777 к.с.
 Volvo опрости управлението на седалките
 Таен подземен гараж крие 301 автомобила
 Глобалните запаси на дизел са на най-ниското си ниво от 35 години
 Собственик на Porshe Taycan получи сметка от 50 000 евро 24 часа след покупката

 Жертвите на руската бомбардировка в Комишуваха достигнаха 26
 На 3 ноември 1957 г. Лайка полита към космоса: Защо СССР избира кучета за мисията?
 Силен трус е регистриран край гръцкия остров Крит
 Иран е готов да отвори Ормузкия проток, ако САЩ приемат условията му
 Тръмп: Иран иска споразумение за край на войната, сделка е възможна















преди 14 години Според твоите сметки те са 1трлн., а не 4трлн. както в действителност са. отговор Сигнализирай за неуместен коментар
преди 14 години Не разбирам в каква връзка споменаваш дълговете на ипотечните гиганти. Може би малко повече конкретика няма да е излишна. Мерси. отговор Сигнализирай за неуместен коментар
преди 14 години Бая си посмятал, ама само си си изгубил времето май! Формулките може и да са верни, ама цифрите със сигурност не са! Само дълговете на ипотечните гиганти през 2010 се увеличават с 4трлн долара по официална информация, фигурираща в балансите им. Май ще трябва да прегледаш пак сметките си! отговор Сигнализирай за неуместен коментар