




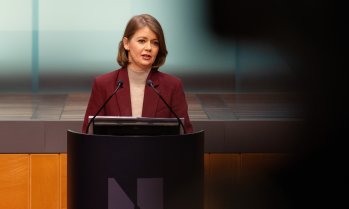
Лихвените проценти и по-дългосрочните дейности по рефинансиране трябва да бъдат приоритизирани във времена на повишена икономическа нестабилност, заяви членът на Управителния съвет на Европейската централна банка (ЕЦБ) Изабел Шнабел, предупреждавайки за опасностите около широкомащабните програми за изкупуване на облигации и бъдещите насоки.
„Централните банки трябва да дадат приоритет на пъргавината и гъвкавостта, когато избират своите инструменти в изпълнение на целите“, изтъква Шнабел, цитирана от Bloomberg. „Следователно краткосрочните лихвени проценти остават предпочитаният инструмент при повечето ситуации“, добавя тя.
Говорейки по време на годишната конференция на Международния валутен фонд (МВФ) във Вашингтон, тя посочи, че количественото облекчение трябва „да се използва по-внимателно в бъдеще“ и също така подчерта недостатъците на предоставянето на подробна перспектива за курса на лихвените проценти.
Шнабел коментира тези теми на фона на новия преглед на стратегията за паричната политика на ЕЦБ, като резултатите се очакват през втората половина на 2025 г. Въпреки че упражнението ще бъде с по-малки мащаби от това, което приключи през 2021 г., то все пак може да има значителни последици за бъдещето движение на лихвените проценти и реакцията на ЕЦБ при кризи.
Един специален акцент ще бъде върху инструментите на политиката и по-специално върху разходите и ползите от покупките на активи. Въпреки че повечето централни банкери в региона виждат количественото облекчение като ефективен инструмент по време на криза, някои посочват значителни отрицателни странични ефекти - като изкривяванията на финансовите пазари и значителните загуби за централната банка.
„Покупките на активи се оказаха мощен инструмент за стабилизиране на пазара, докато съотношението между разходите и ползите е по-малко благоприятно, когато става въпрос за стимулиране на икономиката близо до ефективната долна граница“, подчертава Шнабел. „Други инструменти, като целевите дългосрочни операции за обратно изкупуване (TLTRO), са ефективни за съживяване на банковото кредитиране и могат да бъдат обърнати по-бързо“, добавя тя.
ЕЦБ започна количествено облекчение през 2015 г. в опит да съживи инфлацията, която се беше забавила твърде много. По-късно регулаторът стартира отделна програма по време на пандемията от Covid-19. Стойността на натрупаните активи достигна връх от около 5 трлн. евро, състоящите се предимно от държавен дълг. През 2023 г. тя започна да продава част от натрупаното като отговор на ускорената инфлация.
Шнабел също демонстрира предпазливост по отношение на бъдещите насоки, които критиците обвиняват за забавянето при повишаването на лихвените проценти от страна на ЕЦБ през 2022 г.
„В нестабилна макроикономическа среда централните банкери трябва да останат гъвкави и да запазят способността си бързо да променят курса, когато обстоятелствата го изискват“, посочва Шнабел.
 21:59 | 14.11.24 г.

 Какво ще бъде времето в петък?
 „България Еър“ стартира зимни полети между София и Лисабон
 СОС прие бюджета на София
 "Фонтан" бликна близо до Арменската църква и остави Гръцката махала без вода
 Условията във високите части на планините не са подходящи за туризъм

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Италия отвори пътя към ядрената енергия след близо четири десетилетия забрана
 Alibaba разширява центровете си за данни в Европа и Близкия изток
 Надя Калвиньо за AI, Гренландия и отношенията с Китай, част 2
 Надя Калвиньо за AI, Гренландия и отношенията с Китай, част 1
 Китайските производители на вятърни турбини търсят път към Европа

 Новият хибрид на Honda дебютира на следващото CR-V
 Хибриден дизелов пикап тегли 3,6-тонен кемпер без проблем
 Защо задните прозорци на автомобилите не се свалят докрай
 Nissan се върна към евтините коли в Европа
 Този Mercedes губи 43 000 евро само за пет месеца

 Европа вече не чака мандата на Тръмп да свърши, страхува се, че след това идва Ванс
 Украинец рани с нож петима души в Полша
 Двама българи са арестувани в Хърватия за измами за 38 000 евро
 Три дела за събарянето на комплекса в Баба Алино тръгнаха във Варна
 Пиян шофьор удари портиер на болницата в Шумен















преди 1 година .Взети заедно, Фед и ЕЦБ премахнаха $4,44 трилиона QE ликвидност от стартирането на QT, което би било абсурдно невъобразимо преди 2022 г отговор Сигнализирай за неуместен коментар
преди 1 година "През 2023 г. тя започна да продава част от натрупаното като отговор на ускорената инфлация." Единствената банка която продава активи е АЦБ. ЕЦБ ги оставя до падеж без да ги подновява. Ако продаваше баланса щеше да е много по свит от колкото е. Въпреки това сравнение с QT на Фед и в щатски долари по текущия обменен курс, ЕЦБ е загубила $2,66 трилиона активи, докато Фед е загубил $1,78 трилиона . Взети заедно, Фед и ЕЦБ премахнаха $4,44 трилиона QE ликвидност от стартирането на QT, което би било отговор Сигнализирай за неуместен коментар