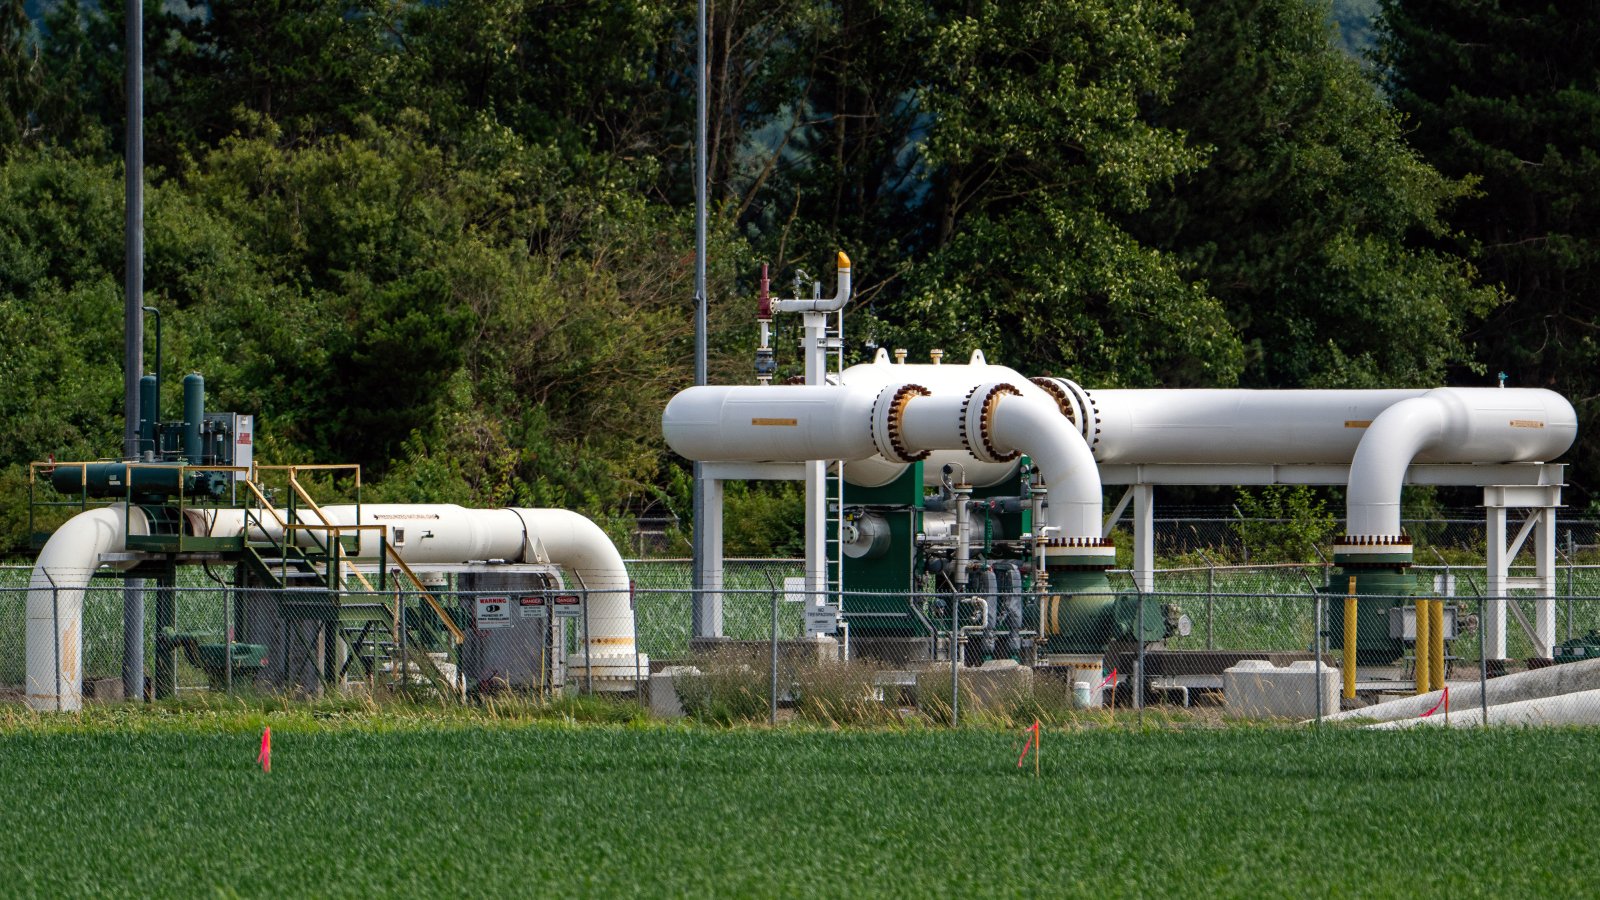


Енергийните модели имат необичайно свойство. Колкото и хаотично да е настоящето, бъдещето почти винаги става забележително спокойно при тях. Войните приключват. Морските пътища се отварят отново. Терминалите за втечнен природен газ (LNG) работят по план. Зимите остават управляеми. Производителите изпълняват обещанията си. Пазарите се балансират. А цените на природния газ постепенно се връщат към плавна, комфортна линия.
Може би ще го направят. Но Европа вече пет години открива колко малко всъщност знае за бъдещите цени на газа, пише Oilprice.
Последните климатични и енергийни перспективи я Нидерландия илюстрират проблема. Те използват определена траектория на цените на газа на едро, която се установява на приблизително 0,20–0,25 евро за кубичен метър през по-голямата част от този век. В края на септември 2026 г. холандският газов бенчкарм TTF се търгуваше на цена от приблизително 72 евро за мегаватчас, което се равнява на около 0,70 евро за кубичен метър – приблизително три пъти повече от дългосрочната прогноза на модела.
Това не доказва, че моделът ще бъде грешен през 2030 г. Цените биха могли да паднат рязко, ако предлагането на LNG се разшири, търсенето отслабне и геополитическото напрежение затихне. Това доказва нещо по-важно: никой не знае какво ще стане.
Енергийните модели се нуждаят от цена на газа. Без такава, те не могат да изчислят сметките на домакинствата, конкурентоспособността на промишлеността, цените на електроенергията или разходите за декарбонизация. Поради това анализаторите избират централен път и добавят диапазон около него.
Това е стандартно моделиране. Грешката започва, когато хората с власт третират този път като най-вероятното бъдеще и сравняват инвестициите с него, сякаш волатилността е незначителна.
Газът не е просто още един ресурс с предвидима крива на инфлация. Европейската цена зависи от времето, нивата на съхранение, търсенето в Азия, капацитета за износ на LNG, авариите на тръбопроводи, санкциите, войните, транспортните маршрути, валутите и поведението на относително малък брой доставчици.
През 2022 г. съкращенията на доставките от Русия тласнаха цените на TTF до над 300 евро/MWh. Към началото на 2026 г. разширяването на световните доставки на LNG предлагаше възможност за успокояване на пазара. Международната агенция по енергетика (МАЕ) очакваше силен растеж на LNG да подобри сигурността и достъпността, като същевременно предупреждаваше, че времето и геополитиката биха могли да причинят нова волатилност.
След това кризата в Близкия изток наруши потоците на LNG през Ормузкия проток. До септември референтният европейски газ отново се търгуваше над 70 евро/MWh.
Нищо от това не означава, че анализаторите са некомпетентни. Това означава, че от тях се иска да предсказват променливи, които са фундаментално политически, метеорологични и стратегически. Следователно, честният резултат не е един ред. Той е широк набор от възможни резултати.
Допускането на конкретна цена на газа е от значение, защото променя начина, по който се оценява една инвестиция като разумна.
Да приемем, че цената на газа се връща за постоянно до 20-25 евро/MWh. Сега един газов котел, газова турбина или промишлена пещ може да изглежда успокояващо евтина. Договор за термопомпа, батерия, топлоакумулатор или възобновяема енергия трябва да оправдае капиталовите си разходи спрямо изобилието от евтино гориво.
Да предположим, че цената на газа остава на ниво от 60 до 80 евро/MWh – или периодично скача значително над тази стойност – и същото инвестиционно решение се обръща. Ефективността става по-ценна. Електрификацията се изплаща по-бързо. Възобновяемото производство на енергия избягва вноса на повече гориво. Съхранението на енергия печели повече от преобразуването на евтината електроенергия в скъпи часове.
Проблемът не е, че официалните модели съдържат сценарий с ниски цени. Би трябвало да е така. Проблемът е в това да се позволи на този сценарий да се превърне в невидимото условие за функциониране на инфраструктурата, която се очаква да функционира още 20 или 30 години.
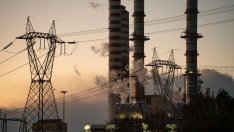
Нестабилността при газа не се ограничава само до пазара на това гориво. Тя се отразява на сметките за отопление на домакинствата, промишлените разходи, инфлацията и държавните бюджети. Тя достига и до потребителите на електроенергия, тъй като газовите електроцентрали често определят пределната цена на едро.
Европейската агенция по околна среда изчислява, че волатилността при цените на газа е добавила приблизително 13 млрд. евро към сметката за електроенергия на едро в ЕС само през първите 16 седмици на 2026 г. Инсталираните от 2010 г. насам мощности за възобновяеми енергийни източници (ВЕИ) са спестили приблизително 29 млрд. евро за същия период в сравнение със система, в която внедряването на зелена енергия е било в застой.
Това е реалната цена на грешката в прогнозата.
Възобновяемата енергия не изисква правителствата да знаят каква ще е цената на газа през 2035 г. Слънчевата и вятърната енергия имат свои собствени несигурности: капиталови разходи, лихвени проценти, разрешителни, мрежови връзки, метеорологични промени и ограничения. Батериите се износват, разширяването на мрежата е скъпо, а периодите на слаб вятърна и облачност все още изискват гъвкав капацитет. Енергийна система не може да бъде изградена само от производствените разходи.
Но рискът е структурно различен. По-голямата част от цената на вятърен парк, соларен парк, мрежов кабел или батерия е известна, когато инвестицията е направена. След като бъдат построени, операторите на вятърни и соларни системи не трябва да купуват гориво всяка сутрин на цена, определена от война, студен период или конкуренция с азиатските вносители.
Съхранението и реакцията на търсенето намаляват броя на часовете, в които газовите централи определят цената на електроенергията. Мрежите и междусистемните връзки разпределят рисковете, свързани с времето и търсенето, в по-големи региони. Термопомпите превръщат една единица електроенергия в няколко единици топлина, намалявайки количеството първична енергия, което домакинствата трябва да купуват. Ефективността просто премахва част от експозицията напълно.
Тези технологии не правят разходите за енергия напълно предвидими. Те превръщат отворения риск в портфолио от активи с по-видими капиталови и оперативни разходи.
Това е ценно, дори ако газът стане евтин. И става изключително ценно, ако не стане така.
 21:00 | 29.09.26 г.

 Всеки втори млад човек у нас живее в пренаселено жилище
 България изхвърля 109 кг храна на човек годишно: как се вписваме в европейската картина
 Сметище изникна върху гробове в Централните гробища – Варна
 Плащаме 80% по-скъпо брашно от гърците
 България предава на Гърция 48 исторически реликви срещу тленните останки на цар Самуил

 продава, Къща, 160 m2 София област, с.Райово, 210000 EUR
 продава, Парцел, 476 m2 София област, гр. Драгоман, 35000 EUR
 продава, Къща, 100 m2 Пловдив област, с.Ръжево, 125000 EUR
 продава, Къща, 86 m2 София област, гр. Годеч, 235000 EUR
 продава, Двустаен апартамент, 76 m2 София, Оборище, 205000 EUR

 Bentley пусна първата си изцяло електрическа кола, част 2
 Bentley пусна първата си изцяло електрическа кола, част 1
 Г. Попов: Терминът свръхпечалба не съществува, държавата атакува "белия" бизнес
 Lindt понижава цените поради спад в търсенето на шоколад
 Четири сценария за наследник на Кристин Лагард начело на ЕЦБ

 Renault Initiale - забравеният прототип с V10 от Формула 1
 Tesla огложи представянето на Roadster с две седмици
 Китайски луксозен SUV се запали заради чужда батерия
 Volkswagen разкри дизайна на електрическия Tiguan
 Механик натрупа 7000 eвро глоби с кола на клиент

 Мерц: Русия не проявява интерес към сериозни мирни преговори
 Как да изберете подходяща тренировка за вашето тяло
 Как британците накараха германските генерали сами да разкрият военните тайни на нацистка Германия?
 Как Азербайджан заличава арменското наследство в Нагорни Карабах
 Месец до изборите, но готови ли са машините?