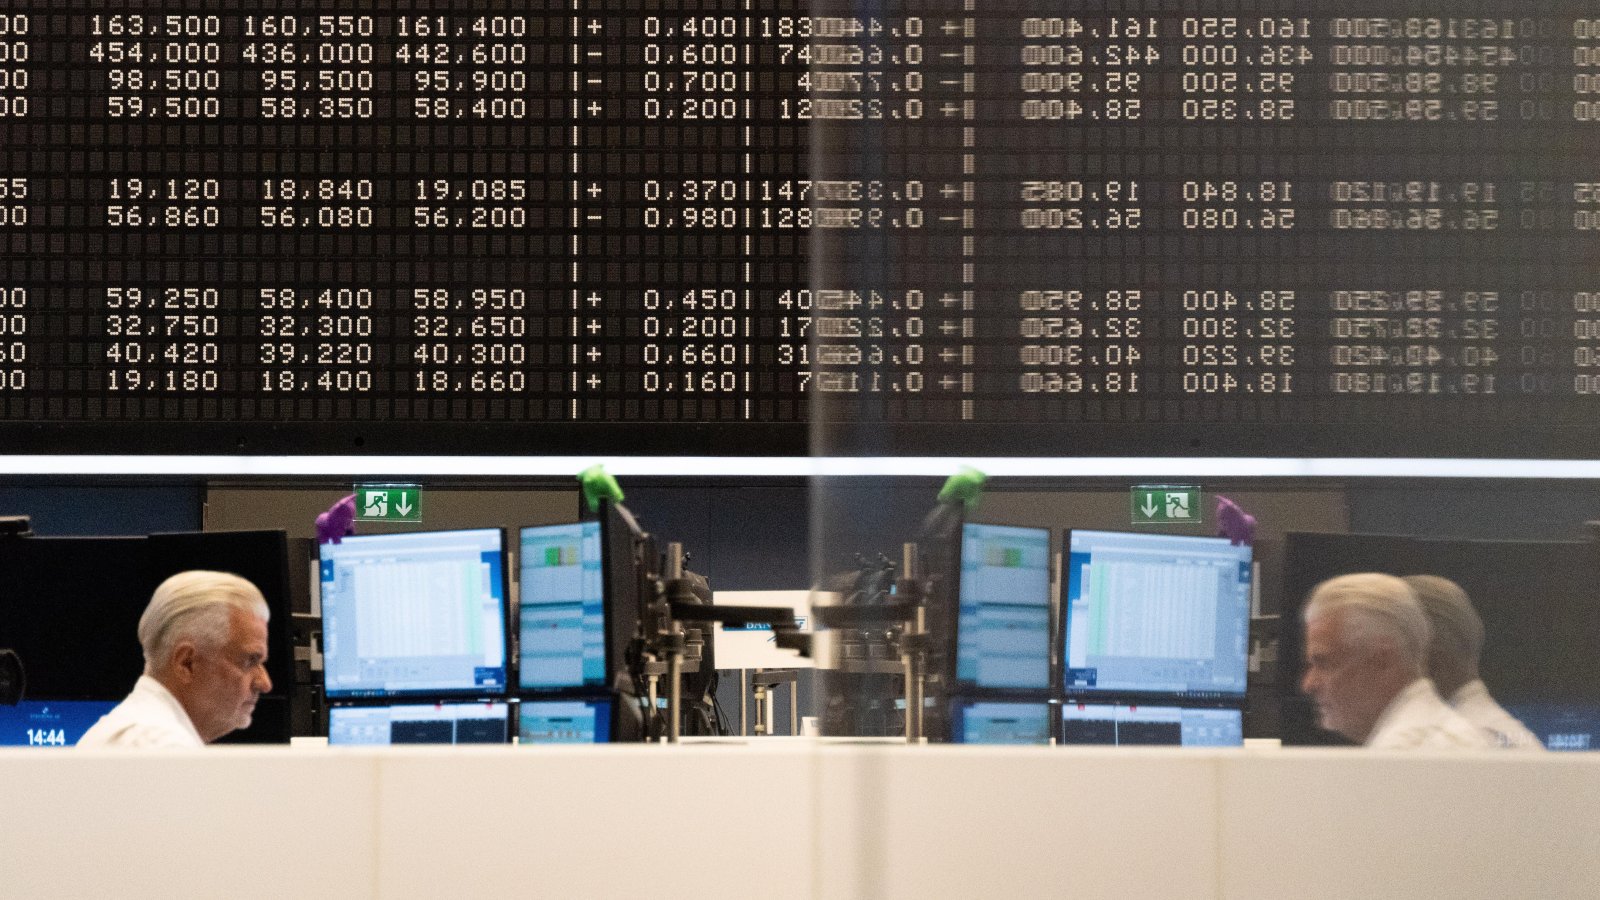


Възходът на европейските пазари тази година е станал по-концентриран, което засилва рисковете в момент, когато отпимизмът на инвеститорите относно икономическите перспективи на континента намалява, пише Bloomberg.
През последния месец изоставането спрямо американските акции се задълбочава въпреки по-положителните икономически изненади в Европа и опасенията относно разходите за изкуствен интелект на американските технологични гиганти. Макар че цената на петрола от над 100 долара увеличава вероятността основните лихви да бъдат повишени и в двата региона, скъпият суров петрол представлява по-голям проблем за зависимата от вноса Европа. В същото време струпването в малък брой сектори с висока доходност насърчава инвеститорите да разширят експозицията си.
Стратезите на Bank of America, сред които и Паулина Стрелинска, отбелязват „по-умерен оптимизъм“ за Европа в проучването сред фондовите мениджъри на компанията, публикувано във вторник. Глобалните инвеститори вече са нетно с 5% по-слабо позиционирани към акциите от еврозоната, след като само преди месец бяха нетно с 6% по-силно позиционирани към тях. За сравнение, при американските акции те са нетно с 25% по-силно позиционирани, недалеч от 27% в предходното проучване. Освен това нетно 8% от инвеститорите очакват да намалят експозицията си към Европа през следващата година, посочват анализаторите на BofA.
За по-голямата част от участниците в проучването спадащите цени на енергоизточниците и забавянето на инфлацията остават основните потенциални положителни фактори, а 43% от участниците смятат разочарованията от инвестициите в изкуствен интелект за най-големия риск от понижение. Нито един фонд мениджър не посочва разходите за изкуствен интелект, цифрови технологии или центрове за данни като двигател на европейския растеж. Вместо това те са се насочили към сектори, свързани с икономиката, като суровини, технологии и промишленост, за да се възползват от ниските лихвени проценти и фискалните стимули в региона. Експозицията към банковия сектор остава висока, но е спаднала наполовина спрямо миналия месец, показва проучването.
Тази тенденция се вижда и в данни като PMI индекса за производството в еврозоната, който подкрепя аргументите в полза на цикличните сектори. Индексът се е подобрил значително през последните три години и от февруари насам се намира в зона на разширение. Отделно от това, европейските промишлени компании, ориентирани към електрификацията и центровете за данни, са били предпочитани, като се възползват от нарастващите капиталови разходи и ниските разходи за финансиране.
Въпреки това Европейската централна банка заема по-рестриктивна позиция, тъй като високите цени на петрола подхранват опасенията за инфлация. Централната банка повиши лихвените проценти този месец, а пазарът на суапове очаква още три повишения до април. В същото време, тъй като експозицията на инвеститорите към „защитните“ сектори е относително ниска, предстои диверсификация в Европа предвид потенциалния удар върху икономическия растеж.
„Геополитическият контекст се превръща във все по-осезаема пречка“, коментират стратезите от CIC CIB Никола Бутор и Максим Гарсия. „Покачващите се цени на енергоресурсите стават все по-проблематични за растежа и инфлацията – ситуация, която централните банки, и по-специално ЕЦБ, няма да могат да пренебрегнат.“
Стратезите добавят, че перспективите за печалбите стават все по-нестабилни поради продължителния конфликт с Иран и последиците върху растежа и лихвените проценти. Те очакват прогнозите за печалбите за 2027 г. да бъдат намалени с поне 5%. Те дават предимство на сектори, които са силно изложени на риска от колебания в лихвите, като банките и застраховането, на „защитни“ сектори като личната хигиена, лекарствата и хранителните магазини, както и на тематични сектори със силен растеж като отбраната и електрониката. В глобален план те предпочитат американските акции, където експозицията към темата за изкуствения интелект е по-висока.
Ръстът на печалбите в Европа все още е силен, но изостава от този в САЩ. Според данни на Bloomberg Intelligence очакванията са печалбите на Stoxx 600 да скочат с 15% през тази година и с 9,7% през 2027 г. За сравнение, прогнозите са за скокове от съответно 27% и 19% от другата страна на Атлантическия океан. В резултат на това европейският пазар бързо губи буфера си от дисконт в оценките и сега се търгува близо до дългосрочния си среден дисконт спрямо американския пазар от около 20%.
„Нашето убеждение относно американските акции спрямо европейските остава непроменено: САЩ имат широка хегемония над глобалните печалби, като държат 65% от общия обем на страните от ОИСР“, заяви Кристофър Дембик, старши инвестиционен съветник в Pictet Asset Management. „Тази сила се крие във факта, че американските компании в момента са присъстват и доминират по цялата верига на стойността в индустрията на изкуствения интелект.“
 14:05 | 19.09.26 г.

 12 800 машини за гласуване са предвидени за президентските избори
 Абровски: Българските земеделски производители трябва да се обединяват в кооперативи
 Моторист загина в тежка катастрофа
 Какво ще бъде времето в неделя?
 „България Еър“ е в топ 5 на най-добрите авиокомпании в Източна Европа

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Лидерът на израелската левица обещава край на войните след изборите
 „България Еър“ е в топ 5 на най-добрите авиокомпании в Източна Европа
 Гръцките банки очакват нов ръст с връщането си в основния индекс на Европа
 От малка идея до търсачка за мебели: историята на FAVI в България
 Румъния е застрашена от рейтинг "боклук", ако политическата криза продължи

 Петте най-надеждни японски автоматика
 Новата DMD технология променя автомобилните фаровете
 Audi завежда дело заради внос и продажба на... AUDI
 Как един Golf GTI се превърна в убиец на Porsche 911
 Полицията започна да плаща на трезви шофьори

 Верижна катастрофа между два автомобила, камион и микробус стана между Пазарджик и с. Звъничево
 Кралица Рания и Бриджит Макрон демонстрираха два различни прочита на официалния стил
 В КАДЪР: Десетки водолази почистиха морето край Несебър
 Мелани Грифит изглежда зашеметяващо по бански на уелнес почивката си в Австрия
 25-годишен моторист загина при жестока катастрофа край Хасково