

Ескалацията на напрежението в Близкия изток отново беше основният двигател на пазарите тази седмица, се посочва в седмичния доклад на Софийската стокова борса (ССБ).
Хутите засилиха ударите срещу Саудитска Арабия, включително по нефтеното находище Shaybah и летището в Дамам, а Saudi Aramco евакуира служители от централата си в Дахран. Атаките срещу корабите около Арабския полуостров през октомври вече са двойно повече от септември, а в четвъртък петролният сорт Брент затвори на 113,17 долара за барел – най-високото ниво от началото на май – на фона на съобщенията за възможни съвместни удари на САЩ и Израел срещу Иран след междинните избори в САЩ. Европейският газ TTF достигна най-високото си ниво от края на 2022 г., докато европейските хранилища са на най-ниското си ниво за сезона от началото на статистиката през 2009 г.
Обратно, зърнените пазари отбелязаха рязко поевтиняване, след като Кремъл се съгласи по принцип да възобнови тристранните преговори с Вашингтон и Киев след 10 ноември, а пшеницата на CBOT падна до тримесечни дъна. Медта на Лондонската метална борса (LME) спадна до петседмично дъно заради растящите складови наличности и разпродажбите на технологични акции, а пазарите очакват заседанието на Федералния резерв на САЩ на 27-28 октомври.
Брентът завърши миналия петък на 109,86 долара за барел – най-високото ниво от 19 май – и в началото на седмицата се задържа около 109-110 долара, като в понеделник и вторник беше ограничен от реализиране на печалби и съобщенията на Иран, че преговорите със САЩ продължават чрез Пакистан и Катар, които Вашингтон не потвърди. Подкрепа дадоха съобщенията на хутите за удари по съоръжения на Saudi Aramco в Янбу и находището Shaybah, експлозията на танкер, ударил мина в Ормузкия проток, и прекратяването на енергийното примирие между Русия и Украйна след атака с дронове срещу нефтения терминал в Санкт Петербург.
В четвъртък цената на петролния бенчмарк скочи с 4% до 113,17 долара, а на американския WTI (декемврийски договор) – с 2,4% до 99,47 долара, след като Aramco евакуира служители от централата си, а пазарът започна да залага на нов удар срещу Иран след междинните избори в САЩ на 3 ноември. Данните за потоците от Залива са противоречиви – по оценка на Morgan Stanley износът от региона се е възстановил до около 17 млн. барела дневно, близо до предвоенните нива, но атаките срещу корабите държат рисковата премия висока. Натиск в обратна посока оказват ускореното освобождаване на около 100 млн. барела аварийни запаси от Международната агенция по енергетика (МАЕ), намаляването на задължителните запаси в Германия и облекчаването на американските санкции върху руския енергиен износ, а разликата между Брента и WTI отново се разшири до около 14 долара.
Henry Hub поевтиня с около 14% за пет сесии до около 9,5 долара за MWh – най-ниското ниво от края на август – заради прогнозите за меко време до началото на ноември и възстановяващия се добив. Европейският TTF се движеше в обратна посока и поскъпна с около 4% за седмицата до около 91 евро за MWh – най-високото ниво от края на 2022 г. и четвърта поредна седмица на ръст. Във вторник цените спаднаха с над 3% заради непотвърдени съобщения за катарско-пакистанско предложение за подновяване на преговорите с Иран, но след опровержението и новините за възможни американско-израелски удари се изкачиха до нови върхове. Доставките на LNG от Близкия изток са с около 80% под миналогодишните, а Европа и Азия се конкурират за наличните товари. Европейските хранилища са запълнени на около 74,6% – най-ниското ниво за сезона от 2009 г., а в Германия – едва около 61%, което оставя TTF силно уязвим при студена зима.
Цветните метали на LME поевтиняха. Цената на медта (тримесечен договор) спадна в сряда до около 14 090 долара за тон – най-ниското ниво от 15 септември – след като складовите наличности на LME се увеличиха четири поредни дни до 272 950 тона, достигайки най-високото ниво от юли, тъй като метал от складовете на COMEX се връща към LME със свиването на американската премия. Спадът беше ограничен от признаците за физически недостиг извън САЩ – Codelco предлага мед на европейските купувачи с рекордна премия от 350 долара за тон, а Goldman Sachs повиши прогнозата си за края на 2026 г. до 14 700 долара.
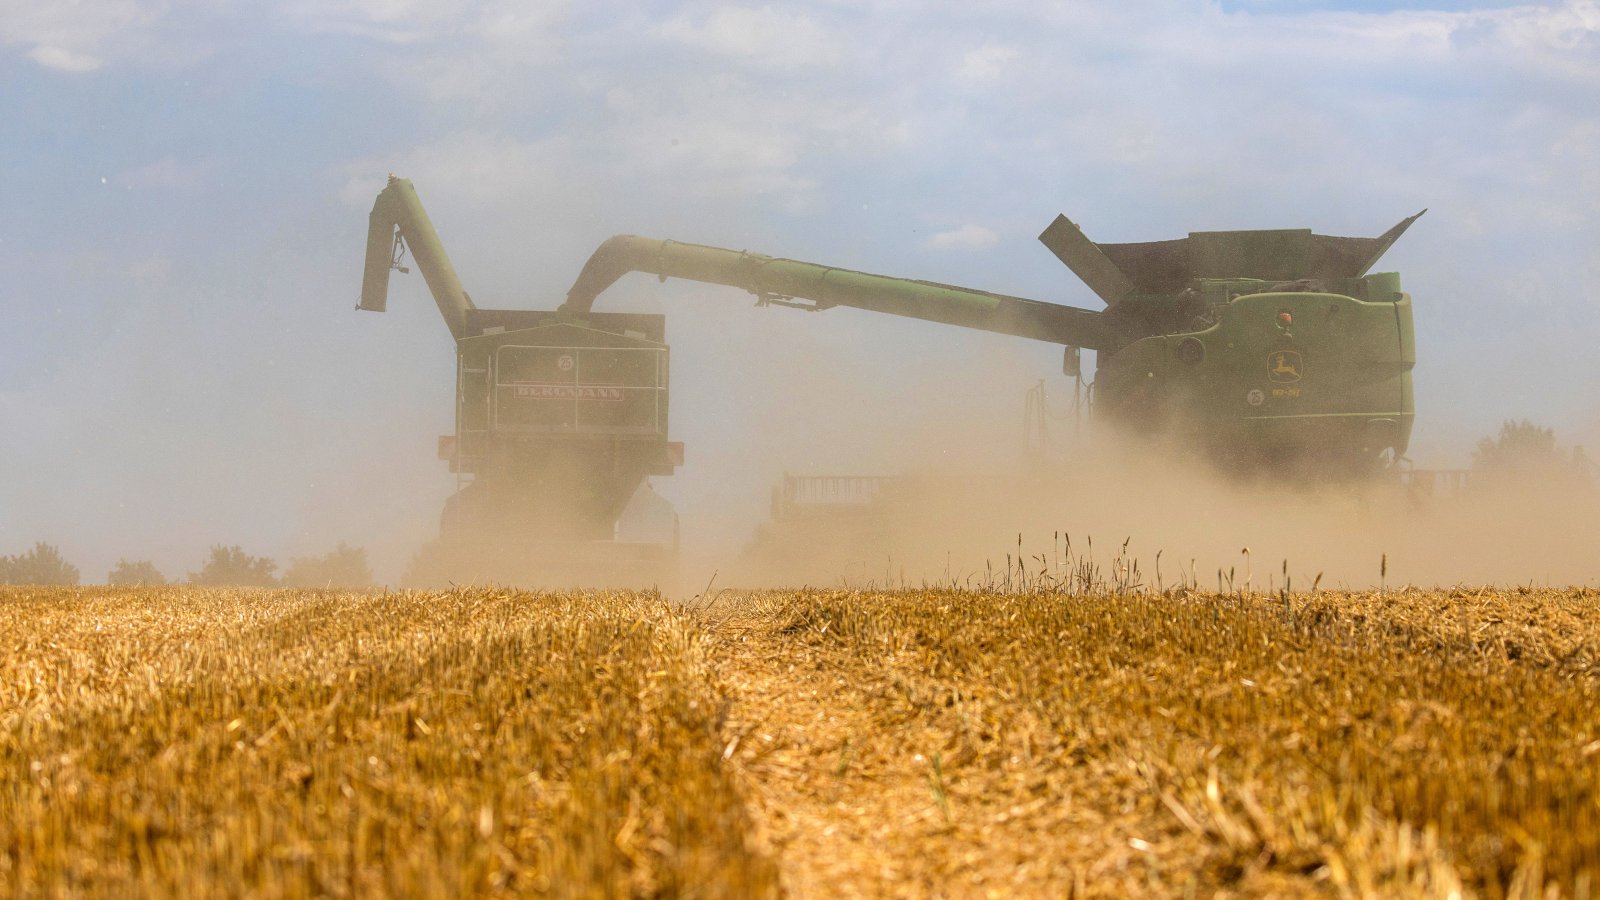
Алуминият поевтиня до около 3010 долара, цинкът – до около 3670 долара, оловото – до около 1895 долара, а калаят – до около 50 330 долара за тон. Никелът се задържа около 16 060 долара след ръст от 3,7% във вторник на фона на съобщенията за съкращения на производството в Индонезия. Основен натиск върху комплекса оказаха разпродажбите на технологични акции заради съмненията около перспективите на изкуствения интелект и силният долар. Пшеницата поевтиня рязко и на двете борси. На CBOT декемврийският договор падна до около 230 долара за тон в четвъртък – тримесечно дъно, близо до най-ниското ниво на договора. На Euronext декемврийският договор се понижи от около 244 евро за тон до 232,75 евро (около 261 долара за тон) в сряда, като само за един ден загуби 8,75 евро.
Основният натиск дойде от срещата на американския специален пратеник Стив Уиткоф с президента на Русия Владимир Путин, след която Кремъл се съгласи по принцип да възобнови тристранните преговори със САЩ и Украйна след 10 ноември, което засили надеждите за възстановяване на черноморския износ. Фондовете намалиха нетните си дълги позиции на Euronext, а обилните световни запаси – голямата руска реколта и повишената с 13% прогноза за аржентинската пшеница – допълнително натежаха.
Пазарът обаче остава уязвим за обрат: Одеса все още е блокирана, черноморските терминали са почти спрени след атаки с дронове, SovEcon понижи прогнозата за украинския износ на пшеница до 14,4 млн. тона, а засяването на зимните култури в Русия е най-бавното от 2013 г. Купувачите се връщат при по-ниските цени – Египет направи първите си покупки от месеци, а Йордания обяви тендер за 120 хил. тона.
Царевицата на CBOT продължи да поевтинява под натиска на жътвата и големите американски запаси след октомврийския доклад WASDE. Декемврийският договор поевтиня до около 181 долара за тон, като до вторник записа шест поредни сесии на спад. Жътвата в САЩ е на 44% спрямо средно 52%, но сухото време ускорява темпа, а американският износ от началото на сезона е с 34% под миналогодишния. Подкрепа дават нетните дълги позиции на фондовете и намалената от SovEcon с 18% прогноза за украинския износ на царевица до 17,2 млн. тона. На Euronext ноемврийският договор се задържа на високи нива около 291 – 295 евро за тон (около 327 – 331 долара) – във вторник беше единствената зърнена култура в Европа с ръст – заради оценката на AGPM, че реколтата във Франция ще бъде едва около 7 млн. тона спрямо 13,7 млн. тона миналата година. В сряда цените се понижиха до 291,25 евро 3 заради рекордния внос: доставките на бразилска царевица за Европа през октомври достигнаха 1,65 млн. тона спрямо около 200 хил. тона година по-рано, а вносът на Европейския съюз (ЕС) е с 40% по-голям от миналогодишния. Разликата между европейската и американската царевица остава около 145 долара за тон.
Захарта се отдръпна от върховете си заради реализиране на печалби и липсата на нови покупки от фондовете. Суровата захар в Ню Йорк (мартенски договор) поевтиня до около 444 долара за тон в сряда – най-ниското ниво от две седмици, а бялата захар в Лондон (декемврийски договор) – от около 561 до 533,90 долара за тон. Търговията се водеше основно от дребни спекуланти, а при спада бяха изпълнени поръчки на преработвателите. Фундаменталната картина остава подкрепяща: дъждовете в Централно-Южна Бразилия забавят жътвата, мелниците насочват повече тръстика към етанол заради скъпия петрол, производството в Индия и Тайланд се очаква да спадне, а индексът Niño 3.4 достигна +3,3°C, като всички модели прогнозират много силна проява на климатичния феномен Ел Ниньо.
В подкръг „Зърно“ на Софийска стокова борса АД след сделките от началото на месеца за хлебна пшеница на 198,00 евро за тон, сега остава котировката „купува“ фуражна пшеница на 192,00 евро за тон. В подкръг „Хранителни стоки“ продължава предлагането на множество видове консервирани храни след сделките от преди седмица за пастет, пълнени пиперки, боб яхния и други. Продават се и конфитюр „Ягода“ на 3,25 евро за килограм и мармалад „Шипка“ на 3,71 евро за килограм.
В подкръг „Индустриални стоки“ на ССБ АД през тази седмица се реализираха сделки за газ пропан бутан от 510,00 до 530,00 евро за хиляда литра, за гориво за отопление от 1509,66 до 1622,68 евро за хиляда литра и за газьол за ПКЦ от 1519,25 до 1594,14 евро за хиляда литра. В групата на горивата се осъществиха продажби и за автомобилен бензин А95Н от 1341,67 до 1410,00 евро за хиляда литра, за автомобилен бензин А100 на 1550,00 евро за хиляда литра, за дизелово гориво Б6 в диапазон 1541,67 – 1600,00 евро за хиляда литра и за дизелово гориво Е5 на 1522,61 евро за хиляда литра. Пелети се изтъргуваха в рамките на 415,00-465,00 евро за тон. При металите се изкупиха скрап от черни метали на 108,80 евро за тон и скрап от олово на 646,00 евро за тон.
 09:38 | 24.10.26 г.

 Във Варна за членове на Висшия съдебен съвет имат право да гласуват 92-ма прокурори
 Спартак Варна преследва точки при гостуването си на Дунав днес
 Първи случаи на грип А у нас, лекарите с предупреждение за сериозни усложнения
 Старши треньорът на Черно море: Не мога да оставя родния си клуб

 продава, Четиристаен апартамент, 86 m2 Варна, Цветен, 195900 EUR
 продава, Парцел, 1122 m2 София, Врана - Лозен в.з., 420000 EUR
 дава под наем, Офис, 230 m2 София, Център, бул. Скобелев, 3500 EUR
 дава под наем, Търговски обект, 50 m2 София, Център, 1100 EUR
 продава, Двустаен апартамент, 78 m2 София, Манастирски ливади Изток, 225136 EUR

 Резултатът е 1:0 за философите срещу AI
 Нови протести във Франция пораждат опасения от насилие и грабежи
 Непредвидимият балотаж в Бразилия ще донесе волатилност на пазарите
 Без светлини и радиовръзка: Преминаването на Ормузкия проток е рискована работа
 Кредитният риск на Meta достигна рекорд заради огромните разходи за AI

 Bugatti събра три безценни легенди по случая юбилея им
 Новите коли поскъпват от ноември - спорът е с колко
 Пикап ще вози папата в Южна Америка
 Volvo готви масови съкращения на служители
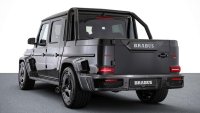 Brabus направи екстремен пикап с 900 конски сили

 ИПБ с нови данни: "Струма" е абсолютен антирекорд за най-скъп километър магистрала
 Застреляха бизнесмена Слави Бинев, трима са задържани
 Убийците на Слави Бинев били чести негови гости, престъплението не било поръчково
 Таекуондо, политика и конфликт с Жоро Илиев: Кой беше Слави Бинев?
 Триъгълно НЛО със скорост 2900 км/ч летяло над обект от стратегическо значение за САЩ