Ако сте смятали, че инфлацията от 11 процента е лоша, поговорете със застрахователите, които се опитват да си осигурят покритие срещу природни бедствия на презастрахователния пазар, пише Кет Ратър Пуули от Financial Times.
През 2023 г. премиите за презастраховане на имущество срещу катастрофични събития може да се повишат с 20, 30 и дори 50 процента, ако се вярва на застрахователя Beazley (част от лондонския пазар Lloyd’s).
Има две гледни точки по този въпрос. Едната е, че пазарът не функционира, като застрахователите дори се борят за презастрахователни котировки. Другата е, че той функционира точно както трябва.
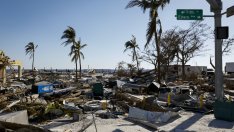
Презастрахователите на имущество срещу катастрофи, които осигуряват покритие на застрахователите, имаха пет лоши години, когато печалбите биваха заличавани от бедствия. 2022 г. изглеждаше по-добре, докато ураганът Иън не премина през Флорида в края на септември, причинявайки 50-65 милиарда долара застраховани загуби на застрахователните и презастрахователните пазари. Средните застраховани загуби през последните 10 години са около 81 милиарда долара, според Swiss Re Institute; 2022 г. изглежда като втората поред, в която те ще достигнат 100 милиарда долара.
Вдигането на цените е нормална, напълно разбираема реакция, дори и да е с цели 50 на сто за година. Застраховането е цикличен пазар. Премиите скочиха след урагана Андрю през 1992 г., атаките срещу Световния търговски център през 2001 г. и урагана Катрина през 2005 г.
Любопитното е, че въпреки петте години на едни от най-големите застраховани загуби в историята, цените не се покачиха повече. И сега, когато го направиха, едва ли някой е готов да ги плати. Axis Re е спряла изцяло бизнеса си с нови имуществени и катастрофични презастрахователни дейности. Scor намалява обемите. Същото е и с Axa. Проблемът с капацитета може вече да е настъпил.
Това обикновено е знакът за влизане на капитал на пазара и за ново намаляване на цените. Това, което обикновено се случваше в предишни цикли, е, че „меките“ (евтини) пазари продължаваха за дълги периоди, докато „твърдите“ пазари с високи цени бяха краткотрайни изблици от две или три години.
Това може да се случи отново. 2023 г. може да не е толкова лоша откъм застраховани загуби. Тя би трябвало да е по-добра за възвръщаемостта на инвестициите: широкообхватният спад в стойностите на активите е една от причините капацитетът на презастрахователния пазар да се свие толкова рязко. През ноември Beazley поде инициатива за набиране на капитал, за да може да разшири своя капацитет.
Но Beazley изглежда е относителна аномалия. Вместо това капиталът пресъхва точно когато търсенето расте. Инфлацията повиши оценките и разходите за посрещане на искове. По-скъпи имоти сега са на пътя на природните бедствия.
Един от проблемите за застрахователите, които се опитват да прехвърлят повече от своя риск, е, че инвеститорите просто не са готови за това в среда на нарастващи лихвени проценти. Част от причината пазарът да остане мек през последното десетилетие е, че алтернативните източници на капитал от хедж фондове и други подобни осигуряваха допълнителен капацитет чрез катастрофични облигации и подобни продукти. Но след години на тежки загуби има значителни количества блокиран капитал в свързани със застраховане ценни книжа, докато по-високите лихвени проценти правят презастраховането да изглежда по-малко привлекателна инвестиция, отколкото беше. Други незастрахователни активи обещават прилична възвръщаемост с по-малка волатилност.
Възможно е по-доброто ценообразуване да подобри възвръщаемостта за презастрахователите и те да успеят да оставят повече пространство за риск на застрахователите. Проблемът обаче е ценообразуването за климатичните промени. Всяка година застрахователите смятат, че са ОК с него. Но ако последните няколко години са някакъв индикатор, те не са.
Изменението на климата е предизвикателство не само защото историческите данни не могат да са от полза. Също така се променят видовете рискове, които могат да обременят презастрахователите. Вторичните опасности - горски пожари, градушки или наводнения - са особен проблем. Те може да не унищожат капитала на застрахователя, но могат да разрушат годишните му печалби - и се случват все по-често. На всичкото отгоре регионите, които не са били толкова рискови в миналото, сега може да са такива, благодарение на модела на градско развитие: тъй като градовете се разпростират в заливни равнини. За някои инвеститори в застраховането просто не си струва да се поема риска, независимо от покачването на премиите. Има по-добър традиционен застрахователен бизнес.
Това оставя несъответствие между търсенето и предлагането, което едва ли ще се разреши бързо. Но преди петте лоши години имаше пет доста добри за пазара на застраховане на имоти срещу катастрофи. Инвеститорите може да имат кратка памет - дори когато става въпрос за толкова фундаментална заплаха, колкото изменението на климата.

 12:50 | 17.12.22 г.

 Всеки втори млад човек у нас живее в пренаселено жилище
 България изхвърля 109 кг храна на човек годишно: как се вписваме в европейската картина
 Сметище изникна върху гробове в Централните гробища – Варна
 Плащаме 80% по-скъпо брашно от гърците
 България предава на Гърция 48 исторически реликви срещу тленните останки на цар Самуил

 продава, Тристаен апартамент, 125 m2 София, Център, ул. Отец Паисий, 352000 EUR
 продава, Тристаен апартамент, 180 m2 София, Лозенец, 1150000 EUR
 продава, Тристаен апартамент, 116 m2 София, Дианабад, 349000 EUR
 продава, Къща, 160 m2 София област, с.Райово, 210000 EUR
 продава, Парцел, 476 m2 София област, гр. Драгоман, 35000 EUR

 Bentley пусна първата си изцяло електрическа кола, част 2
 Bentley пусна първата си изцяло електрическа кола, част 1
 Г. Попов: Терминът свръхпечалба не съществува, държавата атакува "белия" бизнес
 Lindt понижава цените поради спад в търсенето на шоколад
 Четири сценария за наследник на Кристин Лагард начело на ЕЦБ

 Renault Initiale - забравеният прототип с V10 от Формула 1
 Tesla огложи представянето на Roadster с две седмици
 Китайски луксозен SUV се запали заради чужда батерия
 Volkswagen разкри дизайна на електрическия Tiguan
 Механик натрупа 7000 eвро глоби с кола на клиент

 Роди се бебето на Дилън Спраус и Барбара Палвин
 Очаквано: Александър Димитров подаде оставка след срама срещу Естония
 Обиден футбол: Естония изпусна клета НУЛгария, време е за оставки!
 Лий Райън от Blue ще става баща за седми път
 Руската инвазия в Украйна - пет години война с глобални залози