


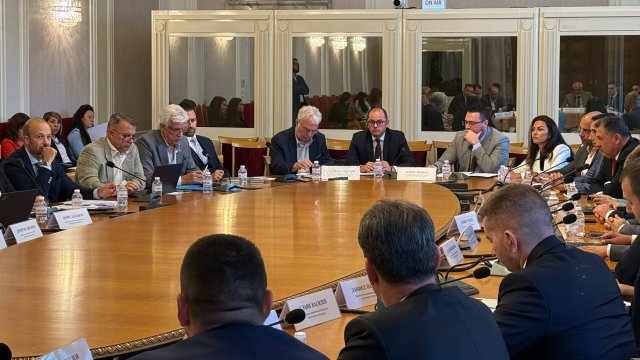


Комисията по икономическа политика, инвестиции и индустрия одобри на първо четене проекта на Закон за потребителските кредити, които транспонират в спешен порядък европейска директива, но и целят по-добра защита на потребителите и изсветляване на сектора. Законопроектът беше внесен на 11 септември от Министерството на икономиката, инвестициите и индустрията. За него гласуваха 11 народни представители, „против“ бяха трима, а 1 – „въздържал се“.
В законопроекта се предвиждат регистрация и контрол на всички кредитни посредници за предоставяне на потребителски кредит, затягат се изискванията към рекламите на бързи кредити и се ограничава възможността за теглене на кредит в малките часове.
По време на заседанието обаче експерти и депутати изтъкнаха редица слабости на предложенията. Сред най-важните са отпадането на настоящия чл. 33 от закона, който не позволява на кредиторите в ситуация на просрочие да събират друго освен просрочената лихва, и определянето на различен размер на лихвата при кратък срок на кредитите за до три минимални заплати.
От „Прогресивна България“ обаче обещаха да внесат промени между първо и второ четене на проекта, които да „затворят вратичките“ за прилагане на нелоялни практики спрямо потребителите.
Таван на общите разходи
Сред основните проблеми в законопроекта е значителното повишаване на лихвите по кредитите с размер до 3 минимални работни заплати и срок от 1 или 3 месеца. Според предложението, ако договорът за кредит предвижда той да бъде погасен до 1 месец, лихвата може да бъде до 20% от главницата. При срок от 3 месеца лихвата е до 30%, а при по-дълъг срок – да не надвишава общия размер на кредита.
Константин Проданов от „Прогресивна България“ отбеляза, че предложеният в законопроекта таван не се отнася до годишния процент на разходите (ГПР) по кредита, а за общите разходи, които в момента „се начисляват чрез различни вратички“.
„Говорим не за таван върху ГПР, а за абсолютно всички разходи“, каза той. Проданов допълни, че между първо и второ четене ще бъде записано, че общото оскъпяване трябва да включва и разходите за просрочие.
Проданов призна за недостатък стъпаловидното повишаване на тавана, предвидено в проекта.
„Ще имате куриозна ситуация, при която човек, който вземе кредит за три месеца, ще влезе в хипотезата на 30% таван, а този, който е 3 месеца и 2 дни, ще влезе в 100% таван“, каза той и допълни, че между първо и второ четене ще бъде предложен вариант за оскъпяване на ежедневна база.
Сред другите промени между двете четения ще бъдат направени и предложения, които да елиминират възможността по-голям кредит да бъде разбит на 2-3 по-малки, за да се избегне таванът на общите разходи.
„Изкуственото раздробяване – това са вратички, които ще затворим“, каза Проданов. Изрично ще бъде разписано и връщането на разпоредбата, която не позволява лихвата за просрочие да надвишава законната лихва за забава.
Без осъждани лица във фирмите за бързи кредити
„Между първо и второ четене ще бъде предложено пълна забрана за това осъждани лица за умишлени престъпления от общ характер да имат право да бъдат част от екипите на такъв тип небанкови кредитни институции, както и от външни фирми, които имат отношение по предоставянето, обработката и събирането на вземанията по такива кредити“, каза депутатът от „Прогресивна България“ Здравко Марков. В първия вариант на законопроекта това се отнася само за членовете на ръководството на тези фирми.
Ще бъде предложен и минимален праг, под който ще бъдат забранени т. нар. поръчителства – лични обезпечения на трети лица, за да бъдат избегнати злоупотреби. Между двете четения ще бъде увеличено изискването за капитала на дружествата, опериращи в сектора на бързите кредити, като предстои да стане ясно с колко. Според Емил Георгиев от Федерацията на потребителите в България той трябва да бъде не по-малко от 2 млн. евро.
„Предлагаме тези допълнителни условия, които затварят вратичките на голяма част от бранша и им забраняват да прилагат нелоялни практики към потребителите, да бъдат санкционирани по специален тристепенен режим – първото е еднократна глоба, втората степен да бъде процент от капитала и при системно нарушение – дерегистриране от регистъра“, каза още Марков.
Преди второто четене ще бъде потърсено и становище от НАП във връзка с възможността да се позволи достъп на кредиторите до регистъра на хазартно зависимите лица.
По време на обсъжданията председателят на Асоциация за отговорно небанково кредитиране Николай Цветанов обяви, че средният размер на потребителският кредит за страната е 8961 евро.
Според Богомил Николов от „Активни потребители“ обаче границата до 3 минимални заплати покрива почти целия пазар.
 09:32 | 17.09.26 г.

 Над 400 000 са получили еднократна помощ от 50 евро за високите цени на горивата
 Мъж на име Хитлер Мусолини беше избран за кмет в Перу
 Варна ще бъде домакин на международна конференция за ветеринари
 Стилиян Петров към БФС и Лъчо Танев: Футболът ни страда от плевели!
 26 октомври ще е неучебен, но присъствен ден

 дава под наем, Едностаен апартамент, 36 m2 Пловдив, Младежки хълм, 410 EUR
 дава под наем, Двустаен апартамент, 70 m2 Пловдив, Мараша, 580 EUR
 дава под наем, Тристаен апартамент, 72 m2 Пловдив, Тракия, 500 EUR
 дава под наем, Заведение, 85 m2 Пловдив, Коматево, 500 EUR
 дава под наем, Двустаен апартамент, 72 m2 Пловдив, Въстанически, 450 EUR

 Нови телескопи скоро ще улеснят търсенето на следи от живот в Космоса
 Китайските автономни автомобили вече дават нощни смени
 Финансовите министри на ЕС се договориха предварително за пазарния надзор
 Vista: Глобалното търсене е най-силно отпреди ковид, част 2
 Aramco ще достави пълните обеми петрол на Европа през следващия месец

 Въздушен шал удължава сезона за кабриолетите
 Ford направи пикап от Mustang и го скри от света
 Ineos Grenadier става армейски автомобил на НАТО
 Volkswagen ID.Tiguan: три версии и пробег до 600 км
 Тази Honda NSX струва 1 млн. долара

 Руски шпиони, британски военни и политически скандали: Защо Кремъл се цели в тайните на Великобритания
 Not great, not terrible: Защо никой не вярва, че Русия казва истината за чумата?
 Тръмп: Русия ще достави над 300 000 тона дизел за американския и световния пазар
 Огнище на шарка по овцете и козите в с. Татарево, област Хасково
 Анчев: Правителството знае кой стои зад атаките в Черно море, но мълчи







преди 3 седмици Много шизофренизъм, много нещо. Проблемът не е толкова в бързите кредити, а в това което ги поражда в голяма степен. Хазартът у нас е широкоразпространен и подкрепян от държавата, докато по белия свят на много места е забранен. И вечер бачкаторът като се прибере от работа у нас вижда рекламата по телевизията на ефбет, уинбет и т.н. и отива в местната зала. И там профуква всичко и отива за бързокредитиране. И така започва проблема, а не че имало било бързи кредити. отговор Сигнализирай за неуместен коментар