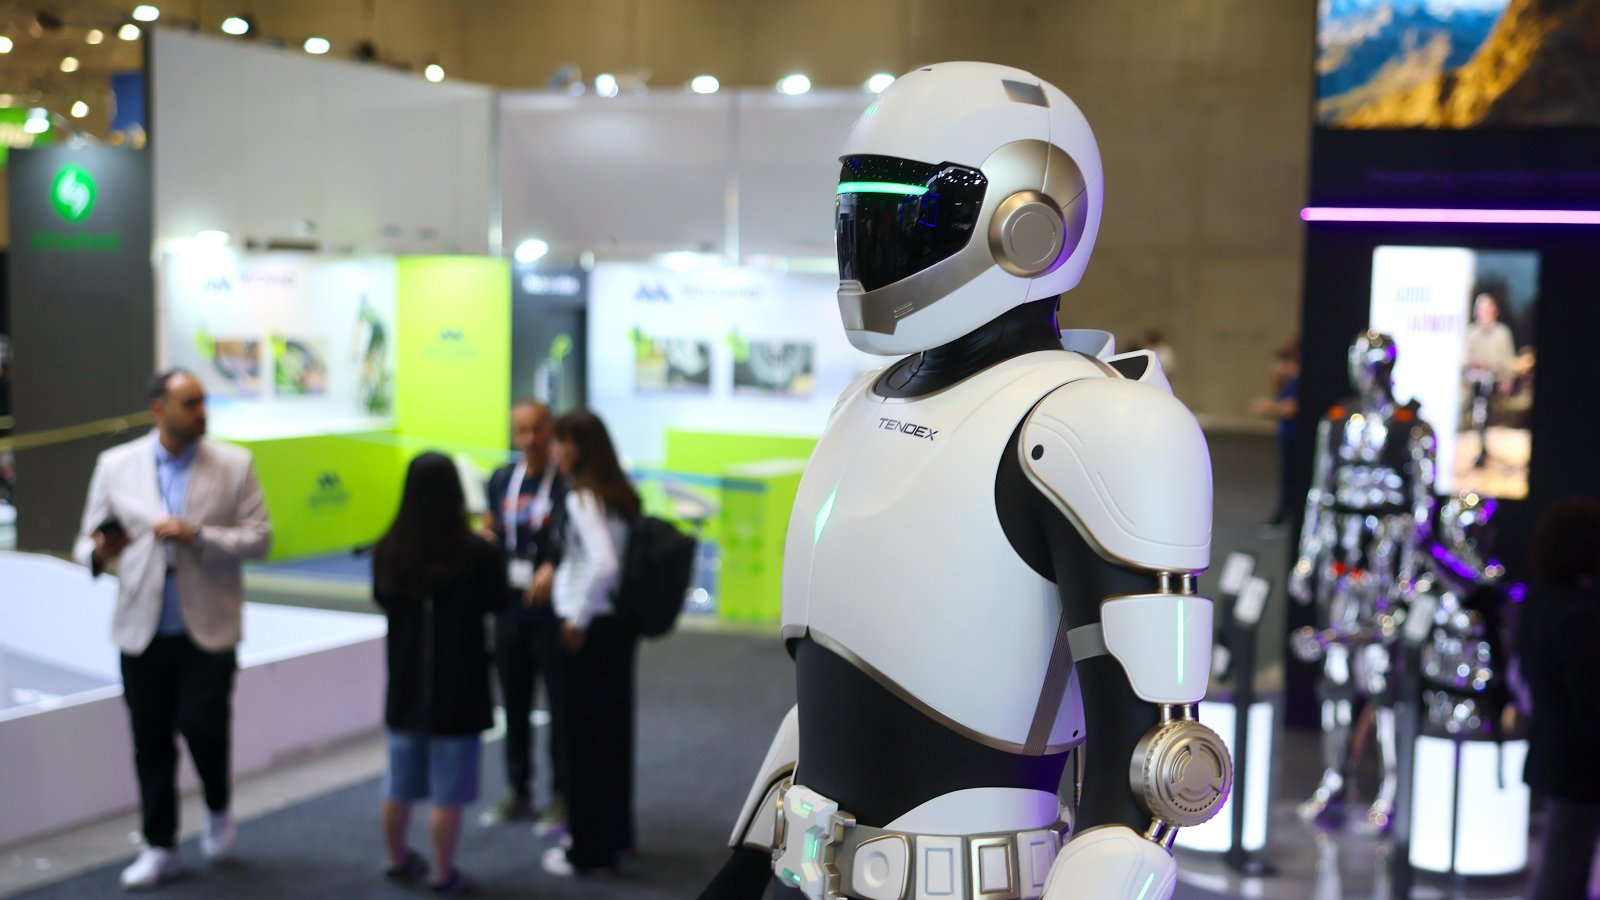


Повечето компании, които разработват роботите на бъдещето, все още са в частни ръце, което оставя на обикновените инвеститори ограничен избор - Tesla, диверсифицирани индустриални групи или нови инвестиционни инструменти като RoboStrategy - фонд, листван на Nasdaq, чиито акции се търгуват на цена над два пъти по-висока от стойността на активите му.
Всеки, който иска да заложи на това, че роботите ще превземат фабриките, складовете и домовете, се сблъсква с един неудобен факт - акциите на стартъпите в центъра на бума не могат да бъдат купени на фондова борса. Достъпни са производител на автомобили, който залага бъдещето си на роботите, индустриални групи, за които роботиката е само един от многото бизнеси, и ново поколение борсово търгувани фондове, които предлагат достъп срещу висока цена.
Euronews разглежда възможностите, които обикновените инвеститори имат в момента, за да получат експозиция към роботиката, както и рисковете, свързани с всяка от тях.
Tesla в момента е един от най-видимите начини за инвестиция в сектора. Както заяви Илон Мъск миналата година, около 80% от стойността на компанията ще идва от хуманоидния ѝ робот Optimus, а роботакситата добавят още един елемент, свързан с роботиката. Купуването на Tesla обаче все още означава предимно инвестиция в автомобилен производител. Автомобилният бизнес е генерирал 20,5 млрд. долара от общите приходи на компанията от 28,2 млрд. долара през второто тримесечие на тази година - почти 75%, докато Optimus все още няма реализирани продажби.
„До края на следващата година мисля, че ще продаваме хуманоидни роботи на широката публика“, заяви Мъск на Световния икономически форум в Давос през януари.
Оттогава Tesla започна производството на робота в завода си във Фримонт,щата Калифорния, но Мъск предупреди, че „производството на Optimus първоначално ще бъде изключително бавно, тъй като всичко е ново. Това не е като производството на автомобил“.
„Много инвеститори в Tesla притежават акциите, за да получат достъп до предприемаческите умения на Илон Мъск. Продажбите на автомобили поддържат компанията и помагат за финансирането на по-смелите идеи, включително роботиката“, обяснява пред Euronews Дан Коутсуърт, ръководител на пазарния анализ в британската инвестиционна платформа AJ Bell.
Тази амбиция обаче има висока цена.
„Европейските автомобилни производители обикновено се търгуват при съотношение под 10 пъти очакваната печалба. За сравнение, Tesla се търгува при 165 пъти очакваната печалба. Това показва, че голяма част от потенциала за бъдещ растеж вече е включена в цената на акциите и инвеститорите трябва да платят висока цена за него“, казва Коутсуърт.
Хуманоидните роботи привличат внимание, което не съответства на дела им от пазара.
Около 7000 са били продадени по света през миналата година за промишлена и професионална употреба в сравнение с 603 хил. индустриални робота, инсталирани в световен мащаб, по данни на Международната федерация по роботика (IFR).
Лидерите в индустрията също рядко предлагат пряк начин за инвестиция в роботиката.
Роботите са представлявали 44% от продажбите на японската Fanuc за годината до март и едва между 7% и 10% от приходите на швейцарско-шведската група ABB през последните две години. Освен това, вместо да листне отделно подразделението си за роботика, както първоначално планираше, ABB се съгласи да го продаде на японската SoftBank за 5,4 млрд. долара.
Германската KUKA напусна фондовата борса през 2022 г., след като китайският производител на домакински уреди Midea придоби пълен контрол над компанията. Siemens пък произвежда софтуера и контролерите, които управляват автоматизираните фабрики, а не самите роботи.
Нито една от посочените възможности не предлага пряк дял в самите стартъпи и именно тази ниша се опитва да запълни RoboStrategy. Фондът започна да се търгува на Nasdaq през май с борсов код BOT. Той притежава дялове в частни компании за роботика, а самите му акции се търгуват на борсата, което означава, че всеки инвеститор с брокерска сметка може да придобие дял от инвестициите му.
Добре познати стартъпи в областта на роботиката като Figure AI, Dyna Robotics и Apptronik са представлявали всеки поотделно близо една пета от нетните активи на фонда през юни.

Фондът се управлява от Андрю Канг, съосновател на криптоинвестиционната компания Mechanism Capital. През май той написа в X, че когато за първи път е проучвал роботиката преди две години, „повечето рискови капиталисти, с които се консултирах, препоръчаха да не инвестирам в сектора“. Оттогава настроенията се промениха бързо.
До средата на юни стартъпите в областта на роботиката са привлекли 18,8 млрд. долара през тази година - повече, отколкото през рекордната 2025 г., сочат данни на платформата Crunchbase, която следи информация за частни и публични компании, включително инвестиционни рундове на стартъпи.
Инструменти като RoboStrategy съществуват, защото компаниите вече остават частни за много по-дълго време.
Медианната възраст на американска технологична компания, която е излязла на борсата през 2025 г., е била 12 години, в сравнение с едва четири години през 1999 г., според професора от Университета на Флорида Джей Ритър. Той е известен като „Мистър IPO“ заради повече от 40 години пионерски изследвания в областта на първичните публични предлагания.
В САЩ инвестициите в частни компании до голяма степен са запазени за заможни инвеститори, отговарящи на определени критерии.
Председателят на Комисията по ценните книжа и фондовите борси на САЩ Пол Аткинс заяви през март, че подобен достъп „не трябва да бъде запазен само за хора, които отговарят на определен праг на богатство или се смятат за достатъчно опитни“.
Достъпът обаче има своята цена дори при тези нови фондове. Акциите на RoboStrategy затвориха на 27,34 долара в петък - около 2,4 пъти над нетната стойност на активите на фонда, която в края на август е била 11,35 долара на акция. През май акциите на фонда достигнаха връх от 59 долара.
„Това е премия за ограниченото предлагане, която може да се появи при горещ инвестиционен сектор [...] инвеститорите може да смятат, че си струва да платят премия, за да инвестират в RoboStrategy, ако това означава ранен достъп до компании, които могат да се превърнат в утрешните пазарни лидери“, обяснява Коутсуърт пред „Евронюз“.
Тази премия обаче може бързо да се свие.
Например купувачите в началото на юли са платили почти четири пъти повече от стойността на базовите активи и оттогава са загубили около една четвърт от инвестицията си, въпреки че нетната стойност на активите на акция се е увеличила с 27% за приблизително същия период.
Инвеститорите плащат и годишна такса за управление от 2,5%, като общите годишни разходи достигат почти 4%. Частните инвестиции на фонда се оценяват на базата на приблизителна стойност, а не на пазарни цени. „Инвестицията в RoboStrategy е спекулативна и носи висока степен на риск, включително възможност за загуба на цялата инвестиция“, предупреждава фондът на уебсайта си.
Съществува и прецедент за инвеститори, претърпели сериозни загуби заради свиване на премията.
Destiny Tech100, фонд, притежаващ дялове в частни компании като SpaceX и OpenAI, се търгуваше с премия от около 2000% спрямо стойността на активите си само две седмици след листването си на Нюйоркската фондова борса през 2024 г. Акциите му затвориха на 99,79 долара на 8 април същата година, но до 12 април паднаха до 29 долара - спад от около 71% само за четири дни.
„Важно е инвеститорите да знаят за какво плащат и да осъзнават кога дават повече от базовата стойност на активите“, предупреждава Коутсуърт.
Борсово търгуваните фондове (ETF) обикновено се търгуват по-близо до нетната стойност на активите си, макар че в повечето случаи притежават акции на публични компании. Например ETF-ът на Roundhill, фокусиран върху хуманоидната роботика, включваше Tesla, китайския производител на роботи UBTech и Hyundai сред най-големите си позиции в края на юни.
„На пазара има няколко ETF-а за роботика, които се търгуват на нетната стойност на активите си, което означава, че инвеститорите не трябва да се задоволяват с първото нещо, което открият“, казва Коутсуърт.
Дори когато производител на роботи излезе на борсата, акциите му може да останат недостъпни за част от инвеститорите.
Например китайската Unitree поскъпна с 460% при дебюта си през август на технологично ориентирания пазар STAR в Шанхай, където чуждестранните инвеститори обикновено се нуждаят от специален лиценз, за да купуват акции на новолистнати компании.
Докато повече от лидерите в сектора не излязат на борсата, инвеститорите, които искат пряк залог върху роботиката, ще трябва да платят за него по един или друг начин - чрез автомобилен производител, конгломерат или премия.
/БГНЕС/
 12:06 | 05.10.26 г.

 Купата на България: Съдия избяга от терена след като даде дузпа (ВИДЕО)
 Акцията на полицията в университетската болница в Пловдив
 Сигнали за бомби в институции и учебни заведения във Варна и в цялата страна
 Гимкхана Варна 2026 предложи страхоно шоу с 43 участници от България и Гърция
 ИПБ: Директорът на „Автомагистрали“ е подал оставка заради подмяната на мантинели от Шишков

 дава под наем, Тристаен апартамент, 100 m2 София, Драгалевци, 1000 EUR
 дава под наем, Двустаен апартамент, 45 m2 Стара Загора, Център, 300 EUR
 дава под наем, Двустаен апартамент, 48 m2 Стара Загора, Център, 260 EUR
 дава под наем, Едностаен апартамент, 36 m2 Стара Загора, Аязмото, 200 EUR
 дава под наем, Двустаен апартамент, 45 m2 Стара Загора, Била, 400 EUR

 Колко струва една мечта? „Конкорд Асет Мениджмънт“ кани родители и деца на първия урок по инвестиране
 Близо 200 души са под наблюдение заради съмнения за белодробна чума в Русия
 Докато горещините се засилват, биоферма у нас чака 6 години за напояване
 Съюзник на Путин и Тръмп запази влиянието си след изборите в Босна
 К. Бошов: Данък "свръхпечалба" в застраховането ще е за сметка на потребителите

 Опит за изтегляне на лодка завърши с удавена Tesla
 Покупка на кола на старо – повечето се развалят много бързо
 Ново предложение: Ограничение от 100 км/ч в цяла Европа
 Традицията е спазена - Ибрахимович получи ново Ferrari на рождения си ден
 Тайната на BYD: Как китайците покориха света

 Има голяма пропаст между процента на учениците, които използват AI, и този на учителите
 В кадър: Представиха третия випуск на програмата INSAIT-EXPLORER
 Белият дом следи “чумата в Русия” и обмисля действия
 Шофьор без книжка се блъсна в бетонна ограда и почина на място
 Експерт: Няма недостиг на дизел в Европа, проблемът са високите цени