




Ефектът върху банките с активи в диапазона между 250 и 700 милиарда долара би бил още по-голям, тъй като допълнителните капиталови изисквания не се отнасят за системно важните банки, въпреки че някои от тях все още могат да причинят системни проблеми и зараза. Сега имаме много по-малко увереност, че всяка голяма банка може да устои на криза.
Изискванията към банките да държат адекватни количества ликвидни, висококачествени активи за финансиране на изходящи потоци бяха намалени, особено за тези в диапазона от 250 до 700 милиарда долара. Това действие ненужно застраши ликвидните позиции на големите банки, като ги направи по-уязвими на несъстоятелност при стрес.
Освен това пълните и изчерпателни „завещания” сега трябва да се подават на Фед на всеки четири до шест години вместо на всеки две години. Като се има предвид колко много може да се промени една банка за това време, завещанията може да са нерелевантни, подкопавайки самата цел на упражнението. Например, завещание на Lehman Brothers от 2004 г. вероятно би било до голяма степен безполезно през 2008 г., когато банката фалира.
И накрая, ограниченията, въведени от правилото на Волкър (Пол, бивш гуверньор на Фед - бел. прев.), забраняващо търговията на банките за собствена сметка, бяха подкопани от набор от изключения и промени в дефинициите. Разрешаването на тази търговия насърчава поемането на риск и дори хазартното поведение.
Федералният резерв на Пауъл не само позволи на банките да вършат директно тези видове дейности, но те също така получиха възможност да правят това непряко чрез инвестиции в рисков капитал и заемни фондове, някои от които се оказаха нестабилни и несигурни.
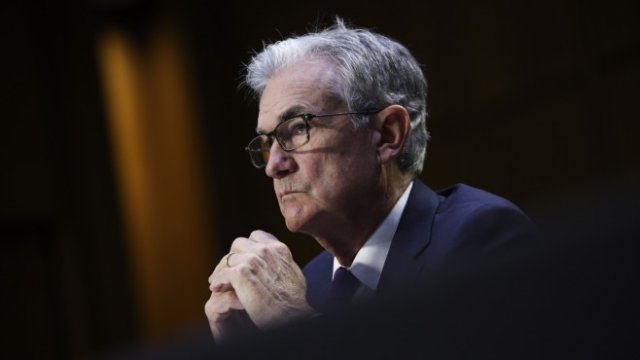
Несъгласията на Брейнърд и директора на Федералната корпорация за депозитно застраховане (FDIC) Мартин Грюнберг също сочат за многото опасности от действията на Фед при Пауъл. Тези дерегулации отслабиха законодателството за финансова реформа, предназначено да защити работните места, домовете и спестяванията на обикновените домакинства.
 23:54 | 13.09.22 г.

 Климатът се променя, а с него и картата на болестите в Европа
 Какво ще е времето утре?
 Затварят част от ул. „Сан Стефано“ във Варна в петък
 Властта замразява заплатите и на полицаите
 Франция удължава престоя на самолет за морско патрулиране в Черно море

 дава под наем, Тристаен апартамент, 85 m2 София, Център, 900 EUR
 дава под наем, Гараж, паркомясто, 15 m2 София, Люлин 8, 150 EUR
 продава, Къща, 444 m2 Велико Търново област, с.Арбанаси, 1400000 EUR
 продава, Къща, 128 m2 Габрово област, с.Червена Локва, 153000 EUR
 продава, Магазин, 115 m2 Пловдив, Кючук Париж, 340000 EUR

 Изборната загуба на Тръмп дава повече свобода на Уорш за лихвената политика
 Американските избиратели отхвърлиха митата, Конгресът трябва да ги последва
 Sony повиши прогнозата си за печалбата след успеха на "Spider-Man" и видеоигрите
 От хоби към професия: Как геймърите могат да печелят от уменията си
 Москва залага на енергия и образование в битката за влияние в Африка

 Dodge пуска готови за монтаж HEMI V8 с мощност до 1025 к.с.
 Защо модерните фарове струват цяло състояние
 Собственици на новата Toyota RAV4 пропищяха от проблем с интериора
 Mercedes EQS отива за скрап след само 4 години
 Какво става с двигателя след само две смени на маслото за 112 000 км

 ГДБОП с нов директор: Дарин Костов поема ръководството на службата
 Двама младежи са задържани за агресия в спешна помощ в Троян
 Мицкоски се похвали с по-добър доклад на ЕК за Северна Македония: Няма регрес, а напредък
 Напрежение в Черно море, проблеми във Франция: Нострадамус за 2027 г.
 Мъж стреля 4 пъти с газов пистолет от терасата си в „Младост“, прокуратурата го обвини


















преди 4 години Правилна е подкрепата на Пауъл за дерегулацията. Дерегулация е необходима. По опасен е защото е развързал печатането на пари и стимулирането на инфлацията, а това е нещо което Фед не бива да прави. Защо - защото краде от спестяванията на хората. отговор Сигнализирай за неуместен коментар