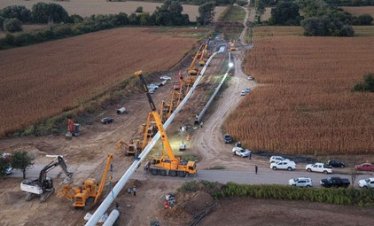
Ако Трейс Груп спечели търга за Лот 2 от магистрала Тракия, това позитивна или негативна новина ще бъде за компанията предвид ниската офертна цена? С този въпрос се обърнахме към група анализатори, след като в петък стана ясно, че предложената от компанията цена е най-ниската от четирите отговорили на изискванията на възложителя.
Припомняме обявените четири оферти (с ДДС): Обединение Магистрала Трейс – 137,868 млн. лв.; Терна (Гърция) – 247,608 млн. лв.; Актор (Гърция) – 292,177 млн. лв.; Алпине-Холдинг Пътища – 373,642 млн. лв.
Тъй като офертата на Трейс бе с повече от 30% по-ниска от средната цена на останалите участници, възложителят обяви, че ще поиска обосновка, от която ще зависи дали тя ще бъде включена в класирането.
Ето и мнението на анализаторите:
Александър Пеев, анализатор в Балканска консултантска компания ООД:
Офертната цена изобщо не е толкова ниска колкото изглежда на пръв поглед, тя е съвсем нормална и постижима предвид икономическата обстановка. Освен това базите на Трейс Груп са най-близо до мястото на реализиране на проекта. Единствената разлика в предложените цени е очевадно тази на Холдинг Пътища. Ако цената на Трейс е ниска, то тя е по-ниска и на гръцките компании, т.е. изключвайки транспортните разходи от себестойността на проекта, цената на гръцките инфраструктурни компании ще е още по-ниска. Поради тези основни причини всякакви мнения, че цената била ниска са напълно несериозни или са породени от субективизъм. Лично за мен офертната цена на Холдинг Пътища е осъзнато завишена.
Още повече че участъкът на магистралата не е сложен, а Трейс от практиката сами са установили, че могат да построят съвсем спокойно лота. Маржът, малък или голям, няма такова значение в момента, има нещо далеч по важно – повторното участие в магистрала Тракия ще ги затвърждава като един от основните инфраструктурни играчи и ще им отваря вратите за по-големи проекти в бъдеще в региона. И най-вече – тази цена е и икономически изгодна за държавата, а и ще се осигури основно българска работна ръка, а не гръцка.
Владислав Панев, председател на СД на УД Статус капитал:
Трейс разполага с бази в близост до бъдещия магистрален строеж и, както се вижда, е в състояние да даде най-ниска цена за поемане на поръчката. Оценявам резултатите от търга за положителни за компанията, тъй като ще бъде натоварена с поръчки в момент, когато основният възложител на дружествата от бранша - правителството, затяга разходите си. В тези времена Трейс е осигурен с поръчки не само за магистрала Тракия, но и за софийското метро, което гарантира стабилност на приходите (доколкото възложителят в лицето на държавата си плаща).
Големият въпрос е каква ще е печалбата за дружеството от поръчките, но трябва да се има предвид, че гладът за работа е голям и, както и в други браншове, е нормално маржовете да се свиват драстично. Дори в някой момент може да се окаже по-рентабилно да се работи на загуба, отколкото закупените активи да бездействат.
Петко Вълков, изпълнителен директор на УД БенчМарк Асет Мениджмънт:
Новината като цяло ще бъде добра. За акционерите тя естествено щеше да е най-добра, ако цената бе с малко под тази на конкурентите в търга. Но няма причина пазарът да не се довери и на текущата оферта, в смисъл че в нея е заложена обичайната норма на печалба на фирмата. Дори и да има някакво занижаване, то едва ли е голямо.
Развигор Христов, инвестиционен консултант ПОД Бъдеще:
Предвид наистина значително по-ниската предложена цена от Трейс Груп в сравнение с останалите участници, при евентуално спечелване на търга новината по-скоро би се възприела като неутрална.
Драгомир Бояджиев, портфолио мениджър в Експат Асет Мениджмънт ЕАД:
Стратегията, предприета от управляващите на Трейс Груп Холд АД, е доста рискова и неяснотите относно бъдещите парични потоци от проекта Лот 2 от магистрала Тракия би трябвало да бъдат анализирани внимателно от акционерите. Като цяло единствената добра новина, ако изключим вероятността след събеседване с тръжната комисия, офертата на Трейс Груп да бъде отхвърлена, е това, че фирмата ще има работа през следващите две години. Доколко обаче тази дейност ще генерира марж на печалбата, който ще задоволи инвеститорите е изключително подозрително.
Предвид декларациите на сегашното правителство за прозрачни процедури при обществените поръчки и горчивия опит с подобни практики в миналото, считам, че и опасността от безкраен брой анекси след година две също ще натежи в ущърб на офертата. Личното ми мнение е, че инвеститорите приеха прекалено позитивно една неособено еднозначна новина и така повишиха необосновано цената на позицията – почти 16% спрямо нивата от края на миналия месец.
Изказаните мнения са с аналитичен характер и не представляват препоръка за взимане на инвестиционно решение
Свързани компании:
 23:35 | 25.08.22 г.

 Над 21% от българите живеят под линията на бедност
 Президентът: След анализ на рисковете ще взема решение нужно ли е свикването на КСНС
 Варненката Мария Долнева рецитира "Хаджи Димитър" за 100-годишнината си
 Започваш работа на 22 г. и след пенсиониране вземаш 58,5% от заплатата
 След забележка за малтретирано куче: Мъж наръга двама пред очите на дете във Варна

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Зелените облигации не носят очакваната премия за инвеститорите
 Забавяне на AI трябва да се използва за поевтиняване на най-добрите модели
 Кои филми се гледат най-много тази година, част 2
 Кои филми се гледат най-много тази година, част 1
 Транспортен гигант пренасочва товарите от Ормузкия проток към пътищата

 Новият модел на Chery ще се управлява с часовник
 Tesla заменя предните чистачки с лазери
 Защо десният фар свети по-далеч от левия
 Как преследването на по-нисък разход превърна колите в компютри
 Ferrari показа нов специален звяр

 7 здравословни причини да хапвате по-често слънчогледови семки
 Руснаци отново стягат куфарите: Страх от мобилизация и ограниченията тласкат хора към емиграция
 Лейди Гага и Полански сияят, когато казват, че са родители
 Идол му е Сталин: Георгий Филимонов е лицето на Путин в руската Вологодска област
 Ан Хатауей издаде кой е най-модерният маникюр за ранната есен