


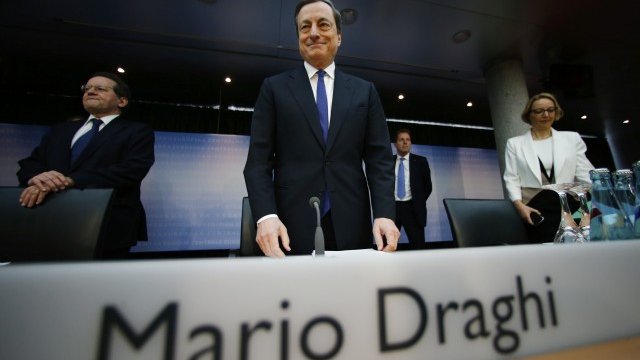


Преди ЕЦБ да започне да купува активи на 9 март редица експерти очакваха, че цените на облигациите ще спаднат, а доходностите ще се повишат. Аргументът бе, че намеренията на ЕЦБ са добре известни и че умните инвеститори „купуват слуховете и продават фактите“. Всъщност още един от уроците от количествените улеснения е, че доходностите могат да спаднат още.

Най-големите понижения в доходността регистрират германските държавни ценни книжа. Това може би не е изненадващо – фискалният консерватизъм на Берлин се очаква да създаде недостиг на германски дълг, който ЕЦБ да купува.
Но облигационните стратези се опасяват, че ликвидните ограничения на пазарите на краткосрочен дълг изкривяват цените и функционирането на пазарите. Емисиите на корпоративни облигации скочиха, след като компаниите се възползваха от ултра ниските лихвени проценти.
Ако набраните средства послужат за обратни изкупувания на акции, както мнозина експерти очакват, възходът на фондовите пазари ще получи допълнителен тласък.
Възвръщаемостта по облигациите спадна въпреки възобновеното напрежение около бъдещето на Гърция в еврозоната – въпреки че доходността по испанските и италианските държавни ценни книжа може би спадна още преди суматохата, която създаде новото правителство в Атина.
Вероятно този низходящ тренд при доходността скоро може да се обърне – и то не е задължително това да стане гладко. ЕЦБ стартира количествените улеснения, за да издърпа еврозоната от ръба на дефлационната пропаст. Ако инфлацията се покачи, то трябва и доходността по облигациите да скочи, което компенсира инвеститорите за ерозията на покупателната им способност. Рискът е достигането до съкрушителни разпродажби, може би предизвикани от внезапна промяна в очакванията за бъдещите нива на инфлацията.
Последният урок от количествените улеснения в еврозоната е, че дори когато централните банки пишат финансова история, е нужно време техните действия да се проявят. Все още не е ясно дали Драги може да избегне заплахата от дефлация. Дефлацията в еврозоната през март е по-малка в сравнение с февруарската, но все още я има.
Дългосрочните инфлационни очаквания, оценени от пазарите, се покачиха само малко. Агресивните количествени улеснения, стартирани от Харухико Курода, след като стана гуверньор на Японската централна банка преди две години, не успяха да вдигнат значително инфлацията.
Дали в такъв случай Драги ще бъде късметлия?
 00:46 | 14.09.22 г.

 Есента е сезонът в който скритите повреди по автомобила излизат наяве
 Демонстрации по бойни изкуства откриват Дните на японската култура във Варна
 Ново оръжие срещу високата скорост: „Драконовите зъби“ сменят "легналите полицаи"
 Обучава родните моряци за работа с белгийските минни ловци
 Дават по 50 евро за Коледа на най-бедните у нас

 продава, Тристаен апартамент, 220 m2 София, Център, 565000 EUR
 дава под наем, Склад, 280 m2 София, НПЗ Искър, 1300 EUR
 продава, Тристаен апартамент, 86 m2 Русе, Идеален Център, 200000 EUR
 продава, Парцел, 76996 m2 София, Околовръстен Път, 3079840 EUR
 дава под наем, Тристаен апартамент, 86 m2 Хасково, Любен Каравелов, 400 EUR

 Франция започва да напомня на Гърция на прага на дълговата криза
 OpenAI спря пускането на най-новия модел Astra поради рискове за сигурността
 Иран не очаква споразумение със САЩ преди междинните избори
 Саудитският износ на петрол достигна връх от началото на войната
 Най-трудната част от дигитализацията е промяната в мисленето

 Рядко Bugatti Veyron се продаде за рекордна сума
 Още един германски автомобилен доставчик фалира
 Сърбин зарежда 136 пъти с чужда карта и препродава дизела за 1 евро
 Може ли литиево-йонният акумулатор да убие алтернатора на колата ви
 Единственото BMW M5 с W10 излиза на търг

 Дъжд, силен вятър и сняг по върховете: Какво ще е времето днес?
 Американец уби съпругата си и след това се застреля
 Путин спечели изборите в Русия, но резултатите крият друга реалност
 Карди Би и Мадука Окойе са новата звездна двойка?
 Новата Дума на Путин: огромно мнозинство и все по-дълбока пропаст с обществото























преди 11 години Ако вярно е късметлия да му се даде двойна заплата и да се помоли да седи на поста докато късмета е с него. Единственото нещо на тоя свят, което не може да бъде обяснено е късмета, следователно като го намерим трябва да го оценим високо. отговор Сигнализирай за неуместен коментар
преди 11 години При толкова бързо променяща се геополитическа икономика и интереси, още е рано да се поздравява Драги. Фед не са прости, а и там лобито на големите корпорации е с много силен натиск, така че може доста бързо да се обърнат настроенията и очакванията. Не ми се струва, че ще се остави толкова силен доларът за дълго време. отговор Сигнализирай за неуместен коментар