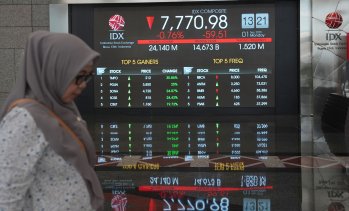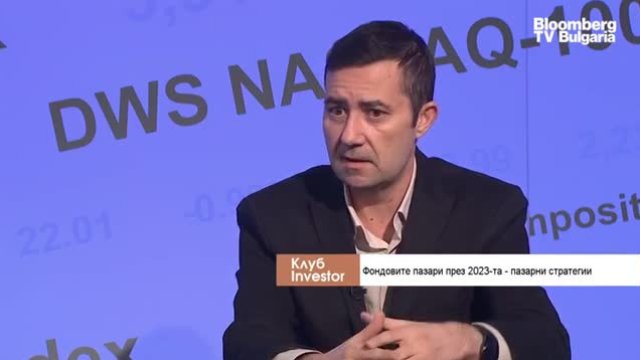


Фондовият пазар в САЩ изпраща 2022 г. със спад от около 20%, в Европа спадовете са по-малки – в порядъка 13-15%. Това не значи, че догодина непременно ще видим ръст на пазарите. Те по-скоро ще завършат 2023 г. на тези нива или може би малко под тях. Може би последно е имало две поредни години на спад през 2001 и 2002 г. по време на технологичния срив в Америка. 2009 г. беше положителна за пазарите въпреки големия спад година по-рано. Това заяви Петко Вълков, началник управление "Трежъри" в Българска банка за развитие, в предаването „Клуб Investor“ на Bloomberg TV Bulgaria.
По думите на Вълков основният фактор за пазарите през 2023 г. ще отражението на силното повишение на основните лихви на Федералния резерв върху реалната икономика. „В момента Фед се надява, че с тези мерки няма да доведе до рецесия и ръст на безработицата... В този положителен сценарий по-скоро може да се очаква повишение на фондовите пазари“, посочи гостът.
Според него обаче по-скоро икономическият растеж в САЩ ще се забави, но все пак ще е положителен.
„Вероятно ще има спад на брутния вътрешен продукт към четвъртото тримесечие на следващата година. При сценарий за по-дълбока икономическа криза може би в края на следващата година ще си говорим как за пръв път от много време насам сме имали две поредни години на спад на фондовите пазари“.
Вълков смята, че все още е рано да се каже дали инфлацията в САЩ е достигнала пик. Той отбеляза, че показателят се забавя, което се дължи отчасти на увеличението на лихвите и намаляването на цените на енергийните носители, но то не зависи само от търсенето и предлагането, а и от геополитика.
„В Америка като че ли видяхме пика на инфлацията. В Европа вероятно ще го видим с два-три месеца закъснение. В България – вероятно с темпа на Европа, но никога не можем да бъдем сигурни, може вече да сме го видели“.
По отношение на Китай Вълков прогнозира забавяне на растежа следващата година.
„Китай минава през това, през което мина Европа през 2021 г. – разхлабване на мерките и търсене на имунитет. От гледна точка на пазарите коронавирусната пандемия е приключила отдавна“.
При сценарий за забавяне, включително и в Китай, намаляване на производството и поевтиняване на долара, може да се очаква цените на петрола дори да се повишат от настоящите си нива, стана ясно още от разговора.
Държавни ценни книжа и облигации на компании с висок кредитен рейтинг ще са привлекателен залог през 2023 г., по думите на Вълков, заради възможността от забавяне на растежа и на темпа на увеличение на лихвите. Експертът отбеляза, че при акциите трябва да се подхожда внимателно, има потенциал някои сектори да възстановят спадовете.
* Материалът не е препоръка за взимане на инвестиционно решение.
Видеа с всички гости на предаването „Клуб Investor“ гледайте тук.
 18:21 | 25.12.22 г.

 Литиево-йонни батерии и киселини е имало на кораба, потънал край Калиакра
 Кметът: Тази зима няма да има избран изпълнител за пожарната на „Златни пясъци“
 За Купата: Черно море приема Локо Пд, Спартак гостува в Добрич
 Местният парламент на Варна настоява Коцев да внесе Бюджет 2026 с всички корекции
 Полицията във Варна за инцидента във "Възраждане": Кола се е взривила при ремонт

 продава, Тристаен апартамент, 106 m2 Габрово, Бичкиня, 115000 EUR
 продава, Тристаен апартамент, 95 m2 Габрово, Сирмани, 85000 EUR
 продава, Къща, 163 m2 Пловдив, Прослав, 249900 EUR
 продава, Тристаен апартамент, 95 m2 Габрово, Център, 65000 EUR
 продава, Тристаен апартамент, 68 m2 Пловдив, Кючук Париж, 103900 EUR

 България привлича чужди работници със заплати, но бюрокрацията бави процеса
 Генслър не очаква Фед да вдига много лихвите през 2027
 Генслър: Ще има забавяне на AI бума
 Сапунени опери за самртфони
 Microsoft планира облигационна емисия за поне $25 млрд. в САЩ

 Спасяването ДВГ е на път да остави хиляди без работа
 Електрически дронове вече следят за превишена скорост
 Защо в Германия слагат розови вериги на камиони
 Шофьор тества аварийната система на Tesla в реалния свят
 Невъзможни за кражба – най-екзотичните средства за защита на автомобила

 ЕК: Ударите срещу търговски кораби в Черно море засягат интересите на ЕС
 Примирие спря руските атаки над Херсон: Бебе излезе на дълга разходка
 Райското пристанище на Итака крие мръсна тайна
 Черноморският регион става все по-важен за НАТО, Русия и Украйна
 Политолог: Загуба на Йотова ще бъде тежка оценка за управлението