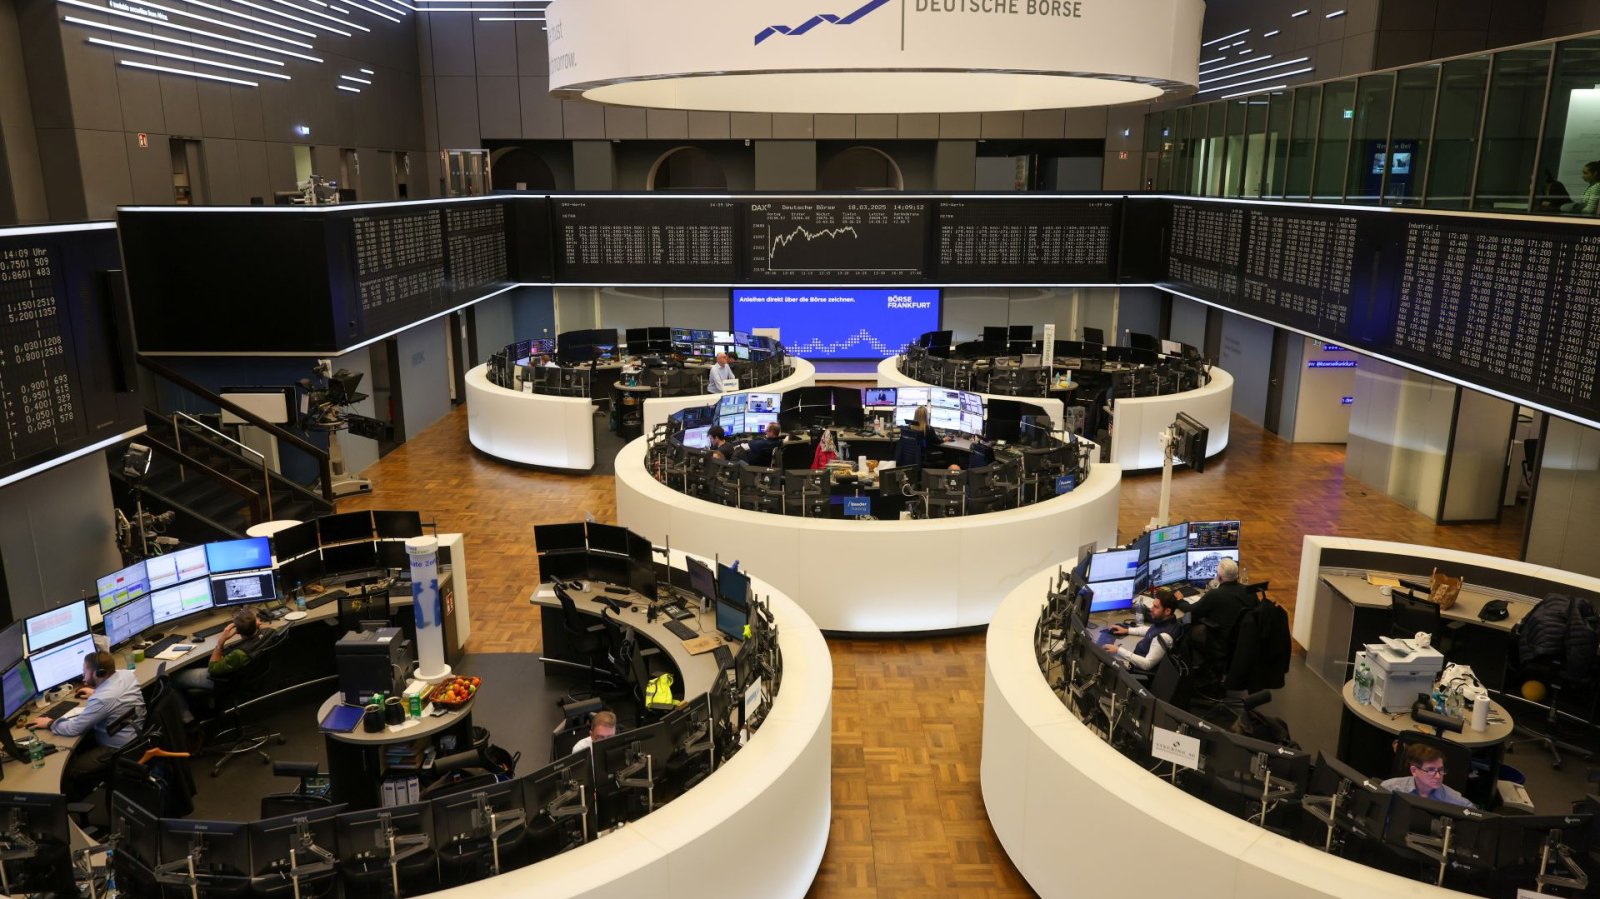


Продължителните усилия на Европа да превърне често критикуваните си пазари в по-привлекателна възможност за инвеститорите достигат до важен етап в понеделник: въвеждането на система за консолидирано отчитане на пазарните данни, пише Bloomberg.
Разпокъсаността на търговията между различните платформи често се сочи като причина за по-ниската ликвидност на европейските пазари в сравнение с тези в САЩ, където национална система за консолидирано отчитане съществува от пет десетилетия.
Регулаторните органи се надяват, че въвеждането на единен поток от данни за цените и сделките на пазарите в 29 държави ще започне да променя нагласите.
Наред с проблеми като различия в правните системи и фрагментирана инфраструктура за сетълмент, Европейският съюз (ЕС) определя разпокъсаните данни за търговията като една от причините инвеститорите да възприемат блока като съвкупност от отделни пазари, а не като единен, обединен пазар. Целта на на консолидацията е да промени това възприятие, като предоставя данни за търсенето и предлагането на акции на компании и борсово търгувани фондове (ETF) в целия регион.
Системата, управлявана от EuroCTP BV – организация, подкрепяна от европейските фондови борси, няма да бъде предназначена само за професионални инвеститори и търговци. Индивидуалните инвеститори също ще могат да се абонират чрез уебсайт, което ще помогне за изравняване на условията спрямо големите институции.
„Вълнувам ли се? Да, от символична гледна точка“, коментира Александър Рубо, ръководител на звеното за ETF пазари в BlackRock Inc. за регионите на Европа, Близкия изток и Африка. „Ще видим ли ползите от системата веднага? Със сигурност не“, добавя той.
Няма бързо решение на проблемите
Пътят дотук е труден и продължителен – изминаха почти 20 години, откакто ЕС сложи край на монопола на фондовите борси върху търговията. През това време имаше множество забавяния и спорове, докато държавите и представителите на индустрията се бореха да защитят интересите си в процеса на промяна.
Макар че събитието е значимо, то не е като да си включиш осветлението вкъщи. EuroCTP трябва да спечели доверието на потребителите и да ги накара да се абонират за продукта. Само времето ще покаже дали системата ще успее да промени възприятията за европейските капиталови пазари и да доведе до по-добри резултати за инвеститорите и компаниите.
За разлика от американската система, европейската ще показва най-добрите цени „купува“ и „продава“ за даден финансов инструмент, без да разкрива конкретната платформа за търговия, генерирала котировките. Участниците на пазара ще виждат по-детайлни данни едва след като сделката вече е сключена.
Това предизвика критики от страна на асоциациите на банките и дружествата за управление на активи, според които тази информация няма да бъде достатъчна, за да служи като основа за търговия от страна на техните членове.
Малко над половината от участниците в скорошно проучване на Bloomberg Intelligence, обхванало 108 старши трейдъри от институционални инвеститори казват, че планират да получават достъп до консолидираните данни за търговия в ЕС (т.нар. „consolidated tape“) директно от EuroCTP или чрез външни доставчици. Едва една пета от тях смятат, че това би могло да намали зависимостта им от директни потоци с данни от фондовите борси.
Елинор Бийзли, главен оперативен директор на звеното за търговия с акции на Goldman Sachs за регион EMEA (Европа, Близкия изток и Африка), отбелязва, че инвеститорите, които извършват високочестотни операции, могат първоначално да не използват системата за самата търговия, докато анализират данните, но въпреки това тя предлага предимства.
„Това е изключително полезен инструмент за по-добро разбиране на общия обем на търговията“, казва тя. „Ако сте компания, която планира листване или вече е листната в региона, и смятате, че целият обем на търговия с акциите се реализира на първичния пазар, този инструмент ще ви даде много по-ясна представа за общия обем на търговията“, добавя тя.
Goldman Sachs ще допринася за консолидирания поток, като предоставя данни от своята платформа за търговия Sigma X Europe. Същевременно банката ще използва данните от потока в своята търговска дейност. Bloomberg LP – компанията майка на Bloomberg News, обединява и разпространява данни за търговията в цяла Европа.
Какво представлява консолидираният поток от данни за търговия (Consolidated Tape)?
Консолидираният поток е единен канал, който обединява данни от множество платформи за изпълнение на сделки с акции.
В Европа търговията е разпределена между различни платформи, включително първични борси като Euronext, алтернативни платформи като Cboe Europe, звена за търговия на инвестиционни банки (известни като „систематични интернализатори“) и т.нар. „тъмни пулове“ (dark pools).
Понастоящем е трудно да се проследи общият обем на търговията във всички тези платформи – проблем, който консолидираният поток от данни цели да реши.
Съществуват два вида системи за отчитане на сделките (т.нар. „tape“): такива за периода преди сключването на сделката (pre-trade, или предварителна търговия) и такива за периода след това (post-trade, следборсова търговия).
Системата за отчитане след търговията събира всички данни за трансакциите, след като те вече са изпълнени. Системата за отчитане преди търговията обаче показва офертите за покупка или продажба на ценна книга, преди те да бъдат реализирани.
Системата за отчитане преди търговията може да има различна степен на детайлност. Най-простият вариант показва обобщен поток от поръчки за покупка и продажба от всички платформи за търговия. Именно този тип система влиза в сила в понеделник.
По-сложна версия, която се обсъжда в Брюксел, би показвала на коя конкретна платформа се купуват и продават акциите. Това би позволило на търговците да избират платформата с най-висока ликвидност или тази, при която разходите за изпълнение на сделката са най-ниски.
Според Рубо това би могло да има „верижен ефект, тъй като пуловете от ликвидност ще трябва да се конкурират по-активно за потока от поръчки“.
Браншовите организации имат разногласия относно скоростта и мащаба на развитие на тази система. Фондовите борси, които генерират значителна част от приходите си от продажба на данни, не са склонни да действат с темпото, изисквано от банките и мениджърите на активи.
Въпреки това, дори и в първоначалния си вид, системата би могла да помогне за насочването на повече капитал към европейските акции, смята Еглантин Дезотел, главен изпълнителен директор на EuroCTP.
Например размерът на позицията, която даден мениджър на активи може да изгради в конкретен финансов инструмент съгласно вътрешните си правила, понякога зависи от средния обем на търговия с въпросната ценна книга. Ако системата може да предостави по-пълна представа за обемите, инвеститорите биха могли да ангажират повече капитал, отбелязва тя.
Началото на концепцията за консолидирана система за отчитане на сделкитее поставено с европейската директива MiFID I от 2007 г., която премахна националните монополи върху фондовите борси и позволи появата на алтернативни платформи за търговия. Това засили фрагментацията на европейските фондови пазари и доведе до ситуация, в която липсваше единна и ясна представа за цените на акциите.
Впоследствие директивата MiFID II – законодателният акт, последвал MiFID I през 2018 г., позволи на доставчици на услуги за консолидирано отчитане да обслужват пазара.
През следващите години ЕС постигна напредък в създаването на такава система, подкрепяна от Брюксел. Беше обявен търг, който беше спечелен от EuroCTP.
 12:12 | 14.09.26 г.

 Наръгаха с нож мъж в Цветния квартал на Варна
 Няма данни за чужда намеса нито на „Петрохан“, нито на Околчица
 На 56 години Кристиян Ивковски от Варна отново стана републикански шампион по уиндсърф
 Във Варна гостува изложбата "Два лъва. Една кауза", посветена на 150-годишнината от Априлското въстание
 Демерджиев: Опасността се подценява не само в „ЕМКО“

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Китайската икономика очаква данни, които ще зададат посоката на стимулите
 Европейският капиталов пазар вече разполага с единна система за данни
 Какви са възможностите на Рияд да изнася петрол след затваряне на тръбата
 Независимото кино става все по-привлекателно за бизнеса
 Къри очаква бензин на $5 за изборите в САЩ

 Защо някои коли с автоматик палят и без натискане на спирачка
 Mercedes изнудва германските си служители с... Румъния
 Британец си купи Ferrari F40 вместо къща, за да прекара 22 години в приключения
 18-годишно Audi RS 4 беше продадено по-скъпо от ново
 Пет процедури по колата, които всеки шофьор може да извърши сам

 Карни: Канада и ЕС започват преговори за уникален съюз
 Росен Йорданов: Калушев отговаря на 100% на критериите за сексуален насилник
 Експерт за взрива в ЕМКО: Влажността може да предизвика самозапалване на барут
 Евакуираха влак заради сигнал за изоставен багаж на гара Сливен
 Нивото на Дунав продължава да пада в българския участък