




Президентът на САЩ Доналд Тръмп иска по-ниски лихвени проценти, но последните икономически данни правят това искане по-трудно за съгласуване с мандата на Федералния резерв.
Рискът не е просто, че политически мотивираното намаление на лихвените нива може да се окаже преждевременно. Рискът е, че централната банка може да намали лихвения процент днес и, като навреди на доверието си, да създаде условия за много по-високи разходи по заемите утре, пише Investing.bg.
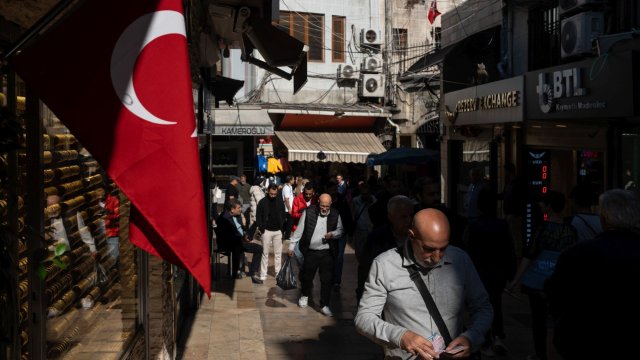
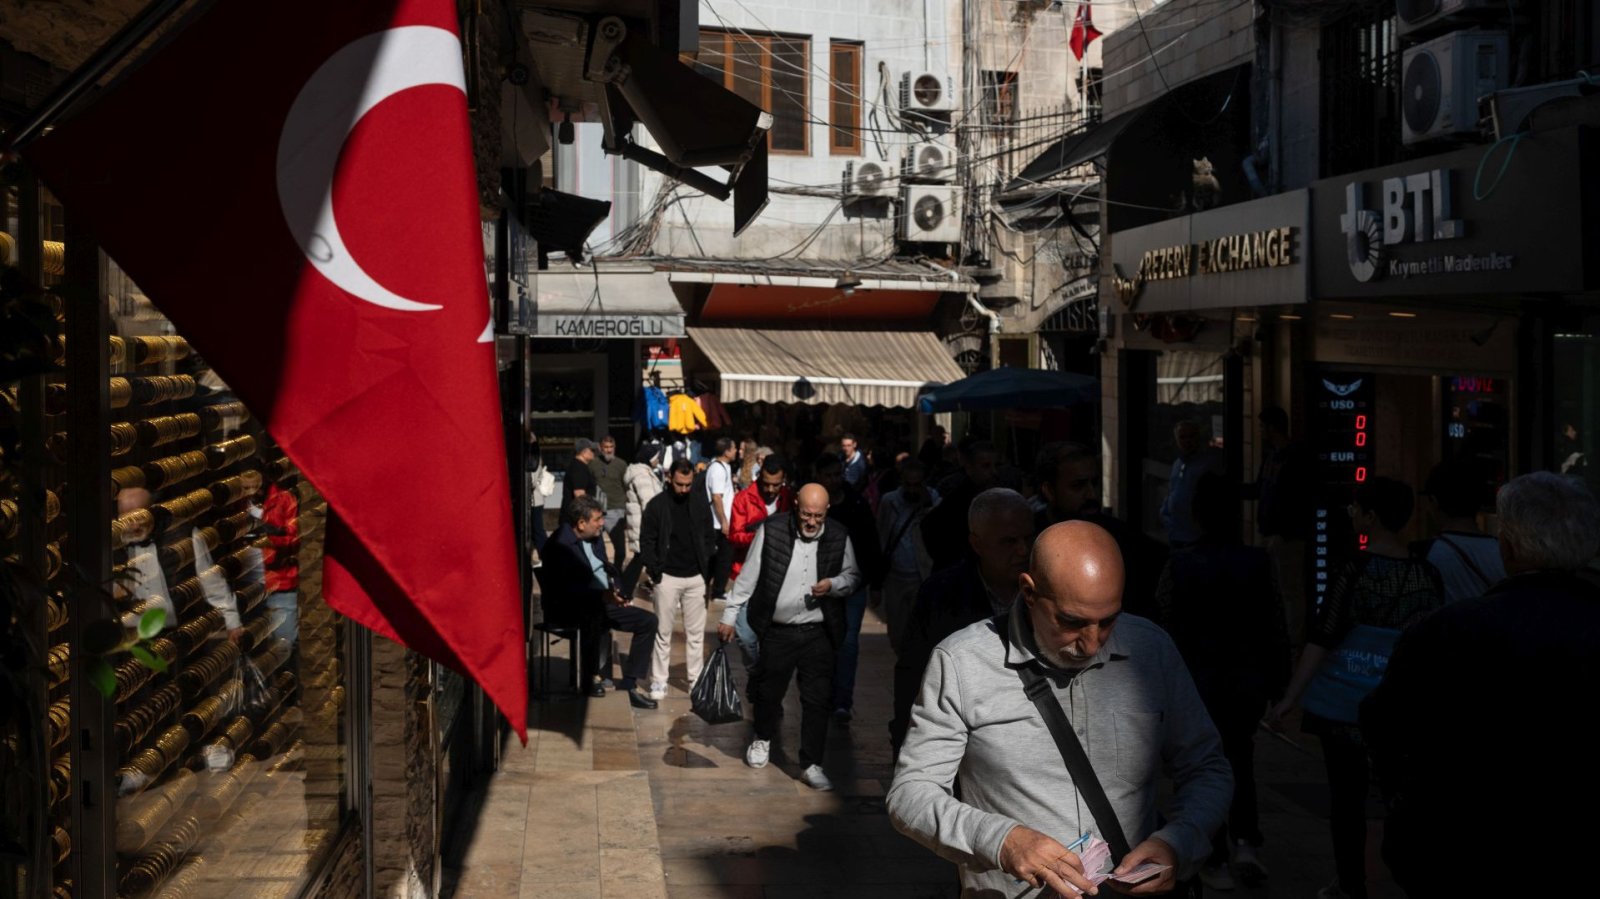
Турция предоставя полезно предупреждение. Нейният опит не означава, че САЩ са предопределени да следват същия път, но показва какво може да се случи, когато политическите предпочитания заемат предимство пред контрола на инфлацията.
Краткосрочната полза от евтините пари в крайна сметка може да бъде надмината от слабостта на валутата, инфлационните очаквания и цената на възстановяване на доверието.
Мандатът на Федералния резерв не е да осигури предпочитания от президента лихвен процент
На 4 септември Тръмп поднови кампанията си за натиск и заплаши да спре търговията със страни, които имат търговски дефицити със САЩ, освен ако Федералният резерв не намали лихвените проценти.
Искането дойде, след като докладът за заетостта през август показа, че заетостта извън селското стопанство се е увеличила със 162 хил. работни места, а безработицата е останала на ниво от 4,1%.
Докладът засилва аргументите за парично ограничаване, вместо да предоставя очевидна икономическа обосновка за незабавно облекчаване на паричната политика.
Федералният резерв реши на 29 юли да запази целевия диапазон на федералните фондове от 3,5% до 3,75%. Следващата среща, която ще се състои на 15 и 16 септември, ще изисква от централните банкери да преценят постоянния ценови натиск спрямо пазара на труда и икономическите ефекти от конфликта в Близкия изток.
Няма нищо лошо в намаляването на лихвените проценти. Ако инфлацията се връща устойчиво към целта, а заетостта отслабва, облекчаването на паричната политика може да е напълно подходящо.
Проблем е, че желаният политически резултат се определя политически, преди да бъдат оценени икономическите доказателства. Президентът може разумно да предпочете по-силен растеж и по-евтино финансиране, но централната банка трябва да прецени дали тези цели са съвместими с ценовата стабилност.
Експериментът на Турция с политически мотивираните евтини пари
Монетарната история на Турция предлага конкретен пример за последствията от подчиняването на лихвените решения на политиката. Президентът Реджеп Тайип Ердоган многократно се застъпваше за по-ниски лихвени проценти, дори когато инфлацията се ускори.
През 2021 г. централната банка намали основния си лихвен процент от 19% през септември до 14% през декември. Лирата рязко се обезцени, а инфлацията се покачи над 21%.
Облекчаването на паричната политика продължи и през 2023 г. Основният лихвен процент беше 8,5%, преди централната банка да промени курса си през юни същата година. До 21 март 2024 г. лихвеният процент достигна 50%, след агресивен цикъл на затягане, който да ограничи инфлацията и да възстанови паричната стабилност.
Обратът не е просто въпрос на промяна на мнението на политиците. Оценката на Международния валутен фонд (МВФ) от 2024 г. описва колко силно отрицателните реални лихвени проценти насърчават заемането в лири и изтичането на капитали, докато инфлационните очаквания се разхлабват.
В крайна сметка властите трябваше значително да затегнат паричната политика, за да намалят икономическите дисбаланси и да възстановят доверието.
Опитът на Турция е оформен от нейните собствени институции, валутни уязвимости, нужди от външно финансиране и фискални условия. Тези характеристики не могат просто да бъдат пренесени в САЩ. Въпреки това основният паричен урок е уместен: отлагането на необходимото ограничаване може да увеличи количеството на ограниченията, необходими по-късно.
Ефектът на кобрата в паричната политика
Механизмът наподобява добре познатия ефект на кобрата, притча за непредвидените последици. В историята правителство предлага награди за мъртви кобри, за да намали популацията им. Хората започват да развъждат кобри, за да вземат наградата, а когато програмата е отменена, змиите се пускат на свобода, което влошава първоначалния проблем.
Историческата точност на анекдота е спорна, но икономическият му урок остава полезен.
Политически мотивираното намаляване на лихвения процент може да създаде подобен проблем със стимулите. Правителството търси по-евтини пари, така че централната банка намалява лихвения процент. Ако намалението е несъвместимо с инфлационните условия, домакинствата и предприятията могат да очакват цените да се покачват по-бързо. Тогава инвеститорите могат да поискат по-голяма компенсация за инфлационния и валутния риск, а кредиторите включват тези очаквания в разходите по заемите.
Непосредственият лихвен процент може да е по-нисък, но по-широката цена на капитала не е задължително да следва това. Доходността по дългосрочните държавни облигации, лихвените проценти по ипотеките и разходите по корпоративните заеми зависят от очакваните бъдещи краткосрочни лихвени проценти, инфлацията и рисковите премии.
Ако инвеститорите вярват, че Федералният резерв в крайна сметка ще трябва да отмени прекалено адаптивната си политика, доходността по дългосрочните облигации може да остане висока или дори да се повиши още.
Това е централното противоречие. Политическият опит за поевтиняване на парите може да подкопае условията, които правят наистина евтините пари устойчиви.
Защо САЩ не са Турция
Сравнението не бива да се преувеличава. САЩ емитират доминиращата резервна валута в света, имат дълбоки и ликвидни капиталови пазари и се възползват от съществено различни институционални и финансови условия. Еднократно намаление на лихвите едва ли би довело до инфлационна криза от турски тип, а Федералният резерв не се е отказал от мандата си само защото президентът оказва натиск.
Релевантният въпрос е дали политическата намеса ще се задържи достатъчно постоянна, за да промени очакванията за бъдещата политика. Пазарите не е необходимо да видят незабавен институционален колапс, за да започнат да ценообразуват риска относно довериети. Те трябва само да станат по-малко уверени, че инфлацията ще бъде контролирана, когато това противоречи на краткосрочните цели на администрацията.
Съществува и важно разграничение между шок от предлагането и проблем с инфлацията, предизвикана от търсенето. По-високите цени на петрола могат да отслабят растежа, като същевременно повишат общата инфлация, което ще създаде труден компромис за Федералния резерв.
Централната банка не е необходимо автоматично да повишава лихвите в отговор на всяко увеличение на цените на енергоизточниците. Тя трябва да оцени дали шокът се пренася в заплатите, основната инфлация и очакванията. Тази преценка трябва да се основава на икономически доказателства, а не на политически искания за предварително определено решение.
Какво да следят инвеститорите
Решението за политиката от септември е важно, но по-широкият тест за достоверност ще се разпростре отвъд това единствено заседание. Инвеститорите трябва да наблюдават дали решенията на Федералния резерв остават в съответствие с икономическите му прогнози, дали инфлационните очаквания остават стабилни и дали дългосрочната доходност реагира на промените в политиката в очакваната посока.
Намаляване на лихвените проценти, съпроводено с намаляващи инфлационните очаквания и по-ниска дългосрочна доходност, би било много различно от намаление, което съвпада с нарастваща компенсация за инфлация и по-висока доходност по държавните облигации. Първото може да показва достоверно облекчаване. Второто би предполагало, че пазарите изискват премия за риска, че политиката е станала твърде адаптивна.
Доларът е друг важен индикатор, въпреки че движенията му трябва да се тълкуват заедно с глобалните лихвени диференциали и търсенето на сигурни убежища. По-слабата валута не е автоматично доказателство за загубена достоверност, точно както по-силният долар не доказва, че политиката е правилна. По-информативният сигнал е дали валутните, облигационните и инфлационните пазари започват да ценообразуват трайно влошаване на доверието.
Опитът на Турция показва, че паричното доверие е по-лесно да се изпари, отколкото да се възстанови. САЩ не са достигнали тази точка и няма основание да се предполага, че ще го направят, но независимостта на Фед е ценна именно защото позволява на централните банкери да вземат решения, които могат да бъдат политически непопулярни в краткосрочен план. Ако икономическият аргумент подкрепя по-ниски лихвени проценти, Фед трябва да ги намали. Ако поддържа задържане или затягане на паричната политика, централната банка трябва да може да направи и това.
 12:41 | 13.09.26 г.

 Над 21% от българите живеят под линията на бедност
 Президентът: След анализ на рисковете ще взема решение нужно ли е свикването на КСНС
 Варненката Мария Долнева рецитира "Хаджи Димитър" за 100-годишнината си
 Започваш работа на 22 г. и след пенсиониране вземаш 58,5% от заплатата
 След забележка за малтретирано куче: Мъж наръга двама пред очите на дете във Варна

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Зелените облигации не носят очакваната премия за инвеститорите
 Забавяне на AI трябва да се използва за поевтиняване на най-добрите модели
 Кои филми се гледат най-много тази година, част 2
 Кои филми се гледат най-много тази година, част 1
 Транспортен гигант пренасочва товарите от Ормузкия проток към пътищата

 Новият модел на Chery ще се управлява с часовник
 Tesla заменя предните чистачки с лазери
 Защо десният фар свети по-далеч от левия
 Как преследването на по-нисък разход превърна колите в компютри
 Ferrari показа нов специален звяр

 7 здравословни причини да хапвате по-често слънчогледови семки
 Руснаци отново стягат куфарите: Страх от мобилизация и ограниченията тласкат хора към емиграция
 Лейди Гага и Полански сияят, когато казват, че са родители
 Идол му е Сталин: Георгий Филимонов е лицето на Путин в руската Вологодска област
 Ан Хатауей издаде кой е най-модерният маникюр за ранната есен















преди 1 ден До: Az_Kocho Зависи не си играл покер :) отговор Сигнализирай за неуместен коментар
преди 1 ден Тръмп е един ***, който направи някои хубави неща, но всичко останало са глупости от незнание и неразбиране. Фед няма да намали лихвите защото ще се простреля в главата. Този *** не може да разбере че няма безплатни неща, те винаги се плащат с по-скъпо. отговор Сигнализирай за неуместен коментар