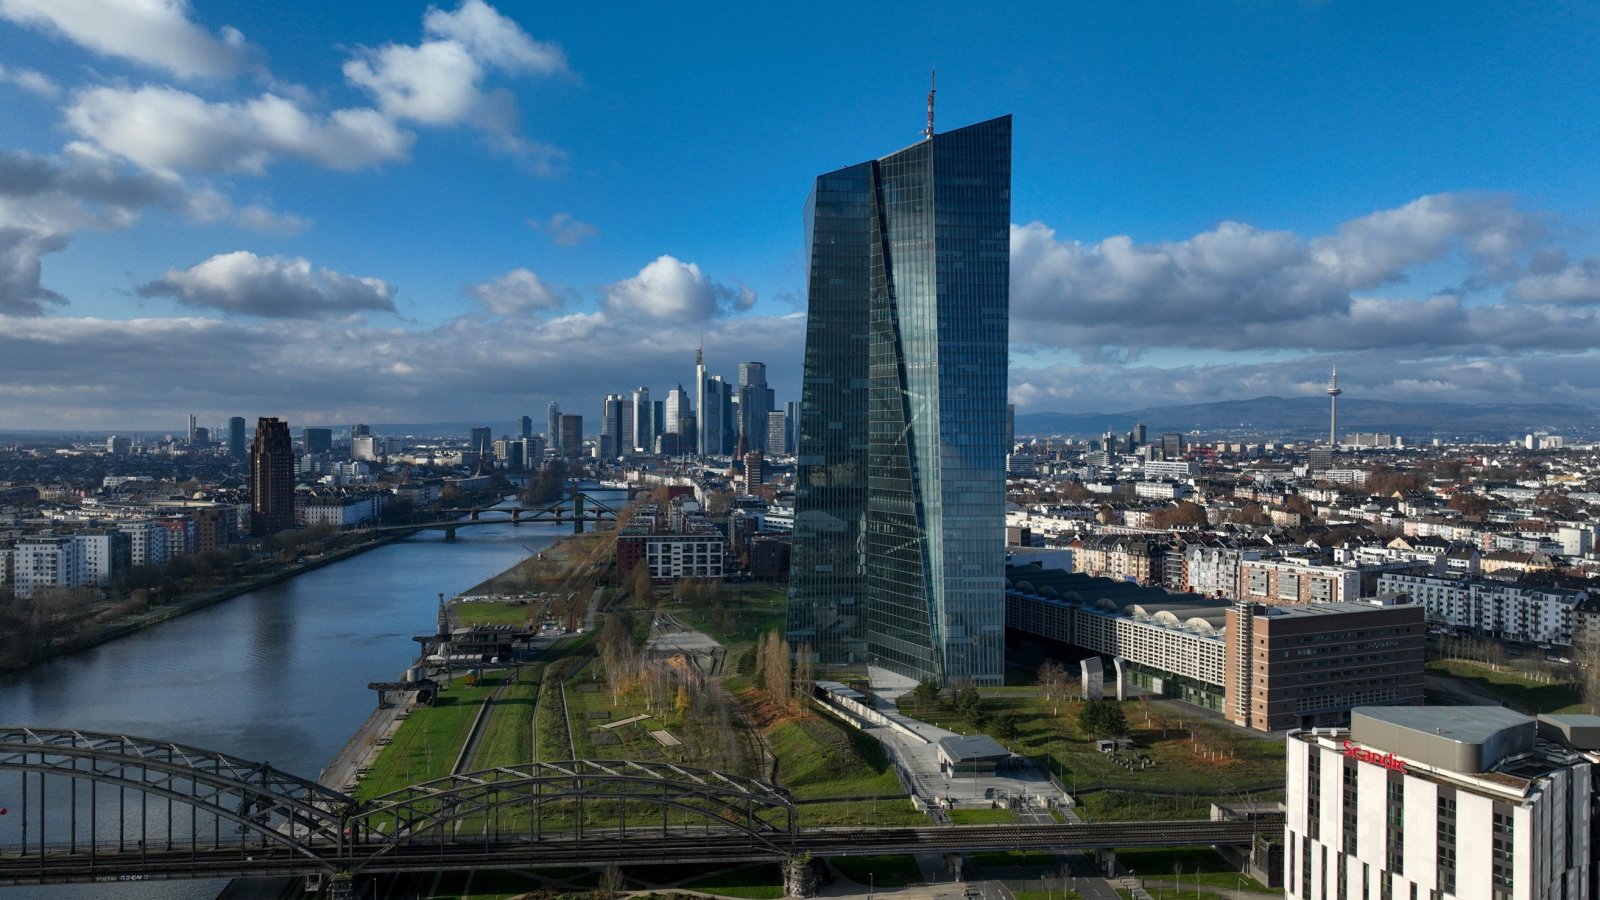


Войната на САЩ и Израел в Иран официално навлезе в деветия си месец, поддържайки цените на петрола високи и създавайки допълнителни страхове от ускоряване на инфлацията в глобален мащаб. На този фон през тази седмица се очакват първите данни за ценовия натиск в еврозоната през октомври, броени дни след като Европейската централна банка (ЕЦБ) реши засега да не пристъпва към ново увеличение на лихвените проценти.
Междувременно решение за разходите по заемите ще вземе и Английската централна банка (АЦБ), а инвеститорите ще се запознаят с още важна информация, включваща данните за индекса на мениджърите по поръчките (PMI) за производството и сектора на услугите в еврозоната и водещите страни от региона.
Ето какво ще движи пазарите през следващите дни.
Войната в Иран и цената на петрола
Цената на петрола се понижава в понеделник след публикация, според която американският президент Доналд Тръмп иска да даде повече време на дипломацията с Иран, преди евентуално да поднови ударите след междинните избори във вторник. Към 10:15 ч. българско време фючърсите върху сорта Брент поевтиняват с 2,02% до 110,12 долара за барел, а тези върху американския суров петрол West Texas Intermediate (WTI) - с 3,37% до 100,61 долара за барел.
Според Axios Тръмп е заявил пред израелския премиер Бенямин Нетаняху в телефонен разговор, че предпочита дипломатическо решение - позиция, която е породила безпокойство у израелския лидер. Двете държави започнаха войната в края на февруари с координирани удари срещу Иран.
В събота държавният секретар на САЩ Марко Рубио заяви, че все още не е взето решение за нови удари и че Тръмп предпочита дипломатическо разрешаване на конфликта. Стремежът към преговори смекчи опасенията от подновяване на военните действия, въпреки че атаките срещу плавателни съдове в района на Ормузкия проток продължиха.
Въпреки че износът на суров петрол от Персийския залив е близо до нивата отпреди войната, доставките на петролни продукти остават ограничени. На този фон Goldman Sachs Group повиши прогнозата си за цената на сорта Брент до 105 долара за барел през декември и до средно 88 долара за барел през следващата година, позовавайки се на нарасналите геополитически рискове за доставките.
Инфлацията в еврозоната
Предварителните данни за ценовия натиск в еврозоната през миналия месец ще бъдат публикувани в сряда.
През септември годишната инфлация в еврозоната се ускори до 3,8% на фона на увеличените енергийни разходи заради конфликта в Близкия изток. За сравнение, през предходния месец ценовият натиск във валутния съюз от 21 държави възлезе на 3,2%.
Що се отнася до основните компоненти на инфлацията в еврозоната, през септември най-висок годишен темп беше отчетен при енергоносителите - 18,8% спрямо 14,3% през август.
Миналата седмица Европейската централна банка запази основните лихви без промяна, отчитайки сътресенията на пазара на облигации във Франция и поредното покачване на цените на енергията. Така базираната във Франкфурт финансова институция остави лихвените проценти по депозитното улеснение, основните операции по рефинансиране и пределното кредитно улеснение на нива от съответно 2,5%, 2,65% и 2,9%.
Анализаторите прогнозират трето и последно увеличение през декември, когато новите прогнози ще дадат насоки за динамиката на потребителските цени до 2028 г. на фона на продължаващите прекъсвания в доставките на петрол и газ, причинени от войната в Иран.
Въпреки че инфлацията вече е почти двойно по-висока от целта от 2%, фактът, че тя остава до голяма степен ограничена в енергийния сектор, дава на централните банкери по-голяма свобода да обмислят следващия си ход. Междувременно икономиката на еврозоната, която досега се държеше стабилно, губи инерция.
Още данни от Европа
За Стария континент седмицата започва с PMI доклада за производството в еврозоната и най-големите икономики в региона през октомври. Днес се очаква и докладът за продажбите на дребно в Германия през септември.
Във вторник ще бъде оповестена информация за ценовия натиск в Швейцария през миналия месец, а в сряда се очакват PMI данните за сектора на услугите. По-късно през деня се очаква изявление на главния икономист на ЕЦБ Филип Лейн.
В четвъртък ще бъде оповестен докладът за фабричните поръчки в Германия през миналия месец, а в петък се очакват данните за германското индустриално производство през октомври и потребителския климат в Швейцария през този месец.
Заседанието на Английската централна банка
За разлика от Федералния резерв на САЩ и Европейската централна банка, Английската централна банка (АЦБ) досега се въздържаше от затягане на паричната политика в отговор на задълбочаващия се инфлационен шок, предизвикан от войната в Иран. Все повече представители на институцията обаче предупреждават за потенциални вторични ефекти, при които компаниите прехвърлят увеличените си разходи върху клиентите, а работниците настояват за по-високи заплати.
Икономистите и инвеститорите очакват Комисията по паричната политика да подкрепи повишение на основния лихвен процент с 0,25 процентни пункта до 4% на 5 ноември - първото от няколко очаквани повишения до следващото лято. През септември членовете на комисията гласуваха с 6 срещу 3 гласа за запазване на лихвите без промяна. Това означава, че промяна в позицията само на двама членове би била достатъчна, за да наклони везните в полза на повишение.
Гуверньорът Андрю Бейли, който е сред ключовите членове с решаващ глас в комисията, предупреди, че избягването на повишение на лихвите става все по-трудно с продължаването на енергийния шок. Инвеститорите оценяват на близо 100% вероятността за повишение на лихвите тази седмица и очакват поне още три увеличения до юли следващата година. Скорошно проучване на Bloomberg показа, че сред икономистите преобладават очакванията за повишения през ноември и февруари.
Икономиката демонстрира неочаквана устойчивост, а се очаква инфлацията да надхвърли 4% в началото на следващата година - два пъти над целевото равнище от 2%. Пазарът на труда също изглежда започва да се стабилизира и може вече да не допринася толкова съществено за ограничаване на инфлационния шок. Ръстът на заплатите в частния сектор се ускорява още преди началото на ключовите преговори за възнагражденията през 2027 г.
Годишната инфлация във Великобритания през септември достигна 3,5%. Това е увеличение спрямо август, когато инфлацията беше 3,1%, и представлява най-високото равнище от октомври предходната година или 11-месечен връх.
Развитието на изкуствения интелект
Изкуственият интелект (AI) беше в центъра на новинарския поток през миналата седмица. Възможно е това да се повтори и през следващите дни.
Инвеститорите вероятно все още осмислят документите, подадени от Anthropic във връзка с подготовката за първичното публично предлагане (IPO) на компанията. Няколко технологични гиганта също представиха финансовите си резултати, но не всички бяха посрещнати положително от пазара. Сега инвеститорите ще следят за информация относно мястото на изкуствения интелект във визията и цялостната стратегия на Apple, когато Джон Търнъс проведе първия си разговор с анализатори по повод финансовите резултати на компанията като главен изпълнителен директор на производителя на iPhone. Това ще се случи на фона на разпродажбите на технологични акции, с които приключи миналата седмица.
Търнъс пое ръководния пост малко след като Apple отчете най-силното си тримесечие за периода от юни до август. Той ръководеше представянето на новите модели телефони и часовници през септември, както и пускането на сгъваем iPhone миналия месец.
Доколко силен остава импулсът за разширяване на инфраструктурата за изкуствен интелект, може да стане по-ясно, когато компаниите, произвеждащи сървъри, чипове и други компоненти за центрове за данни, публикуват последните си тримесечни резултати. Сред фирмите, които трябва да публикуват отчетите си тази седмица, са Supermicro, Advanced Micro Devices (AMD), Onsemi, Arm Holdings и Lumentum Holdings.
Shopify, която наскоро обяви партньорство с Muse AI на Meta, също ще представи финансовите си резултати. Това ще направи и компанията за анализ на данни Palantir.
Тримесечните резултати на Uber, Lyft, DoorDash и Instacart ще допълнят отчетите от технологичния сектор.
Икономиката на САЩ
Отвъд Океана седмицата започва с PMI докладът за производството в САЩ през миналия месец, както и за разходите в сектора на строителството през септември.
Във вторник се очакват още производствени данни, както и данните за новооткритите работни места и фабричните поръчки през септември.
В сряда инвеститорите ще се запознаят с доклада за търговския баланс на страната през септември, както и с PMI данните за сектора на услугите през миналия месец.
В четвъртък по традиция ще бъде оповестена информация за новите молби за държавни помощи при безработица в САЩ.
В петък се очаква ключовият доклад за заетостта извън селското стопанство през октомври. В същия ден ще бъде публикувано и проучването на Мичиганския университет за потребителския климат през ноември.
Събитията в Азиатско-Тихоокеанския регион
Що се отнася до Азиатско-Тихоокеанския регион, сред акцентите в понеделник е PMI докладът за производството в Китай през миналия месец.
Във вторник Австралийската централна банка ще обяви решението си за лихвените проценти, като се очаква те да бъдат повишени с 25 процентни пункта до ниво от 4,85%.
Инвеститорите ще могат да разгледат PMI данните за китайския сектор на услугите в сряда. В четвъртък се очакват докладите за търговския баланс на Австралия през септември и за индекса на мениджърите по поръчките в сектора на услугите на Япония през този месец.
В петък ще бъдат публикувани още данни за японския сектор на услугите.
 10:57 | 02.11.26 г.

 Черно море приема Ботев Враца под дъжда на „Тича“
 Задействаха BG-ALERT заради дъжда във Варна
 Летище Варна посреща двумилионния си пътник за 2026 г.
 ЗАД „Армеец“ дари 250 книги на 175 културни институции в 11 общини от района на Априлското въстание
 Варна затъва под дъжда: Наводнени са улици и подлези в града (СНИМКИ/ВИДЕО)

 дава под наем, Офис, 30 m2 София, Хиподрума, 375 EUR
 дава под наем, Тристаен апартамент, 85 m2 София, Иван Вазов, 750 EUR
 продава, Магазин, 56 m2 София, Гео Милев, 157000 EUR
 продава, Двустаен апартамент, 70 m2 Пловдив, Гребна база, 124999 EUR
 продава, Парцел, 13813 m2 София, Аерогарата, 8000000 EUR

 Ryanair ограничава разходите си на фона на очакван ръст в разходите за гориво
 Наследникът на Макрон ще поеме управлението в една по-опасна и несигурна епоха
 Конфликтът за Конституционния съд бележи началото на изборната битка в Полша
 Уолстрийт се подготвя за най-голямата промяна в емитирането на ДЦК от години
 Стартъп екосистемата в България е първа по растеж в Европа

 Хиперкола на BYD се разби при опит да вдигне 500 км/ч
 Кими Антонели е най-младият шампион във Формула 1
 BMW измисли как маслото да се сменя по-рядко
 Стар SUV с голям пробег – това са най-здравите модели
 В Германия предлагат нулева толерантност към алкохол на пътя

 Временното примирие приключи, Русия поднови ударите в Херсон
 Улици се наводниха във Варна, част от града остана без ток ВИДЕО
 Изпълнява ли Йотова обещанията си? Нова платформа ще следи
 Контейнер изплува край плаж “Нестинарка“ в Царево
 Конституционалист: Мандатът на президента започва от полагане на клетвата