

Бъдещето на плащанията на дребно несъмнено е цифрово. Тъй като използването на кеш намалява по целия свят, дигиталните валути на централните банки (CBDC) са неизбежна част от този преход, пише за Financial Times Есвар Прасад, професор в университета Корнел (щата Ню Йорк).
Повечето централни банки осъзнават тази реалност, като експериментират или подготвят почвата за CBDC – като инструменти за разширяване на финансовия достъп, повишаване на устойчивостта на платежната система и осигуряване на монетарния суверенитет. Но макар тези цифрови токени да набират инерция, аргументът за тях отслабва.
Какво се промени?
На първо място, пейзажът изглежда по-малко обещаващ на практика, отколкото бе на теория преди няколко години. Китай, Бразилия и Индия предприемат изпитвания, но са изправени пред оскъдно търсене на своите CBDC, тъй като вече имат отлични системи за дигитални плащания. Шведската Riksbank приключи многогодишен пилотен проект, но парламентарна комисия не установи належаща нужда от електронна крона. Нигерийската eNaira се оказа провал, въпреки че недостигът на кеш в страната напоследък увеличи използването й.
Официалният отговор на финансовите затруднения, предизвикани от фалита на Silicon Valley Bank в САЩ, също така косвено подчерта тревогата, че CBDC на дребно може да пресушат банковите депозити. Проста предпазна мярка срещу прекъсване на посредничеството на банките е ограничаването на сумите, които могат да се държат в дигиталните портфейли със CBDC. Но както се вижда от премахването на таваните за застраховане на депозити, когато вложителите загубиха доверие в някои банки, лимитът на дигиталните портфейли със CBDC може да се окаже труден за поддържане по време на криза и може да ускори банков срив.
Конспиративните теории също се засилват, изградени върху основателни опасения относно последиците за поверителността от дигитални валути на централните банки. Далновидният губернатор на Флорида Рон Десантис превантивно забрани използването на все още несъществуващите цифрови долари в неговия щат.
Но предвид неизбежността на CBDC, какви принципи трябва да ръководят следващата им фаза на развитие?
Първо, яснота относно предлаганата стойност за потребителите. В много страни просто няма търсене на пари на централните банки за плащания на дребно. Китайските платежни гиганти (Alipay, WeChat Pay) и индийската Unified Payments Interface направиха евтините цифрови плащания лесно и широко достъпни. В САЩ услугата за незабавни плащания на Федералния резерв FedNow ще повиши ефективността и устойчивостта на системата.
Все пак добре проектираните CBDC може да играят допълнителна роля в катализирането на платежните иновации. Други предимства, като например способността за улесняване на плащанията чрез комуникация, дори когато клетъчните и безжичните мрежи са изключени, също могат да бъдат изтъкнати.
Второ, изборът на дизайн може да направи баланса на рисковете по-благоприятен. Централните банки ще предоставят цифровите токени и попечителските услуги за дигиталните портфейли със CBDC на търговските банки в двустепенната система, която е в основата на повечето CBDC експерименти. Такси биха могли да обезкуражат големите трансфери към портфейлите, докато регулаторните промени улесняват банките да се справят с прехвърлянето от своите депозитни сметки към CBDC портфейлите без да предизвикват недостиг на ликвидност. Новите криптографски технологии могат да помогнат за облекчаване на опасенията за поверителността и да направят възможна проверката на добросъвестността на потребителите без да се компрометира поверителността на транзакциите.
Трето, въвеждането на дигитални валути на централните банки трябва да се определя от институционалните ограничения и тези за капацитета. Нигерия напредна без подходяща инфраструктура за поддръжка на eNaira, което ограничи приемането ѝ. Има известно предимство в чакането и ученето от опита на другите. Идеята, че един успешен дигитален юан ще постави глобален стандарт и ще разклати господството на долара, е пресилена. САЩ направиха потенциалната си CBDC достъпна чрез отворен код и е малко вероятно някоя значима държава да възприеме архитектурата на цифровия юан, просто защото той е по-напред в процеса.

За по-малките страни със слаби централни банки по-бързото приемане на CBDC би помогнало да се запази суверенитетът върху вътрешните плащания. Но сами по себе си CBDC няма да компенсират липсата на доверие в съответната централна банка.
Четвърто, има сериозни аргументи за CBDC на едро - за междубанкови плащания и сетълмент в рамките на държавите и трансгранично, за намаляване на спънките при международните плащания.
Дигиталните валути на централните банки на дребно наистина имат предимства пред парите в брой, като разширяват данъчната база и ограничават използването на пари на централните банки за незаконни дейности, и дори пред частните цифрови платежни системи - по-ниска цена, по-лесен достъп, оперативна съвместимост между платформите. CBDC може да са неизбежни с изчезването на кеша, но централните банки трябва да ги структурират, за да си струват те, и да направят избора на дизайн достатъчно гъвкав, за да включва технологични промени, които смекчават рисковете.

 11:34 | 12.05.23 г.

 Кметът на Варна призова френски министър за засилено наблюдение на дронове в Черно море
 Първа партия се обяви срещу Йотова на балотажа
 Обновиха материалната база на домашния социален патронаж във Варна
 Черноморски туристически форум събира експерти от бранша във Варна
 Удар на варненската митница: Задържаха над 45 000 контрабандни артикули

 продава, Мезонет, 163 m2 София, Бъкстон, 468000 EUR
 продава, Склад, 38 m2 София, Американски колеж в.з., 68000 EUR
 продава, Тристаен апартамент, 90 m2 София, Стрелбище, 287900 EUR
 продава, Къща, 530 m2 Пазарджик област, с.Лесичово, 245000 EUR
 продава, Двустаен апартамент, 72 m2 София, Слатина, 185000 EUR

 Макрон печели време, но губи възможности за отстъпки пред протестиращите
 Китайските автомобили за първи път изпревариха японските в Европа
 Сръбските студенти биха Вучич без студенти и политици в листите
 Еврозоната губи инерция, което намалява натиска върху ЕЦБ да повиши лихвите
 Руските удари унищожиха логистични центрове на голяма украинска верига

 Защо червената лампа на спирачките свети и след сваляне на ръчната
 Цената на батерия надхвърли 3 пъти тази на стар електромобил
 Кола на старо до 10 000 евро – тези модели рядко разочароват
 BMW увеличава пробега, без да променя платформата
 Volkswagen готви нова вълна съкращения - още 12 000 работни места

 Ако Йотова загуби балотажа, сериозно ще се обсъжда оставката на кабинета "Радев"
 Близо 46 000 контрабандни стоки откриха на пристанището във Варна
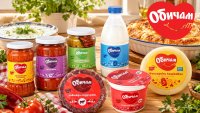 BILLA представя „Обичам“: нова собствена марка продукти в партньорство с български производители
 БСП: Йотова не спести усилия, не се поддаде на внушения
 Тръмп се разгневи и на Норвегия, нарече я "скапана държава"