


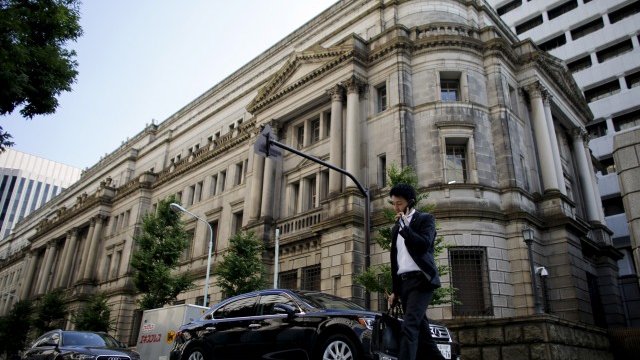
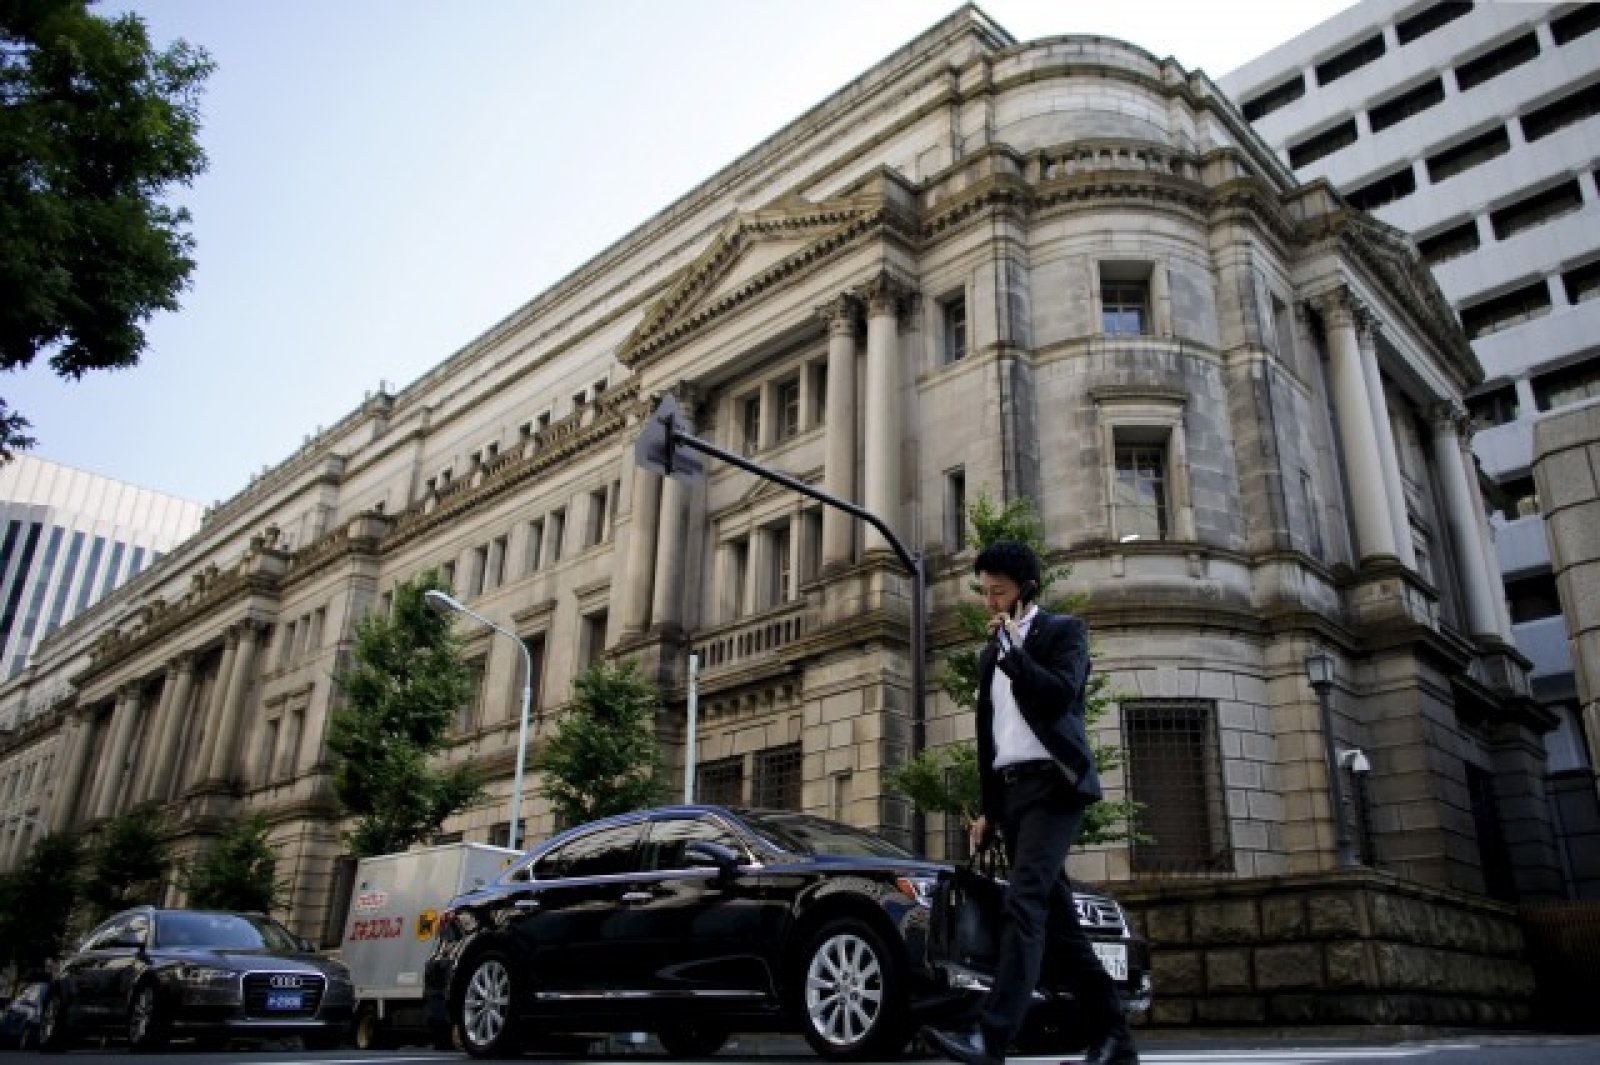


Точно когато Централната банка на Япония трябва най-сериозно да съживи свиващата се икономика, ефективността на паричната ѝ политика е на рекордно ниско ниво, коментира Bloomberg.
Паричният мултипликатор, критерий за дейността при политики на облекчаване от централната банка, спадна до 3,92 през миналия месец, най-ниските му нива от 2003 г. насам. Това се случва въпреки изкупуването на дългове от централния орган на стойност 12 трлн. йени (96 млрд. долара) месечно, което накара паричната база да се надуе до 150%.
„Парите не се вливат в реалната икономика, те просто се движат между централната банка и банките, докато японските държавни облигации се прехвърлят в свръхрезервите на централната банка“, казва Такафуми Ямаваки, главен стратег по лихвени проценти на JPMorgan Chase & Co в Токио. „Основният ефект на разпростиране от безпрецедентното облекчаване е намаляването на доходността на дългосрочните облигации и отслабването на йената“.
Третата най-голяма икономика в света се сви през последното тримесечие, след като спадът в търсенето в частния сектор съвпадна с намаляващия износ, което допълнително затрудни усилията на управителя на централната банка Харухико Курода да постигне целевата си инфлация от 2% с рекордни стимули. Доходността по 10-годишните държавни ценни книжа (ДКЦ) вероятно ще отбележи първия си спад за тримесечието от декември насам, понижавайки се с 8 базисни пункта до 0,375% от 30 юни заради очакванията, че паричните власти ще трябва да намалят икономическите си прогнози.

Паричната база е нараснала 2,5 пъти до юли от ноември 2012 г., месец преди министър-председателят Шинзо Абе да поеме поста, обещавайки да предприеме рефлационни политики, за да сложи край на дефлацията. Това сериозно надмина увеличението от 8,5% на паричното предлагане до повече от 1 квадрилион йени за същия период.
Съотноешението на кредитите спрямо депозитите също спада, сигнализирайки, че парите не си филтрират достатъчно чрез икономиката. Съотношението през юли възлиза на 0,6714, като през май то е достигнало рекордно ниски стойности от 0,6685, сочат данни, компилирани от Bloomberg.
Дългосрочните ДКЦ са се повишили заедно с глобалните облигации заради опасенията, че забавянето на икономическия растеж на Китай ще се отрази и на останалите икономики и ще потисне цените на суровините.
Брутният вътрешен продукт (БВП) на Япония се е понижил с 1,6% на годишна база през периода между април и юни, с което сложи край на двете тримесечия на растеж.
Данните засилиха съмненията относно способността на централната банка да постигне стабилна инфлация от 2% до края на целевия си период през септември 2016 г.
„Данните за БВП може би подкрепиха идеята за допълнително облекчаване“, казва Хидео Кумано, икономист в Dai-ichi Life Research Institute и бивш представител на централната банка. „Независимо от това колко много централната банка увеличава паричната база, паричните средства не нарастват особено. Проблемът е, че парите не се влагат, за да се поемат инвестиционни рискове“.
Въпреки ниските лихвени проценти и рекордните корпоративни печалби, капиталовите инвестиции изостават заради застой във вътрешното търсене, казва Тору Суехиро, икономист в Mizuho Securities Co.
„Централната банка вероятно ще намали прогнозата си растеж в доклада си през октомври и ще наложи допълнително облекчаване или тогава, или през януари“, казва той.
Суехиро очаква доходността по 10-годишните ДКЦ да се стабилизира в диапазона между 0,4% и 0,5%.
Ефективността на паричната политика зависи от различните мерки на правителството, целящи разширяване на икономиката, като Ямаваки.
Япония се нуждае от икономическа инжекция за 3,5 трлн. йени, за да повиши потреблението и да спре допълнително икономическо свиване, казва Ецуро Хонда, икономически съветник на Абе.
Редица икономисти прогнозират, че централната банка няма да разшири допълнително паричните стимули. Някои обаче очакват банката все пак да представи такива след срещата, насрочена за 30 октомври.
„Количественото и качествено облекчаване беше ефективна шокова терапия, но нещата са различни оттук нататък“, казва Ямаваки. „Централната банка трябва да започне обсъждане на затягане на паричната политика през следващото лято или есен и да започна да го прилага година по-късно. В даден момент тя ще трябва да премине към по-гъвкава позиция по отношение на целевата си инфлация“.
 13:43 | 12.09.22 г.

 Здравко от Big Brother: Да, хората, които живеем на морето се страхуваме!
 България е с най-черна статистика на пътя от държавите в ЕС
 От днес ще глобяват, ако не сте със сменени зимни гуми
 Институтът за пътна безопасност иска Йотова да свика КСНС заради катастрофите
 Борисов: На мен ми омръзна българските избиратели да изпадат в един ненужен когнитивен дисонанс

 продава, Тристаен апартамент, 95 m2 София, Люлин 9, 219950 EUR
 продава, Четиристаен апартамент, 135 m2 София, Център, 424000 EUR
 продава, Офис, 97 m2 София, Изток, 410000 EUR
 продава, Двустаен апартамент, 97 m2 София, Изток, 410000 EUR

 САЩ обмислят по-малки съкращения на войските си в Европа
 Италия глоби Meta с 805 млн. евро за достъп до снимки на потребители
 САЩ загубиха статута си на страна, елиминирала морбили
 Хаосът във въздушния транспорт на САЩ продължава през целия уикенд
 Бийгън: Путин иска цялата Украйна

 От ваничка за крака до въздушно оръдие: 10-те най-странни нови опции в автомобила
 Защо завиването на четирите колела променя геометрията на автомобила
 Защо някои автомобили остаряват бързо, а други остават вечни
 До месец Tesla започва да продава кола без волан и педали на клиенти
 Защо над 60,000 италианци вече карат с "българската врътка"?

 Куче в частен самолет, конкретна марка цигари: Ето какво искат свръхбогатите
 "Мосад" съобщили на ЦРУ, че Иран готви покушение срещу Тръмп
 Деклан Райс: Изпитвал съм расизъм в Черна гора и България
 Каримански: Може да бъдем принудени да внасяме много повече стоки и то на по-високи цени
 Първият сигнал за мелето на "Тракия" дошъл от системата eCall

















преди 11 години Наченки на здрав разум. Крайно време, защото грешна е целта, не политиките за постигане й. Икономиките, не само японската, са раздути до крайност. Потреблението не може да настига производителността и причините за това са няколко. Крайно време е обществото да реши какъв баланс търси - устойчив или циклично-спекулативен. Вторият се постига с чести войни и кризи, унищожаващи достатъчно блага, за да се налага производството на нови, но е изтощителен за ресурсите и води до естествено изчезване на вида след привършване на разполагаемите ресурси - екологични и суровинни. отговор Сигнализирай за неуместен коментар