


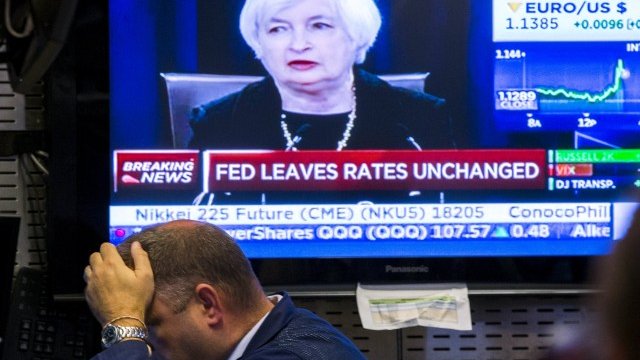
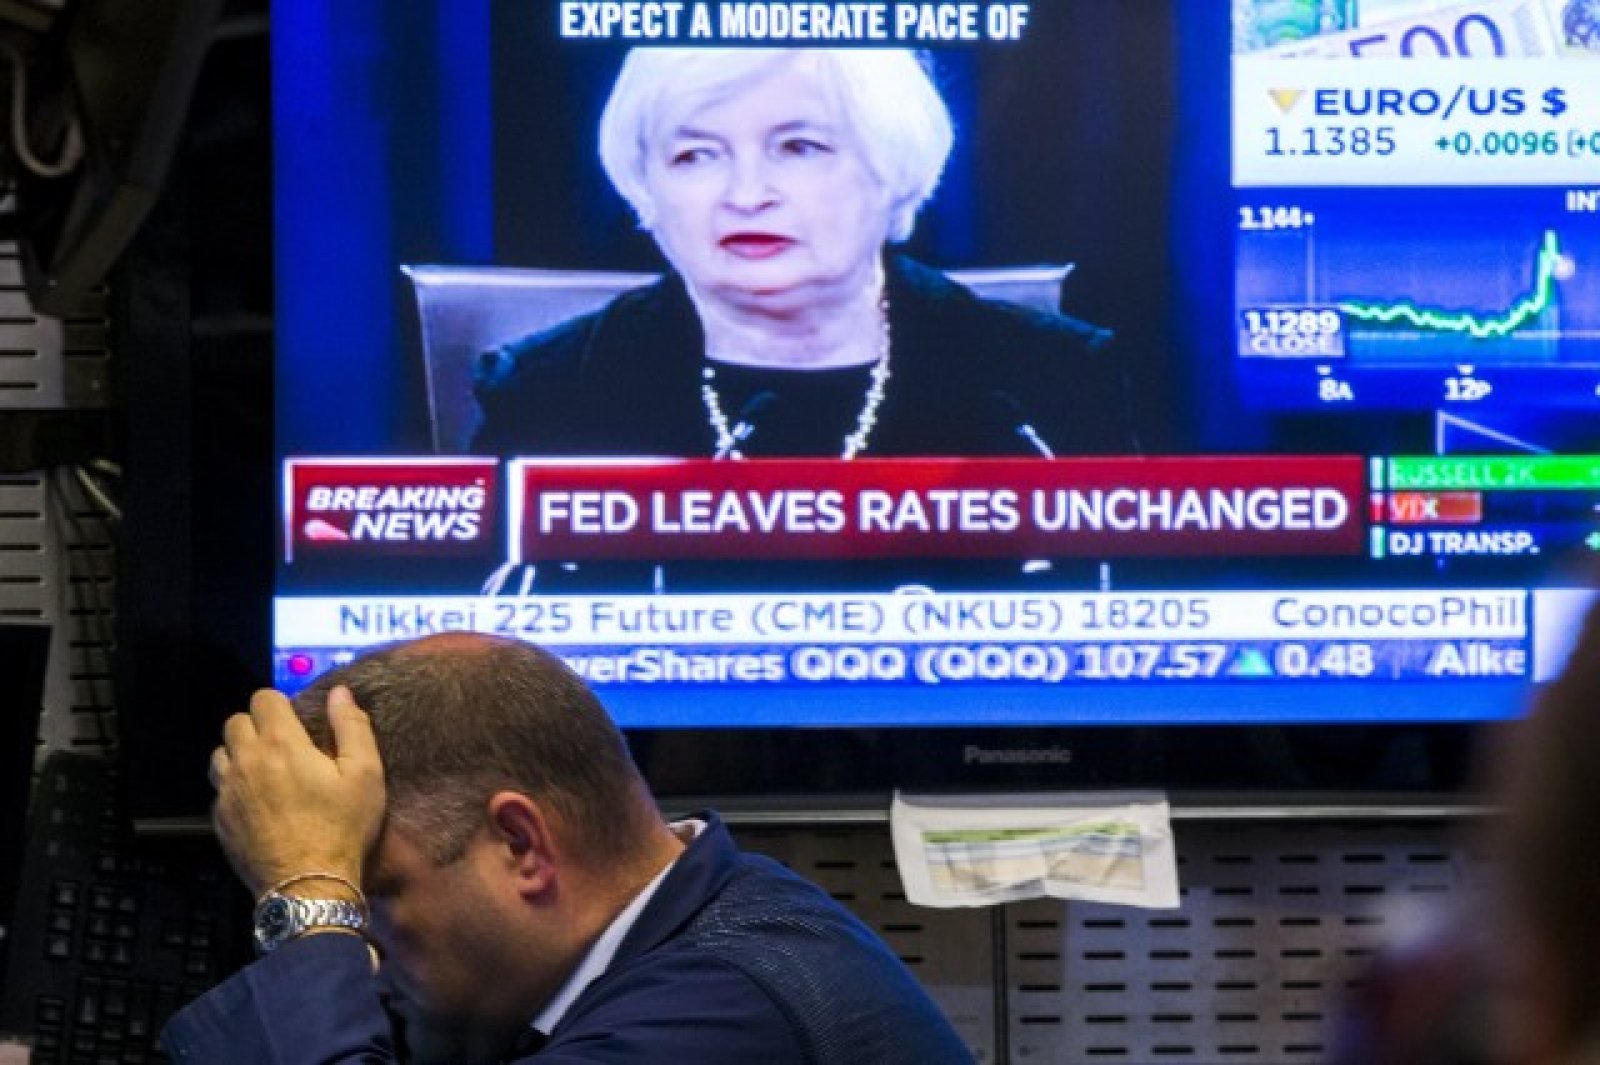


Архитектът на ултрахлабавата парична политика твърдо вярва в ресурсите на централните банки.
„Правителството на САЩ разполага с технология, наречена печатна преса, която ѝ позволява производството на толкова много долари, както желае", заяви навремето бившият президент на Федералния резерв Бен Бернанке. Така че тя винаги може да предотврати падащите цени. По време на мандата на Бернанке Федералният резерв започна масовото изкупуване на облигации и ценни книжа.
По същия начин действат и други големи централни банки по целия свят - Японската централна банка, Банката на Англия, а от по-скоро и Европейската централна банка (ЕЦБ). Тяхната цел е сходна: те възнамеряват да предотвратят икономическата рецесия и падащите цени. Но и седем години след започването на този безпрецедентен паричен експеримент целта не е достигната. Дори и след като милиарди долари бяха похарчени за количествените облекчения, инфлационните очаквания на пазарите на облигации по целия свят се доближават до дъна, последно настъпвали по време на финансовата криза. В САЩ, в Европа и в Япония тези очаквания сега са по-ниски, отколкото в момента преди последния кръг на програмите за закупуване на обезпечени облигации на съответните централни банки, пише в свой анализ Bloomberg.
Ето защо инвеститорите почти не очакват Федералният резерв да стартира обрата в лихвената си политика преди края на годината. Облозите, че цикълът на следващото затягане в Съединените щати няма да бъде толкова силен, каквато е прогнозата на централните банкери, се увеличават. Въпреки че представители на Европейската централна банка и Централната банка на Япония уверяват в противното, все повече се спекулира, че двете институции ще разширят количествените улеснения предвид силния дефлационен натиск.
„Доверието в паричната политика се стопи, тя мобилизира всичко, намали лихвените проценти до нула, започна да печата пари, а инфлацията все още е ниска", казва Лий Феридж, ръководител за Северна Америка в State Street Corp. „Това води до създаването на чувствителна към риска среда".
Последните икономически данни подсилват исканията за повишена активност на основните централни банки. В еврозоната потребителските цени намаляха неочаквано, Япония изпадна в дефлация, а заплатите в САЩ все още са в застой. Кристин Лагард, управляващият директор на Международния валутен фонд, намекна, че организацията е на ръба да понижи прогнозата си за глобалната икономика.
Подобни опасения накараха инвеститорите през изминалия месец да влагат пари в сигурни класове активи, като облигации на САЩ и Германия. Доходността на държавните облигации в развитите пазари падна до един процент и в момента са само с 0,2 процентни пункта по-високи, отколкото преди дъното за всички времена, показват събрани от Bloomberg данни от индекси. Доходността по 10-годишните облигации на САЩ падна в петък до 1,99 на сто, за пръв път от април под 2%. В понеделник тя също беше 1,99%.
На практика инвеститорите не изискват почти никаква допълнителна компенсация за това, че държат 10-годишни държавни облигации, вместо краткосрочен дълг.
Някои представители на Фед, включително председателят Джанет Йелън, все още очакват въпреки несигурната перспектива за глобалната икономика повишаване на лихвените проценти през тази година. Но инвеститорите не са убедени в това. След по-слабите от очакваното данни за пазара на труда от САЩ в петък перспективите за увеличение на лихвите преди март са 50:50. Повечето анализатори предполагат, че след първото увеличение ефективният лихвен процент ще бъде на ниво от 0,375%.
Федералният резерв може би загуби голяма част от доверието си след своето решение от септември, казва Стивън Джен, съосновател на базирания в Лондон хеджфонд SLJ Macro Partners LLP, а преди това икономист в МВФ и в Morgan Stanley.
Йелън и колегите ѝ изпитват трудност да убедят пазара на облигации, че инфлацията ще достигне в обозримо бъдеще целта на Фед от два процента. Ако се вземе за база разликата в доходността, то тогава става ясно, че трейдърите очакват за следващото десетилетие средна годишна инфлация от около 1,5%. Толкова ниски са били очакванията за последно през април 2009 г., когато САЩ все още се опитваха да се преборят с най-дълбоката икономическа криза от Голямата депресия насам.
Този феномен не е чисто американски. В целия свят пазарите на облигации очакват забавяне на нарастването на издръжката на живота до 1%, както е видно от данните, събрани от Bank of America Corp. Перспективата е помрачена от факта, че централните банки в Европа и Япония, където темповете на растеж са още по-ниски, а рискът от дефлация е дори по-ясно изразен, вече използват нетрадиционни мерки за стимулиране на търсенето.
В Европа, където програмата на покупка на облигации на президента на ЕЦБ Марио Драги работи от седем месеца, потребителските цени дори паднаха през септември. Един индикатор за бъдеща инфлация, който самият Драги представи, когато обосноваваше необходимостта от извънредни мерки, падна до най-ниското си ниво от третото тримесечие на 2011 г.
В Япония пък се върна дефлацията - в момента, в който премиерът Шинзо Абе съобщи, че страната му е преминала "манталитета на дефлацията". Икономистите винят за това слабото вътрешно търсене и спада на цените на петрола. Те на практика са обезкървили досега най-агресивния кръг от покупки на облигации от страна на централната банка на Япония.
Падащите цени се считат за основен риск за икономиката. Защото потребителите и компаниите могат да отложат покупките си в очакване на още по-падащи цени. След това страните са заплашени от низходяща спирала на икономически спад и спад на цените.
"Както по отношение на централната банка на Япония, така и на ЕЦБ, следващият етап на развитие предвижда повече улеснения, те ще увеличат огъня, но в един момент огънят ще е твърде голям и няма да има нищо, което да може да се направи", казва Филип Мофит, ръководител на отдел за фиксирани доходи в Goldman Sachs Asset Management за Азиатско-тихоокеанския регион. „Непосредствената реакция ще бъде огромна разпродажба на по-рискови активи“.
Тя вече е започнала. Изминалото тримесечие бе белязано от рали на пазара на облигациите, издадени от индустриализираните страни, както и от ускореното бягство от развиващите се пазари, суровините и корпоративните облигации.
Щефан Кройцкамп от Deutsche Asset & Wealth Management предупреждава инвеститорите в облигации да не се впускат в купуването на държавни облигации. Централните банки, като Фед и ЕЦБ, в крайна сметка ще спечелят борбата срещу инфлацията, убеден е той. „Ние вярваме, че централната банка ще има успех с подхода си", казва Кройцкамп, главен инвестиционен директор за Европа, Близкия изток и Африка.
 10:53 | 14.09.22 г.

 Демонстрации по бойни изкуства откриват Дните на японската култура във Варна
 Ново оръжие срещу високата скорост: „Драконовите зъби“ сменят "легналите полицаи"
 Обучава родните моряци за работа с белгийските минни ловци
 Дават по 50 евро за Коледа на най-бедните у нас
 Повдигнаха обвинение срещу шуменец, печатал фалшиви евро на тавана си

 дава под наем, Тристаен апартамент, 86 m2 Хасково, Любен Каравелов, 400 EUR
 дава под наем, Тристаен апартамент, 100 m2 София, Витоша, 950 EUR
 продава, Парцел, 835 m2 София, Малинова долина в.з., 432000 EUR
 дава под наем, Едностаен апартамент, 41 m2 София, Красна Поляна, 420 EUR
 продава, Къща, 261 m2 София, Надежда 4, 321840 EUR

 Саудитският износ на петрол достигна връх от началото на войната
 Най-трудната част от дигитализацията е промяната в мисленето
 България трупа дълг, но без реформи няма да ускори растежа
 От склада до етикетите и касата: Как AI променя пазаруването във „Фантастико“
 Корпоративният AI преминава от експерименти към работещи решения

 Рядко Bugatti Veyron се продаде за рекордна сума
 Още един германски автомобилен доставчик фалира
 Сърбин зарежда 136 пъти с чужда карта и препродава дизела за 1 евро
 Може ли литиево-йонният акумулатор да убие алтернатора на колата ви
 Единственото BMW M5 с W10 излиза на търг

 Доц. Лозанов срещу Каракачанов: Опите срещу промяна на президентските избори
 Това е "Шахед"!: Детството в Запорожие, където дроновете са ежедневие
 В кадър: Пред МС се проведе протест против "путинското правителство"
 Спецов отговори на Пулев: Задача ми беше да осигуря достъпни цени на горивата
 Жената, обвинила Джей-Зи в изнасилване: Не е вярно, дори не съм го срещала























преди 10 години Абе каква нулева инфлация бре, вижте само цените на имотите. Ако гледаме АЦБ - вижте Лондон, за ФЕД - вижте Калифорния, в Европа - Норвегия, Швеция, Дания, Германия... Каква нулева инфлация. Само на око - ако плащате за имот 30% от доходите си и цените при имотите растат с по 6-7% на година - само от тук са ви 2% инфлация. Да не споменавам наемите как са скочили. Нямало инфлация - пълни лъжи ! отговор Сигнализирай за неуместен коментар