


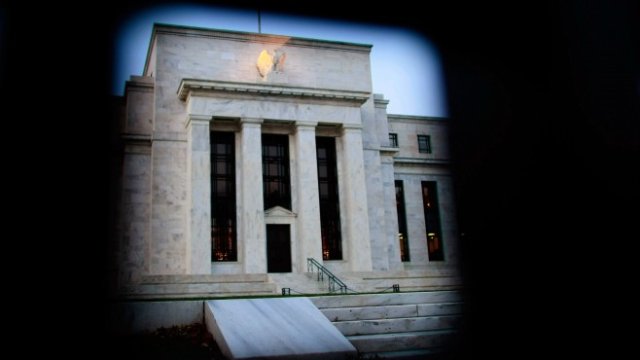
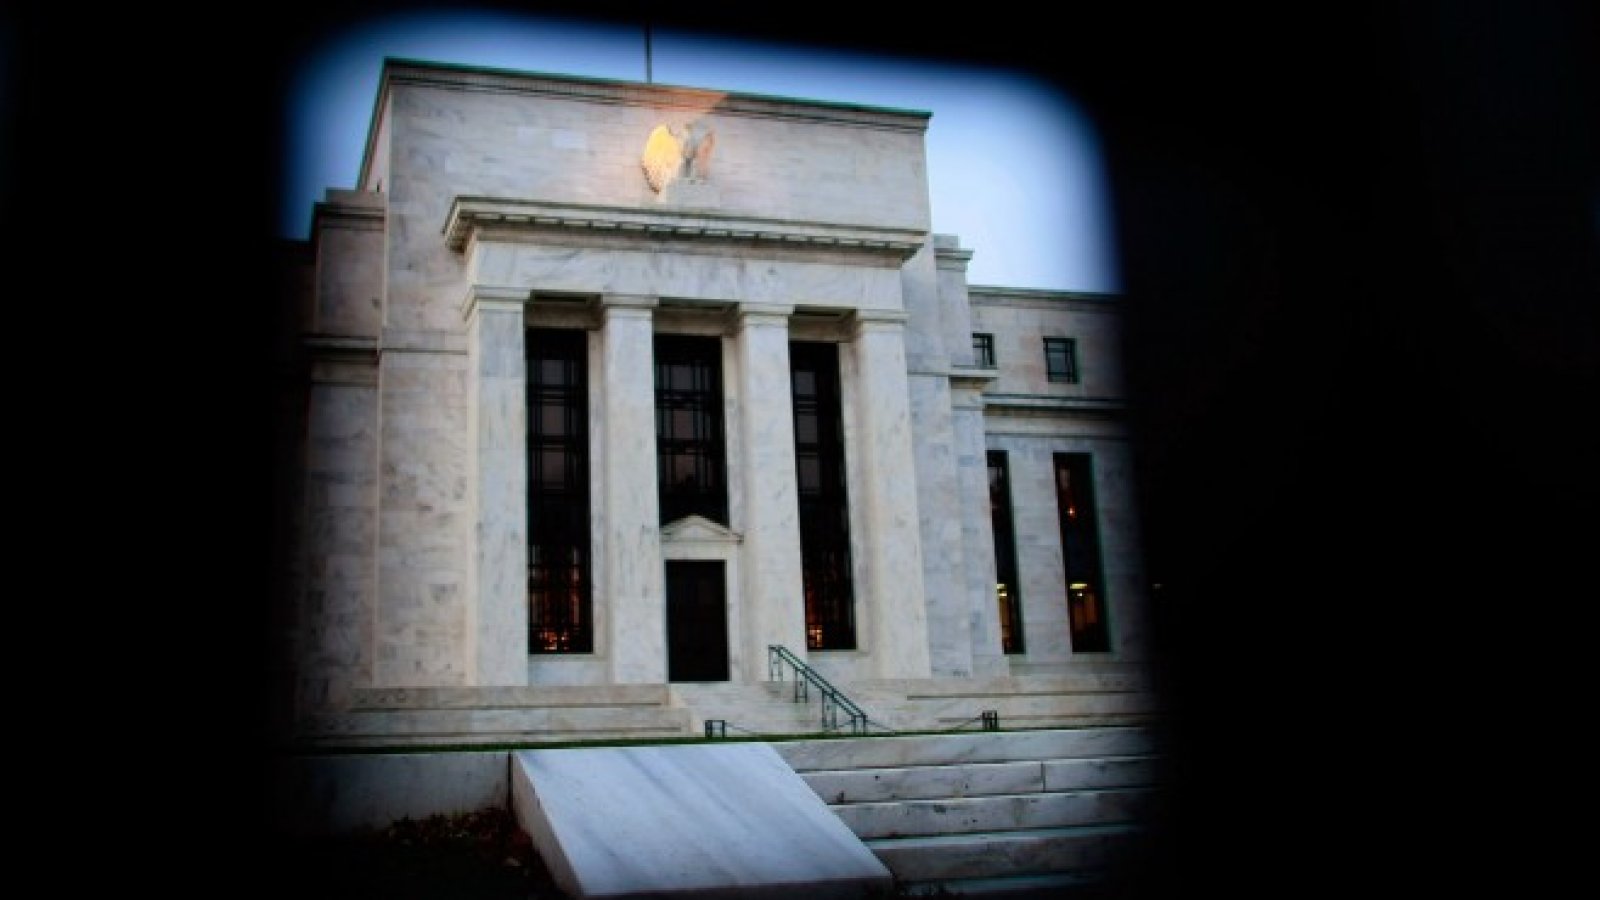


Сигурно е неприятно за председателя на Федералния резерв Джером Пауъл, когато президентът Доналд Тръмп го мъмри в Twitter - особено когато Тръмп настоява той да предприеме стъпки, които вече е предприел. Това изглежда се случи миналата седмица, когато президентът туитна, че Фед трябва да „спре нелепото си количествено затягане СЕГА!“ Ха! На заседанието на Комисията за открития пазар на Фед преди две седмици Пауъл и неговите колеги обявиха незабавното спиране на свиването на портфейла от активи на централната банка два месеца по-рано от очакваното. Сега обемът на този портфейл се стабилизира на ниво от около 3,6 трилиона долара.
Изглежда като че ли Тръмп моли Фед да прекрати количественото си затягане дважди, пише за Wall Street Journal Доналд Лъскин, главен инвестиционен директор на Trend Macrolytics.
Въпреки че Пауъл може да намери туитовете на Тръмп за досадни, президентът всъщност има нещо предвид в случая. Въпреки че размерът на баланса на Фед спря да се свива, количественото затягане продължава.
В действителност свиването е напът да продължи цяло поколение, "на автопилот", както неуместно се изрази Пауъл миналия декември.
Ключовото нещо, което трябва да се разбере относно баланса на Фед, е, че размерът има значение, но това не е единственото нещо, което е важно. Съставът на портфейла на Фед също има голямо значение. В бъдеще плановете на Фед означават, че количественото затягане ефективно ще продължи, дори при стабилен размер от 3,6 трилиона долара.
Съставът има значение, тъй като независимо от вида на ценните книжа, който Фед избере да притежава, той ще стане по-оскъден на пазара. Например, когато Фед купува обезпечени с ипотека ценни книжа, това освобождава пазара от необходимостта да поеме кредитния, матуритетния и погасителния риск. По време на ипотечната криза през 2008-2009 г. тези рискове - особено кредитния - бяха огромни и Фед направи страхотна услуга на ужасените пазари, като ги пое. Това позволи на пазарите да се „размразят” и след като кредиторите веднъж бяха освободени от рисковете на ипотечните книжа, те вече можеха да поемат други рискове, като например отпускане на нови заеми за стартиране на бизнес и създаване толкова необходимите работни места. Изглежда това сработи.
Само по този начин количественото облекчаване работи. То не е, и никога не е било, спускане на „хеликоптерни” пари. Като предоставя на инвеститорите с прекомерна склонност към риск възможност да поемат глътка въздух, Фед предотвратява порочния кръг от продажби „на пожар”. По този начин централната банка поддържа цените на активите без непременно да ги надува.
 19:13 | 12.09.22 г.

 Нови HD фарове превръщат нощното шофиране в интерактивно преживяване
 Обявиха приема на кандидатурите за годишните студентски награди на Община Варна
 Варна отново се включва в Световния ден на ходенето
 Областният управител на Варна и зам.-посланикът на Япония у нас обсъдиха новата визия на правителството
 Началникът на отбраната е подал рапорт за освобождаване от военна служба

 продава, Тристаен апартамент, 130 m2 София, Гео Милев, 484000 EUR
 продава, Вила, 40 m2 Солун, 115000 EUR
 дава под наем, Двустаен апартамент, 76 m2 София, Манастирски ливади Запад, 799 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Студентски Град, 570 EUR
 продава, Промишлен имот, 400 m2 Хасково, Индустриална Зона - Изток, 185000 EUR

 Дъждовната вода ще мие електробусите в бъдещия зелен гараж на София
 Кои храни поскъпнаха тази година заради климатичните промени
 Toyota обмисля да продава японския отговор на Rolls-Royce по света
 16 водещи експерти търсят къде ще бъде капиталът през 2027 г. на форума „Силата на инвестициите“
 Бърнам рискува с радикални промени, знаейки, че могат да се обърнат срещу него

 Stellantis спира три завода във Франция заради дефицит на батерии
 Мерките на САЩ срещу китайците удрят... Mercedes и Volvo
 Как бързо да възстановите сцеплението върху лед
 Полицаи си поръчаха тунинговано Ferrari 812
 Шефката на General Motors печели колкото за една нова кола... на час

 21-годишна оцеля по чудо след падане от осмия етаж в Джорджия
 Кремъл: Не се водят преговори за освобождаване на политически затворници
 Китайски инструмент с AI генерира инструкции за създаване на биологични оръжия
 Сеул: Зеленски разкри случая с пленниците, за да спечели подкрепа за оръжие
 Лейди Гага иска дъщеря ѝ да има нормално детство

















преди 7 години Пилотите казват, по-добре да загубиш жена си, отколкото да загубиш скорост. отговор Сигнализирай за неуместен коментар
преди 7 години Значи ФЕД няма да надува балона, ами само ще го поддържа надут. отговор Сигнализирай за неуместен коментар