




Разработчиците на криптовалути напоследък се заеха с нещо, което преди това отбягваха: стабилността, пише Изабела Каминска за Financial Times.
До известна степен това беше предвидимо. Привлекателността на силно нестабилните валути, негарантирани с нищо освен вярата на спекулантите, винаги ще бъде ограничена. Ако всеки използва различен тип пари с различна стойност, самият смисъл на парите като обща основа за всички потребители е подкопан.
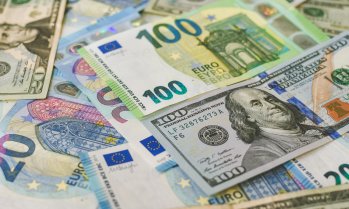
За да се бори с това, секторът възприе нещо, наречено стейбълкоини (в буквален превод стабилни монети). За да се избегнат широките колебания, обичайни за конвенционалните криптовалути, стейбълкоините са гарантирани с активи, което позволява техните стойности да бъдат привързани към емитираните от правителствата валути като долари, евро и дори юани. Най-известната стейбълкоин валута е предложената от Facebook Libra, която предстои да бъде пусната. Съществуващите стейбълкоини като Tether, които работят в подобни на некриптовите разплащателни системи като кенийската Mpesa и китайската WeChat, вече могат да се похвалят с активи за повече от 4 млрд. долара.


Възходът на стейбълкоините може да се разглежда като победа за държавните валути, към които те са привързани. Но тъй като тяхната популярност нараства, небанковите стейбълкоини създават предизвикателства пред централните банки във връзка с контрола върху паричното предлагане. Това ще бъде особено вярно, ако стейбълкоините са гарантирани със сигурни активи, като държавните облигации, а не с парични депозити.
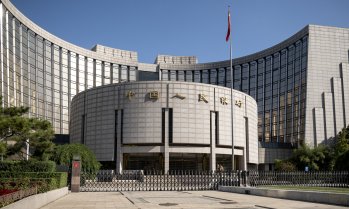
Някои централни банки, като например Китайската народна банка, вече разпоредиха небанковите емитенти като WeChat да поддържат пари в брой, а не облигации, за да гарантират своите стейбълкоини и да ги държат в централната банка, а не в частни институции.
Други централни банкери обмислят да емитират свои конкурентни „дигитални валути“, известни като CBDC (central bank digital currency). Те смятат, че възходът на стейбълкоините отразява празнота на пазара, резултат от неспособността на официалния банков сектор да задоволи търсенето на лесно работещи трансгранични платежни системи с ниски разходи.
Според тази теория, след като официалният банков сектор не се активизира, централните банки трябва да запълнят празнотата - и да забавят растежа на небанковата конкуренция - чрез издаване на цифрови валути за широката публика. Това може да се направи лесно, защото централните банки вече предоставят високоефективни цифрови услуги за сетълмент в реално време на банките, които те надзирават. Застъпниците на CBDC твърдят, че могат да настъпят и други предимства: цифровите валути биха позволили на централните банки да налагат отрицателни лихви много широко, когато е необходимо, и да предоставят на пазара неограничени сигурни активи.
 17:22 | 08.09.22 г.

 ЕК е пренебрегнала експертите си за забраната на бензиновите и дизеловите коли след 2035 г.
 ПП внася сигнал за конфликт на интереси на депутата от ПБ Слави Василев
 ДПС иска изслушване на Демерджиев в НС
 "Тренд": Половината българи доплащат за здраве
 България ще е сред поставените 8 отбора за жребия за Мондиал 2027

 дава под наем, Двустаен апартамент, 85 m2 София, Център, 1000 EUR
 продава, Двустаен апартамент, 94 m2 София, Манастирски Ливади, 199400 EUR
 продава, Двустаен апартамент, 94 m2 София, Манастирски Ливади, 199400 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Център, 650 EUR
 дава под наем, Тристаен апартамент, 75 m2 София, Света Троица, 680 EUR

 Volkswagen и Gotion инвестират €3,22 млрд. в батерии в Европа и Африка
 Търговците, които виждат бъдещето
 Представители на ЕС са оптимистични, че САЩ няма да забранят износа на дизел
 Измамете измамниците
 Институциите променят криптопазара: капиталът се насочва към Bitcoin и Ethereum

 Tesla огложи представянето на Roadster с две седмици
 Китайски луксозен SUV се запали заради чужда батерия
 Volkswagen разкри дизайна на електрическия Tiguan
 Механик натрупа 7000 eвро глоби с кола на клиент
 Volvo работи върху конкурент на Range Rover

 Мост за над 9 млн. евро ще възстанови пътя между Смолян и Пампорово
 Кощунство, невежество, разруха? Скандал около ремонта на Паметника на Шипка
 След смъртта на 6-годишния Ангел: МЗ отнема разрешението на „Медикус Алфа“
 Извън контрол: Пловдив първи сред градовете в Европа по употреба на фентанил
 Получаваме останките на цар Самуил срещу ценности, иззети по време на Първата световна

















преди 6 години Централни банки ли? Целият смисъл на децентрализираните валути е да ликвидират вредата от централни банки хахахаха :) отговор Сигнализирай за неуместен коментар
преди 6 години "Стабилността" на фиата, с частичен резерв, не идва от гаранции като "твърди" и "сигурни" активи, като облигации, а от вярването, че хляба утре ще струва приблизително колкото хляба днес.Търсенето на стабилност от крипто в "твърди" и "сигурни" активи, като фиат, акции и облигации е грешка. отговор Сигнализирай за неуместен коментар