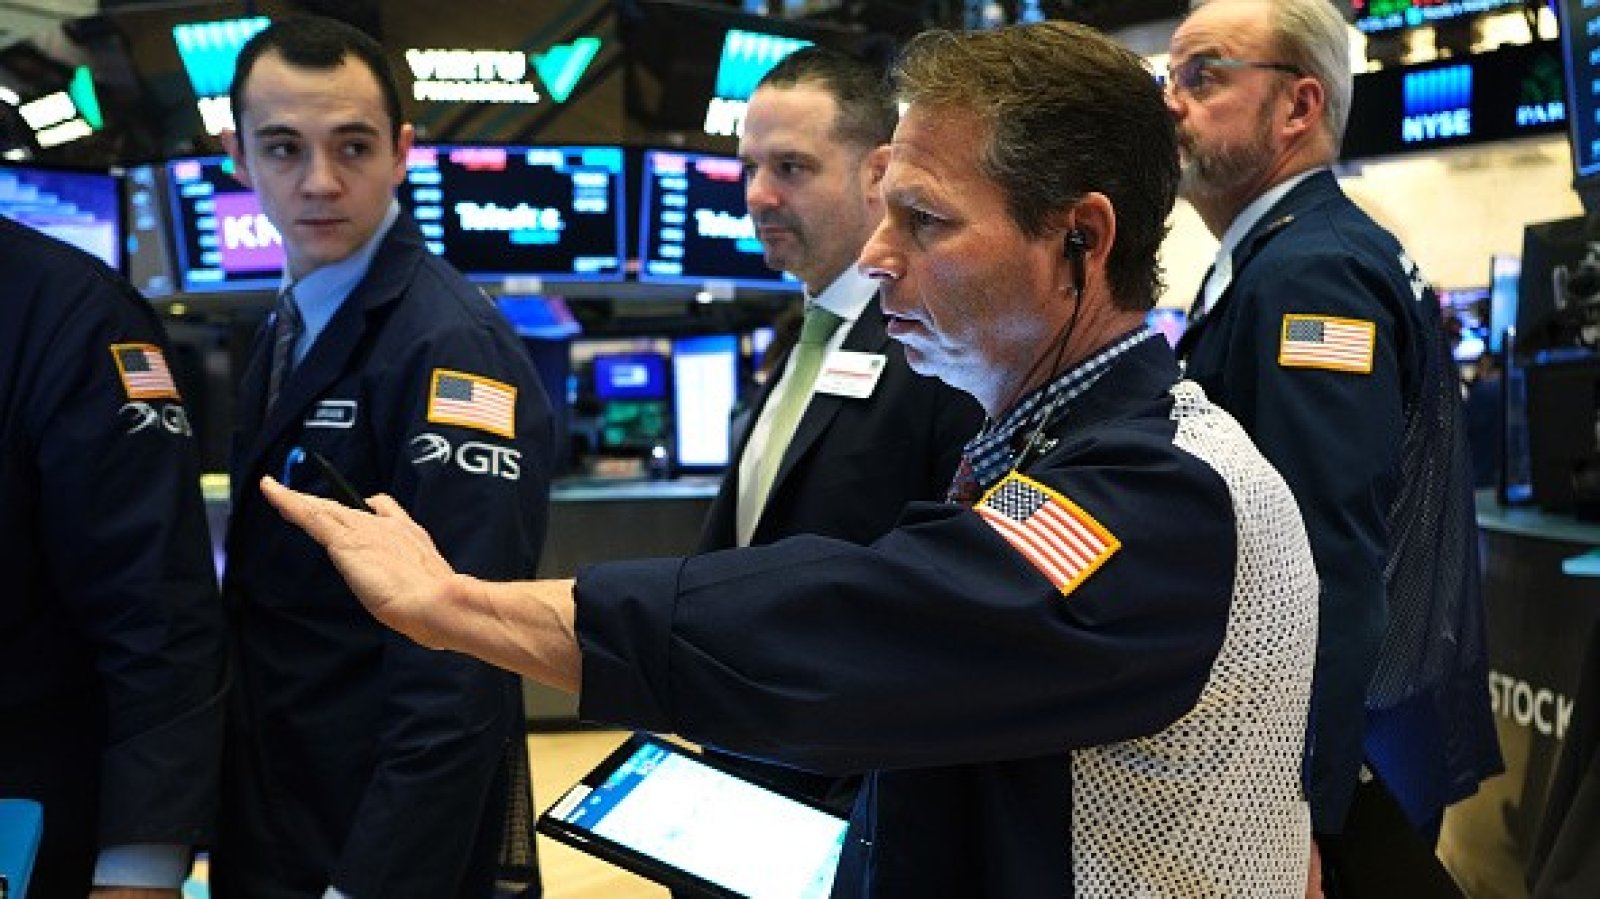


Реалната доходност по ДЦК спадна в двата периода заради централните банки. През изминалото десетилетие централните банки потискаха номиналната доходност под нивата на инфлация, като намаляваха краткосрочните лихвени проценти и закупуваха облигации чрез количественото облекчаване. През 70-те години правителствата направиха същото, като ограничиха номиналната облигационна доходност.
Защо обаче ниската или отрицателната реална доходност на ДЦК прави кредитните спредове по-волатилни? Има две причини. Първо, ниската реална доходност увеличава склонността на компаниите да заемат. Когато номиналната доходност е близка или на нивото на инфлацията, компаниите трябва да генерират много малка реална възвръщаемост, за да покриват дълговите си разходи. В резултат на това заемането скача. Въпреки че по-дълговата капиталова структура може да се финансира, когато доходността е ниска, тя прави компаниите по-уязвими, когато икономиката се забави.
В същото време ниската реална доходност влияе върху поведението на инвеститорите. Много от купувачите на облигации от двете страни на Атлантическия океан купуват активи с фиксиран доход, за да покриват своите задължения. Застрахователните компании, например, купуват облигации за финансиране на животозастрахователни полици, докато пенсионните фондове инвестират, за да осигурят пенсионни обезщетения. И двата вида институции се нуждаят от положителна реална доходност, за да генерират плащанията, които са обещали на своите инвеститори. Следователно, тъй като реалната доходност на пазара на държавните облигации спада, тези компании се насочват към по-рискови активи - като корпоративните облигации - за да задоволят своите нужди.
Повишеното търсене на заеми от компаниите, заедно с увеличеното търсене на активи от инвеститорите, може да изглежда като добро съответствие. Когато предлагането и търсенето са добре балансирани, малките промени в средата могат да доведат до големи промени в кредитните спредове. Инвеститорите знаят, че компаниите с висока задлъжнялост са уязвими, така че щом перспективата се влоши, те се отправят към изхода. След като средата започне да се подобрява, те се втурват обратно почти толкова бързо, за да получат допълнителната доходност, която корпоративните облигации осигуряват.
Вместо да намалява волатилността на кредитните спредове, политиката на централните банки вероятно я увеличава. Късите цикли при кредитните спредове от 70-те години в САЩ се превърнаха в по-нормални цикли през 80-те и 90-те години на миналия век, едва когато Пол Волкър (бивш председател на Фед – бел. прев.) повиши лихвите и направи реалната доходност в Америка отново положителна.
Сега глобалните централни банки все още изглеждат далеч от своя „Волкър момент“. В резултат 2020 г. би могла да бъде много по-вълнуваща година за световните кредитни пазари, отколкото инвеститорите осъзнават.
 14:56 | 13.09.22 г.

 Коцев: Аварията край Колхозния пазар е отстранена, следва ремонт
 България е аут от Евроволей, след като допусна пълен обрат срещу Германия
 Седмичен хороскоп 21 септември - 27 септември 2026
 Черно море взе точка от Арда в Кърджали
 Варненец победи №2 в европейската ранглистата по пикълбол в Сиена

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Защо тръбопроводът „Изток-Запад“ е толкова важен за световния петролен пазар
 Печалбата от 1,4 млрд. долара на Тръмп се обръща срещу криптосектора
 Големи американски медии вече нямат достъп до Белия дом след забрана на Тръмп
 Хутите обявиха, че са атакували саудитската столица с балистични ракети
 Бейли: Ефектът на кризата в Персийския залив беше доста слабо

 Емблемата на Lamborghini мина през много промени през годините
 Електрическото BMW M3 атакува планински връх
 Петте най-надеждни японски автоматика
 Новата DMD технология променя автомобилните фаровете
 Audi завежда дело заради внос и продажба на... AUDI

 Тръмп срещу медиите: CNN, MSNBC и Politico с ограничен достъп до Белия дом
 "Не останаха свестни партии“: Изборите подчертават хватката на Путин върху Русия
 Слънчева и топла неделя, температурите до 32 градуса
 Проф. Атанасов: Липсват ясно дефинирани критерии в образованието
 5 работещи трика за по-стабилен семеен бюджет