

Макар че намирането на дома на мечтите на точната цена в затегнатия пазар във Великобритания става все по-трудно, придобиването на съвършения ипотечен кредит е лесно. Кредиторите се надпреварват да предлагат заеми за всеки вид купувач, повишавайки риска растящите цени да накарат британците да поемат повече дълг, отколкото могат безопасно да си позволят, пише Bloomberg.
С ожесточаването на конкуренцията Английската централна банка може да бъде принудена да се намеси, за да предотврати възможността недвижимите имоти да подкопаят финансовата стабилност.
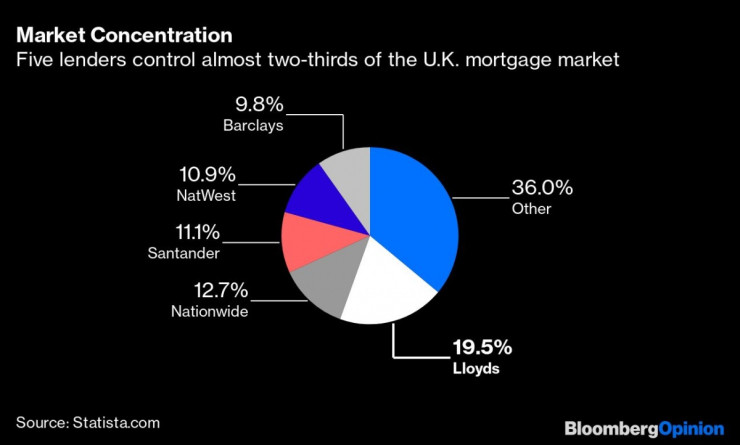
Британският пазар на жилищни заеми е съсредоточен сред няколко големи кредитори. Пет финансови институции контролират близо две трети от ипотечните кредити в процес на обслужване, като пазарният лидер Lloyds Banking Group контролира почти една пета от общия брой. Заради ограничения брой банки, контролиращи ипотечните кредити, регулаторите с право се тревожат за потенциалните рискове, които имотният пазар създава за финансовия сектор.
 Великобритания
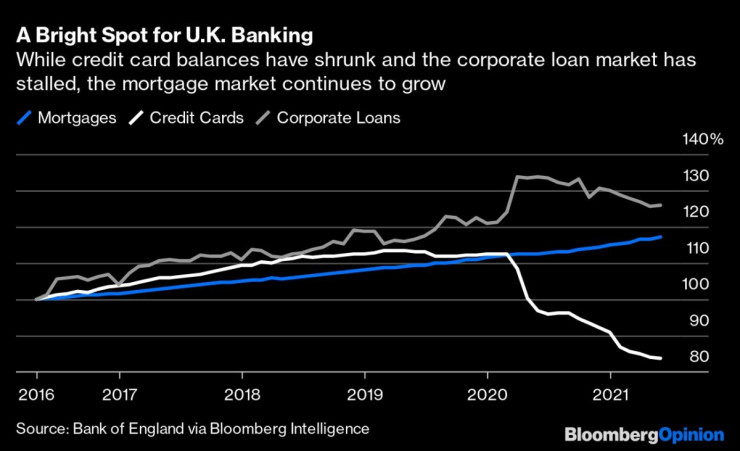
Отчасти конкуренцията е толкова напрегната, защото жилищното кредитиране е единственият банков бизнес, който не пострада от пандемията. Той нарасна до над 1,5 трлн. паунда (2,1 трлн. долара) тази година и записва ръст от над 20% от средата на 2015 г. насам. За да увеличат приходите си, британските финансови компании трябва да разширят портфейлите си от ипотечни кредити, смята банковият анализатор на Bloomberg Intelligence Джонатан Тайс.
За сметка на това дългът по кредитните карти се срива, тъй като британците изплащат дълговете си с натрупаните спестявания по време на блокадите. Общият неизплатен дълг е намалял до под 54 млрд. паунда през май, което е свиване с над 26% спрямо края на първото тримесечие на 2019 г. В същото време пазарът на корпоративни заеми се сви до под 1,4 трлн. паунда през май, което е спад с почти 6% спрямо връхната точка година по-рано.
 Великобритания
Търсенето на жилища е огромно. През първите три месеца на годината са сключени почти 450 хил. сделки с жилищни имоти, което е с около 50% над средното тримесечно равнище през предходното десетилетие, сочат данни на Английската централна банка.
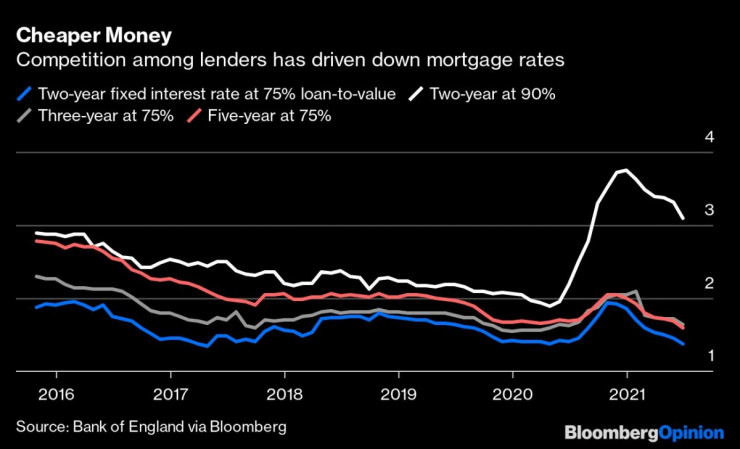
Причините са добре известни – ваканцията от имотен данък в съчетание със спестяванията по време на блокадата и търсенето на по-големи жилища, подходящи за работа от вкъщи. В доклада си за финансовата стабилност, публикуван по-рано тази седмица, Английската централна банка посочи и спада на лихвите – както за по-дълги фиксирани периоди, така и по заеми с по-малка първоначална вноска, сред факторите, които нажежават пазара.
 Великобритания
Кредиторите насърчават растежа с все повече предложения. Броят на ипотечните продукти е нараснал до 4512 този месец, което е ръст с 65% през последната година, сочат данни на компанията Moneyfacts Group. Кредитополучатели с първоначална вноска от едва 5% от стойността на жилището имат най-голям избор. Съществуват 253 вида ипотечни кредити, равняващи се на 95% от стойността на жилището, спрямо едва 14 година по-рано.
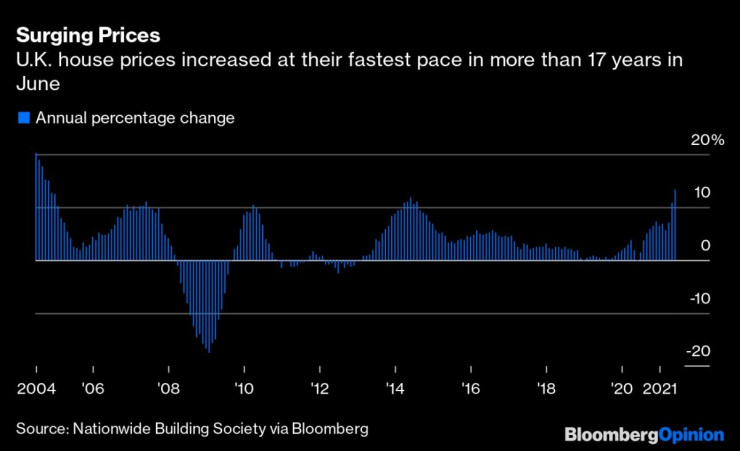
Оттук идва и потенциалната опасност. Жилищните цени нараснаха с най-бързия си темп от над 17 години през миналия месец, като Nationwide Building Society съобщи, че те са се повишили с 13,4% на годишна база. Колкото по-скъп е жилищният имот, толкова по-голяма е изискваната първоначална вноска, което кара купувачите да теглят заем за по-голям процент от офертната цена.
 Великобритания
Засега Английската централна банка е спокойна за ипотечния пазар. Тя посочва, че само 6% от отпуснатите кредити са се равнявали на 90% от стойността на жилището или повече през първото тримесечие спрямо 20% от новите ипотечни кредити с толкова ниска първоначална вноска, отпуснати през 2019 г.
Но тя също така отбелязва, че делът на новите ипотечни кредити при съотношение между заем и доходи от 4,5 пъти или повече е нараснал до 10,4% спрямо 9,5% година по-рано. Той се доближава до лимита от 15%, който регулаторите налагат на финансовите компании. Засилената конкуренция сред кредиторите вероятно ще доведе до още по-голямо нарастване на обема от тези рискови заеми.
Анди Халдейн, напускащият главен икономист на Английската централна банка, правилно каза миналия месец, че жилищният пазар във Великобритания „е нажежен“. Това не винаги завършва добре. Както показаха последиците от финансовата криза през 2008 и 2009 г., цените на жилищата във Великобритания може да намалеят или да се увеличат – нещо, което вероятно трябва да се напомни на днешните купувачи на първо жилище. Регулаторът трябва да е готов да се намеси и да ограничи кредитирането, ако битката за дял от ипотечния пазар подклажда голям пожар.
 21:19 | 11.09.22 г.

 Гюров изпреварва Йотова, според "Маркет линкс". "Алфа Рисърч" дава обратния резултат
 Бебе проплака в Спартак (Варна)
 Костадинов: Резултатът ни е значително по-висок от този на предишните избори
 МФК Спартак с първа тренировка на турския пясък
 Сърбия отчете рекордна избирателна активност

 продава, Къща, 530 m2 Пазарджик област, с.Лесичово, 245000 EUR
 продава, Двустаен апартамент, 72 m2 София, Слатина, 185000 EUR
 продава, Двустаен апартамент, 70 m2 Пловдив, Кършияка, 111000 EUR
 продава, Магазин, 63 m2 София, м-т Гърдова глава, 164000 EUR
 продава, Двустаен апартамент, 61 m2 Бургас, Изгрев, 145000 EUR

 Разликата между Йотова и Гюров е около 3% при паралелните преброявания
 Сривът на Google Cloud: Голяма червена лампа за облачната индустрия
 Йотова и Гюров отиват на балотаж за президент с почти изравнени сили
 Пенсионерите в САЩ ограничават удоволствията от страх да не останат без пари
 Японският бирен картел е само за местна консумация

 Това BMW 5-Series (E39) Touring с V8 не е толкова изгнило, колкото изглежда
 Citroen Dyane трябваше да детронира една легенда, но се провали
 Може ли да ви глобят за зареждане на гориво с включено радио
 Миналото отново е на мода и тези модели го доказват
 Легендарно купе на пилот от F1 се продава за над милион евро

 Камен Алипиев: При 22% активност, който и да спечели, ще е обидно за народа
 Слави Трифонов: Очаква ни интересна зима
 Рекордна избирателна активност в Сърбия - близо 67% гласуваха
 Медведев призова САЩ да убият Зеленски и ги посъветва как да го направят
 "Тренд" при 100% от паралелно: Двойката Йотова - Вълчев е с 36,5%, Гюров - Кандев с 31%