




Пазарът на облигации има последната дума
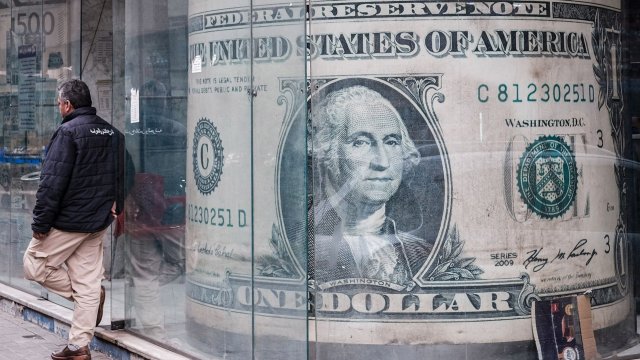
Дългият край на кривата на държавните облигации говори повече за този преход, отколкото поредната реч за резервния статус на долара. Инвеститорите в облигации не е необходимо да предсказват колапса на американската мощ. Те просто трябва да изискват по-голямо обезщетение за спазване на американските обещания в продължение на тридесет години.
Актуалното ценообразуване показва, че обезщетението вече се увеличава.
Доходността по 30-годишните държавни облигации наскоро достигна около 5,3%. Британските дългосрочни облигации се приближават до 6% доходност. Японските доходности достигат нива, невиждани от 90-те години на миналия век. На развитите пазари инвеститорите изискват повече компенсации за продължителността, инфлацията, фискалната несигурност и безмилостното емитиране на държавни облигации.
Бесънт може да извършва обратно изкупуване. Министерството на финансите може да променя емисията. Федералният резерв може да променя краткосрочните лихвени проценти. Вашингтон може да санкционира банки, да конфискува финансови активи и да заплашва с изключване от клиринг на долари.
Той не може обаче да нареди на някого да отпуска пари на САЩ за тридесет години при 4%. Тази цена зависи от пазара.
Златото остава устойчиво
Обикновено нарастващата доходност по облигациите би трябвало да навреди на златото. Метал, който не плаща лихва, би трябвало да изпитва затруднения, когато уж безрисковият държавен дълг предлага 5%. И все пак златото остава забележително устойчиво, докато доходността по държавните облигации се покачва.
Доходност от 5% по държавните облигации означава едно, когато инвеститорите биват щедро компенсирани за държането на безспорно сигурен актив. Тя обаче означава нещо различно, когато кредиторите изискват по-голяма компенсация за инфлацията, фискалното влошаване, политическата намеса и несигурността относно бъдещата покупателна способност на валутата, в която ще им бъдат изплатени средствата.
Златото е извън всичко това. За него няма финансово министерство. Никоя централна банка не трябва да го защитава. Никой не може да изключи друга държава от златната система, защото такава система не съществува. То не носи никакво обещание от страна на контрагента и не може да бъде създадено за финансиране на бюджетен дефицит.
За мениджърите на резерви, които се опитват да намалят политическата зависимост от друг суверен, тези характеристики придобиват нова стойност.
Русия откри това през 2022 г. Стотици милиарди долари в чуждестранни резерви осигуряваха значителна финансова защита, докато геополитиката не определи, че голяма част от тях вече не могат да бъдат достъпни. Резервите все още съществуват на хартия. Способността на Москва да ги използва не съществува.
Вашингтон днес притежава изключителна финансова мощ именно защото голяма част от света все още функционира чрез долари. Доларът запазва господстващото си положение, пазарите на държавни ценни книжа остават огромни, а прогнозите за неизбежния му крах заслужават скептицизъм. Всяко използване на тази мощ обаче дава на чуждите правителства поредния повод да преценят какъв обем експозиция са готови да поддържат.
Пред Бесънт стои по-сложно предизвикателство на пазара на облигации, който въобще не се вълнува от речи и не отдава чест на знамена. Той просто продължава да пита каква цена е необходима, за да се поемат ангажименти за още тридесет години напред.
Засега инвеститорите продължават да изискват повече. И докато Вашингтон търси начини да свали тази цена, централните банки тихомълком натрупват онзи резервен актив, който не може да бъде замразен от друго правителство, изключен от платежна мрежа или създаден, за да финансира поредния дефицит от един трилион долара. Златото.
 13:53 | 20.09.26 г.

 Гръцкото правителство тръгна на битка срещу затлъстяването сред децата
 Горивата у нас продължават да поскъпват и през тази седмица
 Българското земеделие е на кръстопът заради сушата, вносът и цената на оцеляването
 Арестуваха 64-годишен мъж заради домашно насилие
 Улица "Беласица" във Варна остана затворена след аварията

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Пропадане на самолет и пилот с наркотици разкриват кризата в Air India
 Украйна се включи в изборите в Русия с най-голямата си въздушна атака
 Бумът на центровете за данни променя пазара на ипотечни облигации
 Анди Бърнам се оказа там, където не искаше: в зависимост от дълговите пазари
 Хаосът в Черно море принуждава руските фермери да намалят площите с пшеница

 Бензин, дизел или електричество – кое излиза най-изгодно?
 90, 110 или 120 км/ч: Защо няма универсална „правилна“ скорост за автомобила
 Проверка на 2,4 млн автомобила показа модела с най-много проблеми
 Три автомобила на Джеръми Кларксън от The Grand Tour отиват на търг
 Ново окачване превръща дупките в безплатна електроенергия

 Как да защитим данните си в интернет
 Кои са най-големите късметлии според датата им на раждане
 Операция “Вивалди”: Украйна с нови териториални придобивки в Донецка област (ВИДЕО)
 Мицотакис обяви мерки срещу поскъпването на горивата
 ПБ за инфлационния чек: Мерките са навременни, не предизборни























преди 32 минути Основните валути в света са долари и евро. Всичко останало е пълнеж. И златото няма общо в разплащането, защото бизнеса не се разплаща със злато. Валутите за разпшащане са доверие + мащаб и самата доминация на евро и долар го доказва. Китайския юан има мащаб, но не и доверие. Японската йена и швейцарския франк имат доверие, но не и мащаб. А русняшката рупла става само за тапети. отговор Сигнализирай за неуместен коментар