


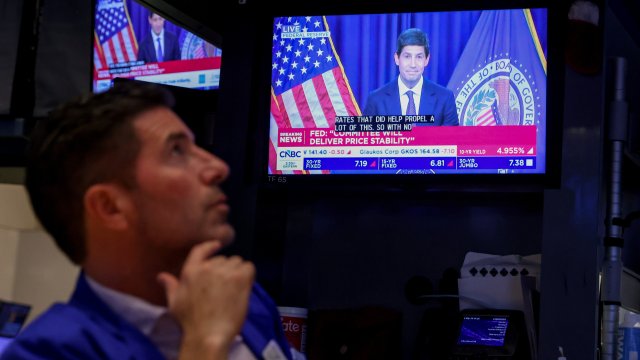
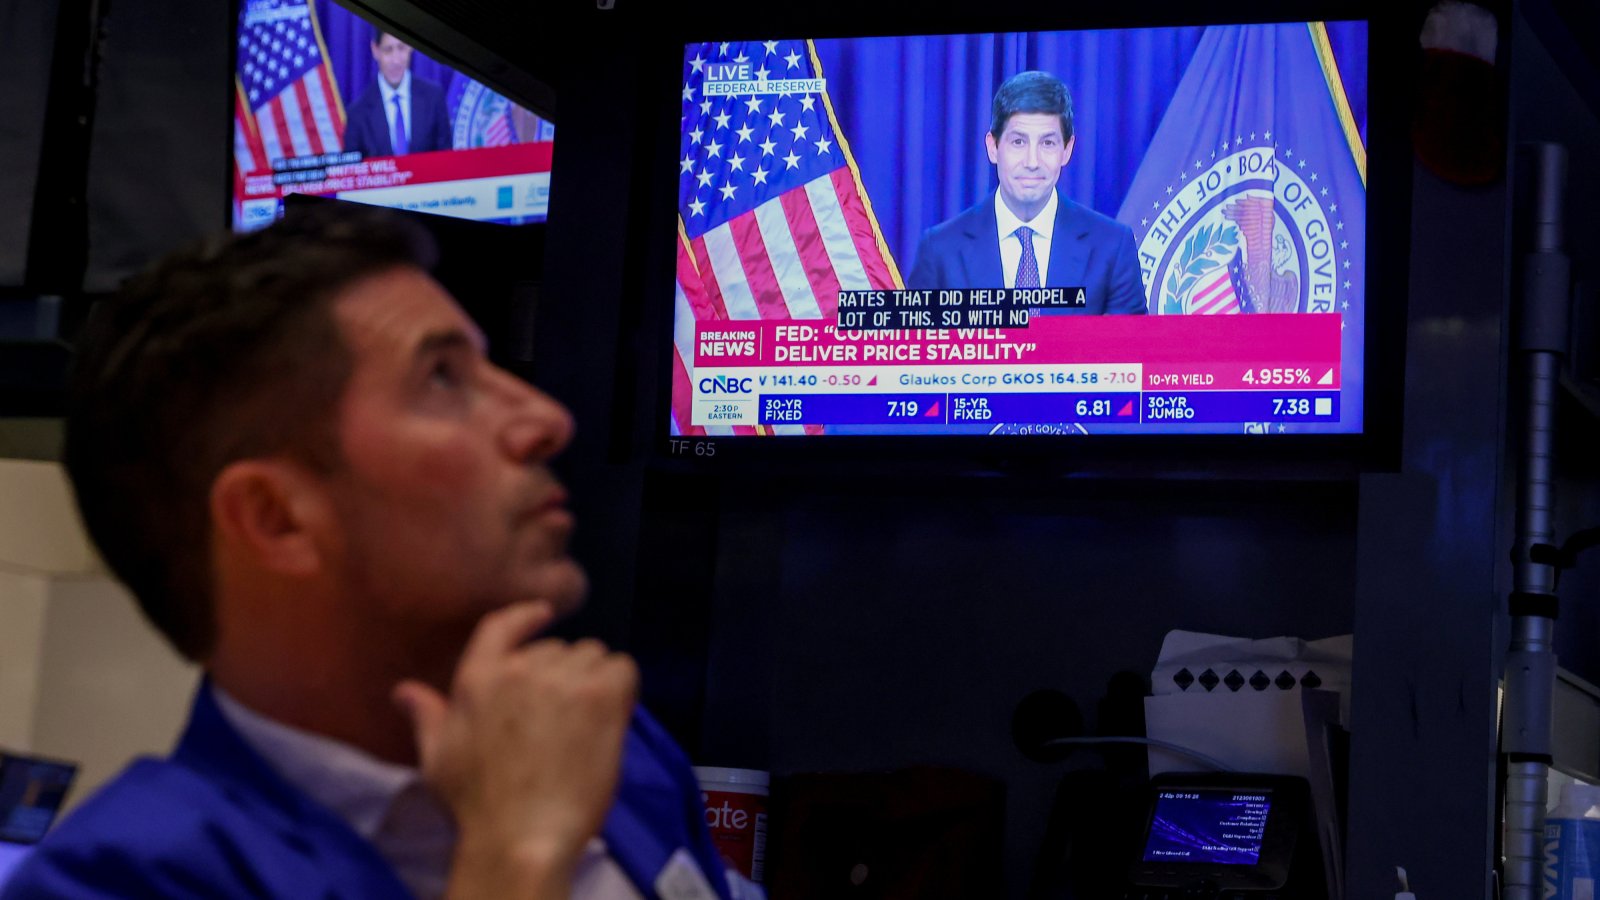


В сряда (16 септември) председателят на Федералния резерв Кевин Уорш обяви първото повишение на лихвените проценти в САЩ от 2023 г. насам, а, както гласи едно разпространено правило, повишенията на лихвите обикновено вървят в пакет. Варианти на тази общоприета мъдрост се разпространяваха преди решението, включително от бившия ръководител на клона на Фед в Сейнт Луис Джим Балард и бившия заместник-председател на Фед Ричард Кларида. Убеждението им се отразява на пазарите, като инвеститорите вече очакват още около три повишения до края на 2027 г., пише Bloomberg.
Тази евристика има разумно основание от гледна точка на механиката на финансовите пазари: при повечето обстоятелства еднократна корекция на лихвата с 25 базисни пункта рядко е достатъчна, за да повлияе съществено на по-широкия облигационен пазар, финансовите условия или икономиката. Но има едно изключение от правилото - еднократното повишение на лихвите по средата на цикъла, предприето от Алън Грийнспан през март 1997 г. То е отличен аналог на настоящия момент и показва, че някои икономики се нуждаят от фино, дори привидно незначително коригиране.
В проучване сред централните банкери, публикувано заедно с решението, средният участник смяташе, че Фед вероятно ще повиши лихвите още веднъж до края на 2026 г. Проучването обхваща 18 ръководители на филиалите на Фед и членове на Управителния съвет, но не и председателя. Огромното мнозинство от анкетираните обаче също признаха, че несигурността около прогнозите им за инфлацията се е увеличила. Когато на пресконференцията след решението Уорш беше попитан какво очаква да последва, той беше лаконичен. „Няма да предрешавам никакви бъдещи решения, които ще вземем“, каза той. Така че наистина ли вече са предрешени няколко повишения на лихвите?
Нека започнем с основите,пише Bloomberg. В съвременната история на Фед почти всички цикли на повишаване на лихвите са започвали при изключително ниски лихвени проценти, след като икономическото възстановяване от рецесия вече е било в ход. Така централните банкери са имали много по-голямо разстояние за изминаване. Единствените изключения са 1997 г. и настоящият момент, когато лихвата вече е в диапазона 3,75%-4%.
Подобно на Грийнспан, известен като „Маестрото“, новият председател Уорш се оказва в режим на фино настройване. Ако се абстрахираме от шума около волатилните цени на петрола и други временни фактори, базисната инфлация може да е едва 2,3%-2,7% - над целта от 2%, но далеч от инфлационен пожар. Проблемът за Уорш е, че тя е над целта от пет години и половина и вече не се охлажда, а вероятно има нужда от лек тласък, за да се възобнови дефлационната тенденция от 2022-2024 г.
Предизвикателството пред Грийнспан също е било нюансирано: икономическият растеж е бил силен, а безработицата рязко е намаляла. Централните банкери са се питали дали икономиката не е изложена на риск от прегряване, което впоследствие би довело до инфлация. Макар че инфлацията все още е била под контрол по време на повишението, вътрешните модели на Фед са прогнозирали, че основният индекс на потребителските цени ще се повиши умерено до около 3,2% през 1998 г. заради затегнатия пазар на труда.
Има и още една прилика: Кевин Уорш трябва да се адаптира към потенциален технологичен шок, предизвикан от изкуствения интелект (AI), който може да повиши производителността и икономическия растеж и да промени предположенията за начина, по който действат лихвените проценти. Алън Грийнспан пък е бил изправен пред началото на интернет революцията.
Когато средата под краката им се променя, централните банкери не могат да бъдат сигурни какво представлява „рестриктивна“, „неутрална“ или „стимулираща“ парична политика. Те опипват пътя в тъмното, както показва последното повишение на оценките им за неутралния лихвен процент - теоретичното ниво, което нито ограничава, нито стимулира икономиката - до 3,2%, най-високото равнище от десетилетие. Вътрешното проучване на Фед също подсказва, че централните банкери може да не бързат да свалят лихвите от върховото им ниво до това потенциално неутрално равнище. В действителност ръстът, движен от производителността, е донякъде непредвидим от гледна точка на лихвената политика - той потенциално може да ограничи инфлацията, но същевременно да повиши търсенето на кредити.
И през 1997 г. комисията, определяща лихвената политика, открито е обсъждала последиците от постепенното покачване на неутралния лихвен процент: „Ако паричната политика не успееше да разпознае промените в балансираното състояние и не коригираше номиналните лихвени проценти нагоре, тогава на практика, използвайки езика, който обикновено използваме, щяхме да сме облекчили паричната политика, дори ако запазехме същото равнище на номиналните лихвени проценти“, казва тогава ръководителят на Фед в Ричмънд Дж. Алфред Броудъс на Грийнспан според стенограмата от заседанието - изречение, което спокойно би могло да бъде написано и през септември 2026 г.
И накрая, действията на Фед в сряда укрепват неговата достоверност. Назначен от Доналд Тръмп - най-големия застъпник на намесата в паричната политика, заемал президентския пост в най-новата история - Уорш започна мандата си на фона на вече съществуващи въпроси относно независимостта му, без значение дали са основателни или не. През последните седмици Тръмп публично настояваше за намаляване на лихвите, докато повишението се превръщаше в новата прогноза на пазарите. Ако не беше предприел действие, това можеше да изглежда така, сякаш Уорш се е поддал на натиска на държавния глава преди междинните избори през ноември.
И Фед при Грийнспан е разбирал значението на доверието, тъй като комисията не е демонстрирала готовност за повишаване на лихвите от затягането на политиката през 1994-1995 г. „Моята оценка на икономиката подкрепя заключението, че сме изправени пред риск да загубим трудно спечеленото доверие в ангажимента ни да задържим инфлацията под контрол“, казва на заседанието Томас К. Мелцер, ръководител на Фед в Сейнт Луис.
Алън Грийнспан е получил значителни похвали, включително от самия Кевин Уорш, за прозорливата си прогноза, че инфлацията ще остане под контрол, както и за отказа си да потисне силната икономика. Но той е имал и известен късмет, подпомогнат от глобалния спад на цените на енергоносителите, силния долар, който е направил вноса по-евтин, и трудно спечелената институционална репутация, изградена от предшественика му Пол Волкър.
Струва си да се отбележи и нещо друго: Грийнспан и колегите му първоначално не са възнамерявали изрично 1997 г. да бъде година на еднократно повишение. Но на следващите заседания той развива теза, че повишаването на производителността ще държи инфлацията под контрол, а през 1998 г. фалитът на Русия и крахът на хедж фонда Long-Term Capital Management отново насочват Фед към намаляване на лихвите.
И така, какъв е смисълът от една малка корекция? След като е предприел действие, за да защити доверието във Фед, Уорш си е осигурил евтина възможност за маневриране. Ако икономиката в крайна сметка се нуждае от още повишения, той все още може да ги предприеме на по-късен етап. Но вероятно вече не е твърде далеч от крайната си цел. А с малко късмет в стил „Грийнспан“ може би вече е стигнал дотам.
 09:13 | 20.09.26 г.

 Мечки нападнаха палатка с туристи край София
 Папуаски птици носорози са най-новите обитатели на Зоопарк-Варна
 Стотици варненци останаха без вода във Варна
 Искат да възстановят киното в "Аспарухово"
 Условията за туризъм в планините са добри

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Хаосът в Черно море принуждава руските фермери да намалят площите с пшеница
 Проектът за $2,4 млрд., който променя Белград
 Най-голямата заплаха от AI е биологична, а не роботизирана
 Улисани във войната, САЩ забравиха за ядреното оръжие на Иран
 Едно 175-годишно правило на суровинния пазар започва да отслабва

 Проверка на 2,4 млн автомобила показа модела с най-много проблеми
 Три автомобила на Джеръми Кларксън от The Grand Tour отиват на търг
 Ново окачване превръща дупките в безплатна електроенергия
 Емблемата на Lamborghini мина през много промени през годините
 Електрическото BMW M3 атакува планински връх

 Милошев: “Евровизия“ си намери страхотен домакин в лицето на Бургас
 Инцидент на “Октоберфест“: Посетители висяха с главите надолу от атракцион
 Заради скандала “Епстийн”: Андрю живее в състояние на несигурност
 МВР: Един загинал и 21 ранени при катастрофи тази нощ
 Ед Шийрън през сълзи: Америка е плашещо място, но има надежда (ВИДЕО)






















преди 2 часа "Но вероятно вече не е твърде далеч от крайната си цел. " Хахах, да, но при 36 трилиона дълг и повишена доходност от 5 пр. това е като кооперация на 10 етажа която виси на врата ви. отговор Сигнализирай за неуместен коментар
преди 2 часа "Фед никога не повишава лихвите само веднъж?" Почти вярноПоследният път, когато е увеличил лихвените проценти само веднъж цикъл на еднократно увеличение преди да ги намали отново, е бил през март 1997 г. Но това едва ли ще се повтори. Така че влизаме в серия на повишаване на лихвите, подобно и за ЕЦБ. отговор Сигнализирай за неуместен коментар