

Как се поддържат печеливши инвестиционни продукти в дългосрочен план, как се избягват пазарни спадове, каква е ролята на АІ при използването на дигитални платформи за дистрибуция - това са само част от темите, които коментира Любомир Ламбрев, инвестиционен консултант и член на съвета на директорите на „Юг Маркет Фонд Мениджмънт“ ЕАД.
Той ще е един от участниците в тазгодишното издание на форума Investor Finance Forum, който ще се проведе на 17 ноември в Интер Експо Център.
– Г-н Ламбрев, променят ли се портфейлните стратегии на дружествата, които управляват колективни инвестиционни схеми (КИС)?
През 2026 г. поведението на пазарите обуслови на няколко пъти промени в структурата на портфейлите, които управляваме в отговор на икономическата обстановка, движението на финансовите пазари, лихвените проценти, инфлацията и поведението на инвеститорите. В началото на годината намалихме експозицията си към български и европейски акции за сметка на тези в САЩ предвид очакването, че високите цени на енергоносителите ще се отразят значително повече на европейската икономика и пазари, отколкото на американските.
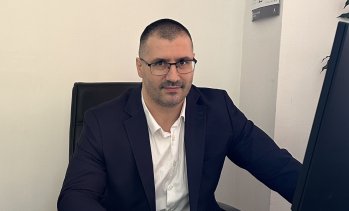
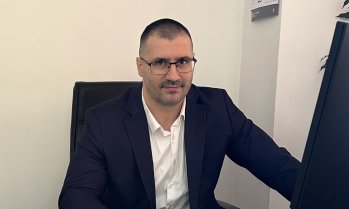
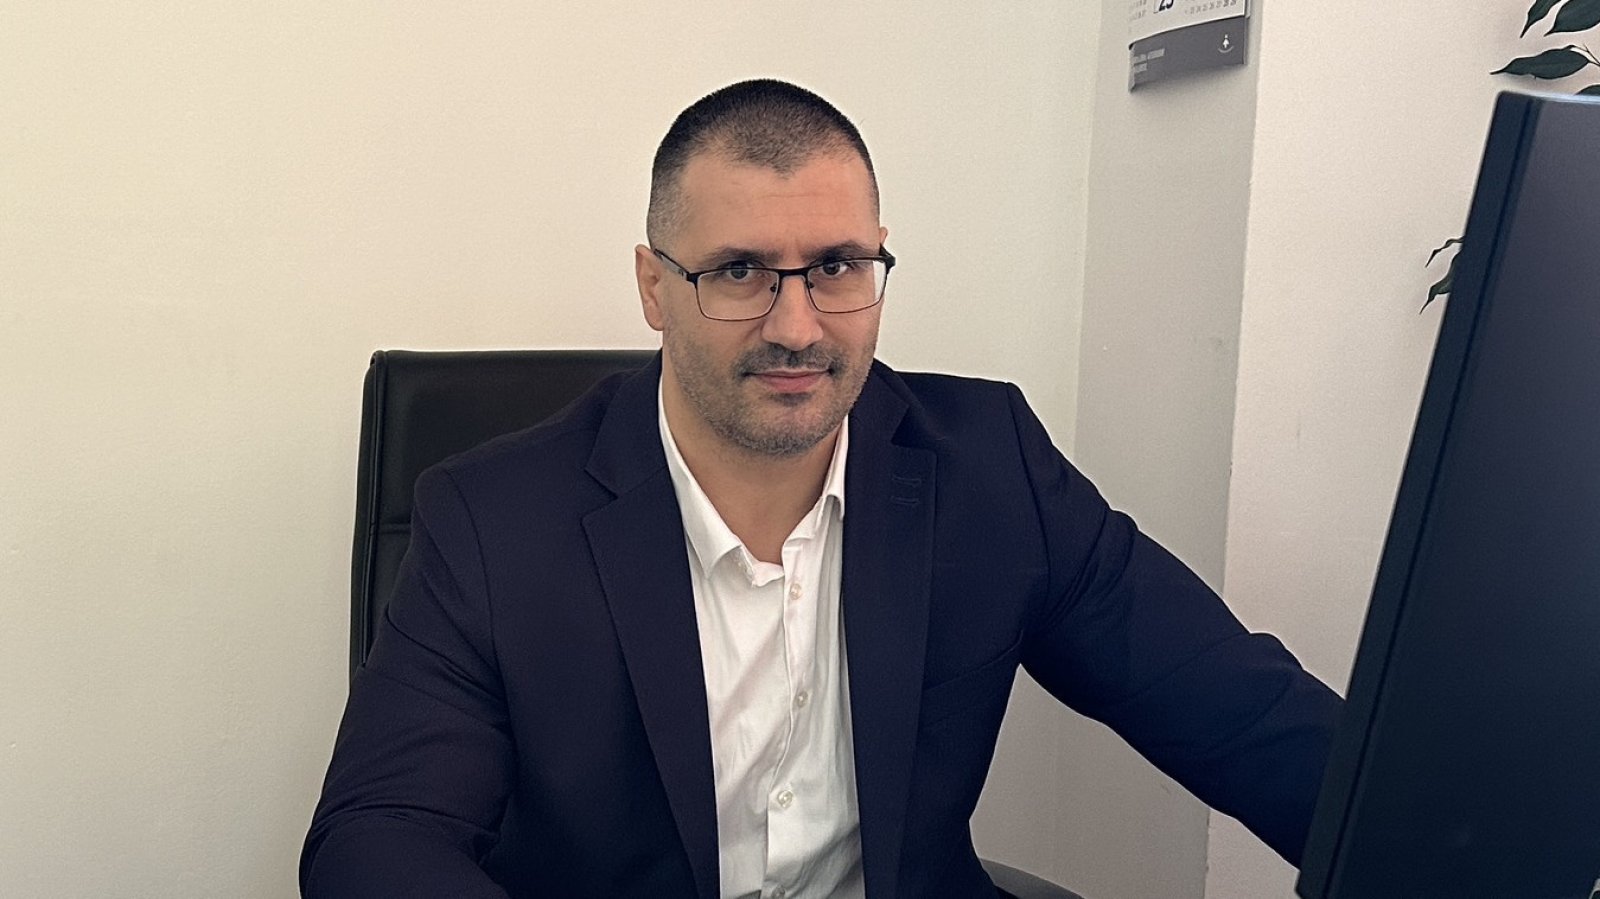
 Снимка: Юг Маркет Фонд Мениджмънт ЕАД

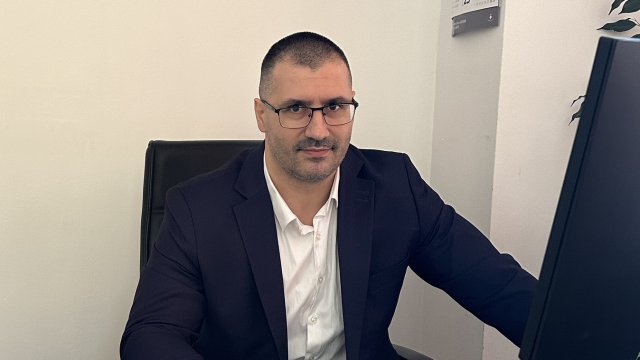
Любомир Ламбрев е инвестиционен консултант и член на съвета на директорите на „Юг Маркет Фонд Мениджмънт“ ЕАД. От 2013 г. е лицензиран от Комисията за финансов надзор (КФН) със сертификат за инвестиционен консултант. Професионалният си път в сферата на финансите започва през 2006 г. като финансов анализатор, впоследствие работи като риск мениджър и портфолио мениджър. От началото на 2022 г. отговаря за управлението на активите на фондовете на „Юг Маркет Фонд Мениджмънт“ ЕАД.
На по-късен етап промените в лихвената политика на ЕЦБ, Федералния резерв и останалите централни банки ни повлияха в няколко посоки - през летните месеци увеличихме експозицията към държавни облигации за сметка на дела на акциите и същевременно ограничихме до минимумите в целевият диапазон дела на облигациите с дълъг матуритет за сметка на тези с по-кратък предвид очакваните бъдещи лихвени повишения. Върнахме си обратно и по-високата експозиция към български акции, но останахме по-предпазливи спрямо европейските.
Горе-долу по същото време драстично ограничихме експозицията си към петролният сектор с идеята, че предстои нормализация на пазара и сравнително високите цени ще бъдат коригирани във времето. В по-малка степен направихме същото и с експозицията към останалите суровини, финансовия сектор и химическата промишленост, като основното изключение е медта, където запазихме експозициите, и златото, за което оценката ни беше, че корекцията в цената отразява в достатъчна степен предстоящото затягане на глобалната ликвидност.
В последните дни, предвид корекцията на цените, отново започнахме да увеличаваме експозицията си към американският технологичен сектор (полупроводници, центрове за данни и енергийна инфраструктура), за сметка на дела на облигациите и българските акции.
– Как структурирате инвестиционните си продукти, за да останат печеливши в дългосрочен план?
За да останат инвестиционните продукти конкурентоспособни и да постигат устойчиви резултати в дългосрочен план, структурираме портфейлите на управляваните от нас колективни инвестиционни схеми въз основа на принципите на диверсификация, активно управление на риска и адаптивност към пазарната среда.
Разпределяме активите между различни класове финансови инструменти – акции, облигации, парични средства и други допустими инвестиции. Целта е да ограничим зависимостта на портфейла от представянето на отделен пазар, сектор или емитент. Не преследваме максимална доходност на всяка цена, а търсим устойчиво съотношение между очаквана възвръщаемост и поеман риск. Следим динамиката на лихвените проценти, инфлацията, икономическия растеж и геополитическите процеси. При промяна на пазарната среда преоценяваме разпределението на активите, секторните и географските експозиции, както и матуритетната структура на облигационните инвестиции.
Подборът на инвестиции се основава на фундаментален анализ, оценка на финансовите показатели на емитентите, перспективите за развитие и пазарните оценки. Стремим се да идентифицираме инвестиционни възможности, които имат потенциал да допринесат за дългосрочните резултати на фондовете и прилагаме текущ мониторинг на инвестиционните експозиции, концентрацията, кредитния и пазарния риск, както и ликвидността на портфейлите.
– Какво съветвате клиентите си в турбулентни времена при волатилност на активите? Как избягвате пазарните спадове?
Нашата задача като управляващо дружество е не да обещаваме защита от всяка пазарна корекция, а да изграждаме и управляваме портфейли с ясно дефиниран рисков профил, да следим своевременно промените в пазарната среда и да вземаме информирани инвестиционни решения в интерес на притежателите на дялове.
В периоди на повишена пазарна волатилност нашият основен съвет към инвеститорите е да запазят инвестиционната дисциплина и да не вземат прибързани решения под влияние на краткосрочни пазарни движения и емоции. Смятаме, че успешното инвестиране изисква дългосрочна перспектива, реалистична оценка на риска и последователност в изпълнението на инвестиционната стратегия. Исторически пазарните корекции са част от инвестиционния цикъл и невинаги означават трайно влошаване на перспективите.
Разпределението на инвестициите между различни класове активи, сектори и географски региони намалява зависимостта от представянето на отделни пазари. Това е един от основните инструменти за ограничаване на риска. При повишена волатилност следим по-внимателно пазарните експозиции, кредитното качество на емитентите, ликвидността и концентрацията на портфейлите. Залагаме на дисциплинирано управление, периодична преоценка на инвестиционните позиции и адаптиране към променящата се среда. За тази цел използваме комбинация от диверсификация и контрол на концентрационния риск, анализ на фундаменталните показатели и оценките на активите, управление на дюрацията и кредитния риск при облигационните инвестиции и периодично ребалансиране на портфейлите.
– Законодателните промени изискват въвеждането на по-строги инструменти за управление на ликвидността (LMT). Какви инструменти за ликвидност стават задължителни за КИС? Срещат ли фондовете трудности при тяхното изпълнение?
Законодателните промени въвеждат по-структуриран подход към управлението на ликвидния риск. Основната им цел е да се осигури по-добра защита на инвеститорите, особено в ситуации на силни пазарни сътресения, масови искания за обратно изкупуване и затруднена реализация на активи. Важно е да се уточни, че не се изисква всеки фонд да прилага едновременно всички инструменти. Задължението е да избере поне два от следните инструмента след оценка на тяхната пригодност: ограничение на обратното изкупуване; удължаване на сроковете на предизвестие; такса за обратно изкупуване; променливо ценообразуване; двойно ценообразуване; такса за запазване на стойността на базовите активи; обратно изкупуване в натура, като е важно да се има предвид, че не може да се изберат само инструментите променливо ценообразуване и двойно ценообразуване. Обратното изкупуване в натура има допълнително ограничение: по правило то е приложимо само за искания на професионални инвеститори и при пропорционално разпределение на активите.
Освен избраните инструменти законът предвижда още два механизма: спиране на записването и обратното изкупуване и разделяне на активи. Те са предвидени като извънредни механизми за защита на инвеститорите. Въвеждането на новите изисквания води до някои организационни предизвикателства, но основното предизвикателство пред управляващите дружества остава да намерят правилния баланс между осигуряването на ликвидност, справедливото третиране на инвеститорите и запазването на дългосрочната инвестиционна стратегия на фонда.
– Какви са предизвикателствата пред дружествата, които управляват КИС?
Предизвикателствата пред дружествата, управляващи колективни инвестиционни схеми, през 2026 г. са комплексни. Те са свързани както с променящата се регулаторна рамка, така и с динамиката на финансовите пазари, нарастващите очаквания на инвеститорите и необходимостта от технологично развитие. Едно от най-сериозните предизвикателства е своевременното прилагане на всички европейски и национални регулаторни изисквания. Това е свързано със сериозни инвестиции в административен капацитет, експертен персонал и технологични решения.
От друга страна пазарната несигурност, геополитическото напрежение и резките движения в цените на финансовите инструменти поставят управляващите дружества пред необходимостта от по-гъвкаво управление на портфейлите, а инвеститорите стават все по-чувствителни към доходността, таксите и съотношението между риск и възвръщаемост. Инфлацията, лихвената политика на централните банки, международните конфликти и промените в глобалната търговия оказват пряко влияние върху инвестиционните портфейли.
Управляващите дружества трябва да бъдат достатъчно гъвкави, за да реагират на промените, без да губят последователността на инвестиционната си политика. Изискванията към отчетността, контрола, технологиите и персонала увеличават оперативната тежест върху управляващите дружества. Особено за по-малките участници на пазара е предизвикателство да поддържат необходимия експертен и технологичен капацитет при запазване на конкурентни разходи за управление.
– Каква е ролята на изкуствения интелект при използването на дигитални платформи за дистрибуция? Помага ли на клиентите автоматизираното управление при вземане на инвестиционни решения?
Изкуственият интелект и автоматизираното управление имат потенциала съществено да променят начина, по който инвеститорите достигат до финансовите пазари и вземат инвестиционни решения. Виждаме AI като възможност за по-добра персонализация, по-ефективен анализ на информацията и по-достъпни инвестиционни услуги. Автоматизираните платформи могат да подпомагат избора на подходящи продукти, разпределението на активите и текущото управление на портфейла.
Същевременно не смятаме, че технологията може напълно да замени човешката експертиза. Инвестиционните решения трябва да се основават на надеждни данни, професионална преценка и ясно определена отговорност. Убедени сме, че конкурентното предимство на управляващите дружества в бъдеще ще се определя от способността им да съчетават технологичните иновации с качествено управление на активите и високо ниво на доверие от страна на инвеститорите.
– Какви са тенденциите в европейската индустрия на инвестиционните фондове при развитието на управляваните активи, инвестиционните потоци и променящите се предпочитания на инвеститорите?
Според нас европейската индустрия на инвестиционните фондове през 2026 г. се характеризира с продължаващ растеж на управляваните активи, значителни инвестиционни потоци и съществена трансформация в предпочитанията на инвеститорите. Виждаме ясно засилване на интереса към ETF продуктите, облигационните и мултиактивните фондове, както и към по-достъпните дигитални инвестиционни решения.
Същевременно инвеститорите стават по-взискателни по отношение на разходите, прозрачността и управлението на риска. Това поставя управляващите дружества пред необходимостта да адаптират продуктовата си гама и дистрибуционните си модели. Нашето разбиране е, че бъдещото развитие на сектора ще се определя не толкова от предлагането на все повече инвестиционни продукти, колкото от способността да се създават решения с реална добавена стойност за инвеститорите – съчетаващи професионално управление, разумни разходи, ликвидност и дългосрочна устойчивост.
– Защо подкрепяте Investor Finance Forum?
Тук ще се изкуша да повторя дословно отговора си на същия въпрос от миналата година, защото причината за нашата подкрепа към форума не се е променила: „Подкрепяме го, защото ние имаме ангажимент към развитието на българския капиталов пазар и инвестиционната култура. Вярваме, че само чрез открито споделяне на опит, идеи и добри практики можем да изградим по-зряла инвестиционна среда в България.“
* Материалът не представлява препоръка за вземането на инвестиционни решения.
 18:13 | 03.11.26 г.

 България е на път да реши проблемите с визите на турските туристи
 Зловещо! Откриха над 50 змии в товарен автомобил в Русе
 Обявите за работа във Варна са намалели с 15 процента през октомври
 Коцев: От утре учениците от Варна се връщат в класните стаи
 Бомбени заплахи блокираха работата на институции във Варна

 дава под наем, Двустаен апартамент, 74 m2 София, Красно Село, 549 EUR
 продава, Двустаен апартамент, 81 m2 София, Кръстова Вада, 219500 EUR
 продава, Четиристаен апартамент, 149 m2 София, Кръстова Вада, 421500 EUR
 продава, Тристаен апартамент, 113 m2 София, Кръстова Вада, 316000 EUR
 продава, Четиристаен апартамент, 191 m2 София, Кръстова Вада, 500000 EUR

 Тръмп спира помощта от $4 млрд. годишно за Израел
 Европа заплашва с бойкот заради завръщането на Русия в световния хокей
 Imoti.net организира бизнес форум за новата реалност на пазара на недвижими имоти във Варна
 Частните инвеститори се оттеглят от водещия турски проект за електромобили
 Газ в Европа ще има, на каква цена зависи от развитието в Ормузкия проток

 Range Rover остава без двата си „достъпни“ модела
 BMW се подигра на Toyota за скучните им коли
 Ferrari F50 постави нов рекорд на търг
 Nissan 300ZX беше спасен след 28 години в плевня
 Липса на основна част спира производството на Fiat

 Войните и замърсяването поставят екосистемата в Черно море под натиск
 Дугин обясни защо руснаците убиват украинци: От любов
 Сигнали: Непочистено речно корито, избирателно асфалтиране, паркинг в тревата
 Туск: Полша е осуетила провокация на границата с Калининград
 Какво би върнало Джони Деп на борда на "Карибски пирати 6"?