




Асоциацията на банките в България (АББ) не подкрепя предложението за допълнително облагане на банковия сектор, съобщи на сайта си браншовата организация на банкерите у нас.
В становището си те изтъкват, че предложената мярка за свръхоблагане не доказва наличие на свръхпечалба и поражда съществени икономически и правни възражения. Очакваният бюджетен приход трябва да бъде оценен спрямо рисковете за кредитирането, инвестициите, заетостта и способността на банките да подкрепят икономиката при бъдещи кризи, настояват от АББ.
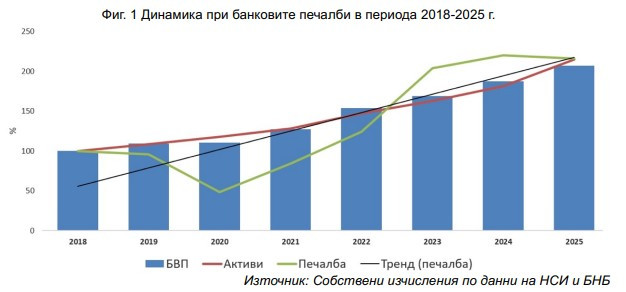
Те аргументират искането си с доводи, от които става ясно, че включването на пандемията в референтния период третира възстановяването от кризата като извънредна печалба. През 2020 г. печалбата на банките се понижава с 51% спрямо 2019 г., а през 2021 г. – с 14,6%. До 2022 г. само от обезценяването на държавни ценни книжа те претърпяха загуби от 450 млн. евро, посочват като доказателство за това от Асоциацията.
През този период банките не получиха никакви стимули за силно влошените си резултати – напротив, прилагаха частен мораториум върху плащанията по кредити и отложиха плащания за над 5 млрд. евро, коментират последствията от пандемичната криза върху дейността си от професионалната организация.
От там отчитат и резултати, които показват приноса на кредитните институции за финансовото посредничество за българската икономика. От началото на 2018 г. до края на юни тази година банките са отпуснали кредити за 32,5 млрд. евро. Инвестициите и реинвестициите са на обща стойност над 5,5 млрд. евро, като вложената сума се явява 70% от реализираните през периода печалби.
От 2018 г. насам капиталът, активите и отпуснатите кредити в сектора са нараснали два пъти и печалбата следва същия темп. Секторът беше солидарен при присъединяването към еврозоната и гарантира плавен преход със значителни собствени финансови, технологични и човешки ресурси за над 255 млн. евро, напомнят от АББ.
Банките у нас са с най-благоприятните условия в ЕС за своите клиенти
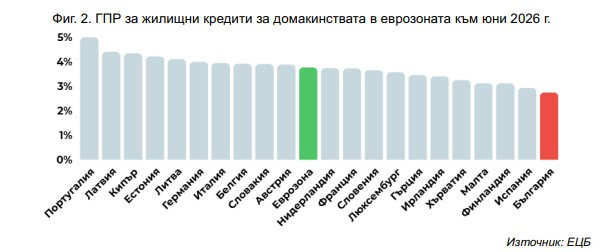
Силната конкуренция в банковия сектор поддържа едни от най-изгодните условия за кредитополучателите в Европа – най-ниският ГПР (годишен процент на разходите) по новоотпуснати ипотечни кредити, подчертават от АББ. Средният лихвен процент у нас се понижи съществено през периода въпреки обръщането на лихвения цикъл и повишаването на лихвите в други европейски държави. Значително по-ниски са и таксите, които намират отражение в нелихвения приход (28,6% за Европейския съюз и Европейско икономическо пространство по данни на Европейския банков орган (European Banking Authority — EBA) спрямо 19,5% в България).
Свръхоблагането създава рискове за икономиката
Предложената мярка в проектобюджета за средващата година намесва фискалната политика в паричната, като пренася рисковете за бюджета върху финансовата система, пише в становището. Банкерите очакват, че така се създава риск последиците да се разпространят върху цялата икономика.
Печалбата е основен източник за натрупване на капитал, необходим за нови кредити и покриване на бъдещи загуби. Допълнителният данък намалява този ресурс и създава риск от ограничено финансиране и по-неблагоприятни условия за клиентите. Банките са и важен инвеститор в държавни ценни книжа. Намаляването на финансовия им капацитет може да се отрази върху цената на държавното финансиране, изтъкват от АББ.
В Асоциацията смятат, че последиците ще се отразят на заетостта, поддържането на клонова мрежа, технологичните инвестиции и обществените инициативи на сектора.
Европейските институции отхвърлят свръхоблагането
Анализите и становищата на европейските институции открояват рисковете от извънредното облагане за инвестициите и финансовата стабилност, добавят от АББ. И цитират становища на Европейската централна банка, в които тя предупреждава, че намаляването на неразпределената печалба може да затрудни изграждането на капиталови буфери, да ограничи кредитирането, както и да влоши условията за клиентите.
Непропорционална данъчна тежест и неравно третиране
При реализирането на промените се въвежда трети данък върху печалбата на банките – след общия корпоративен данък от 10%, допълнителния глобален данък от 5% и още 33% по предложената мярка. Банките са сред най-големите данъкоплатци, като вследствие на глобалния данък, въведен през 2024 г., те вече са с 50% по-висок данък спрямо другите задължени лица, изчисляват банкерите.
Предвидимата данъчна среда и натрупването на капитал са необходими, за да продължат банките да финансират растежа и да подкрепят гражданите и предприятията при бъдещи сътресения, заявяват от банковата асоциация и настояват предложението да не се приеме.
-
К. Бошов: Скептичен съм, че от данък „свръхпечалба“ хазната ще събере 1,4 млрд. евро от секторите
-
Адвокат: Терминът свръхпечалба не съществува, държавата атакува „белия“ бизнес
-
Гълъб Донев обвини управителя на БНБ в политическа намеса и отправяне на внушения*
-
Икономисти: Данък „свръхпечалба“ може да повиши лихвите по кредитите
 13:13 | 06.10.26 г.

 Археологическо откритие във Варна изпревари цивилизациите на Древен Египет и Месопотамия
 Убийството на Георги Марков и ролята на КГБ отново във фокуса на британско разследване
 Варна е и областта с най-голямо търсене на учители и преподаватели в страната
 Хлябът поскъпва, производителите изнемогват
 Експерт във Варна: За да защитят децата си, възрастните трябва да научат колкото може повече за ИИ

 продава, Двустаен апартамент, 50 m2 София, Надежда 2, 160000 EUR
 продава, Тристаен апартамент, 68 m2 София, Толстой, 178000 EUR
 продава, Офис, 62 m2 София, Център, бул. Витоша, 302950 EUR
 продава, Двустаен апартамент, 83 m2 София, Бояна, 302950 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 82000 EUR

 Технологичните сривове: Ето една теория защо всичко се разваля
 Остарелият софтуер не е проблем, ако бизнесът управлява риска
 Норвегия разширява проучванията за нефт и газ в Арктика близо до Русия
 В сянката на Русия Норвегия разширява енергийните си граници в Арктика
 Как да спасим следващия Дженсън Хуанг от самия него

 Китайско качество? Покривът на нов SUV се... набръчка
 Властите в Швеция подменят пътни знаци заради руски танк
 Stellantis се оттегля изцяло от моторните спортове
 Следващият Maybach ще има водопад в салона
 Пет нови брутални кросоувъра от Китай, които копират Defender

 Полезно ли е да спите с котката си в едно легло?
 Каримански: Държава да се заеме с предизвикателствата пред бюджета
 Петко Петков е избран за член на ВСС от квотата на следователите с 323 гласа
 Акция на ГДБОП в дома на автоексперта Станимир Карапетков
 Петгодишният кибершпионаж срещу институциите ни не е изолиран случай





















преди 1 месец Банките да започнат да дават адекватни лихви по депозитите и да вдигнат лихвите по кредитите. Няма как да печелят чисто 3 пр. за сметка на техните донори спестителите. Освен това половината инфлация се дължи на бясното кредитиране от тяхна страна. В противен случай да си платят данък за свръх печалбата реализирана за сметка на обикновените депозанти. отговор Сигнализирай за неуместен коментар