


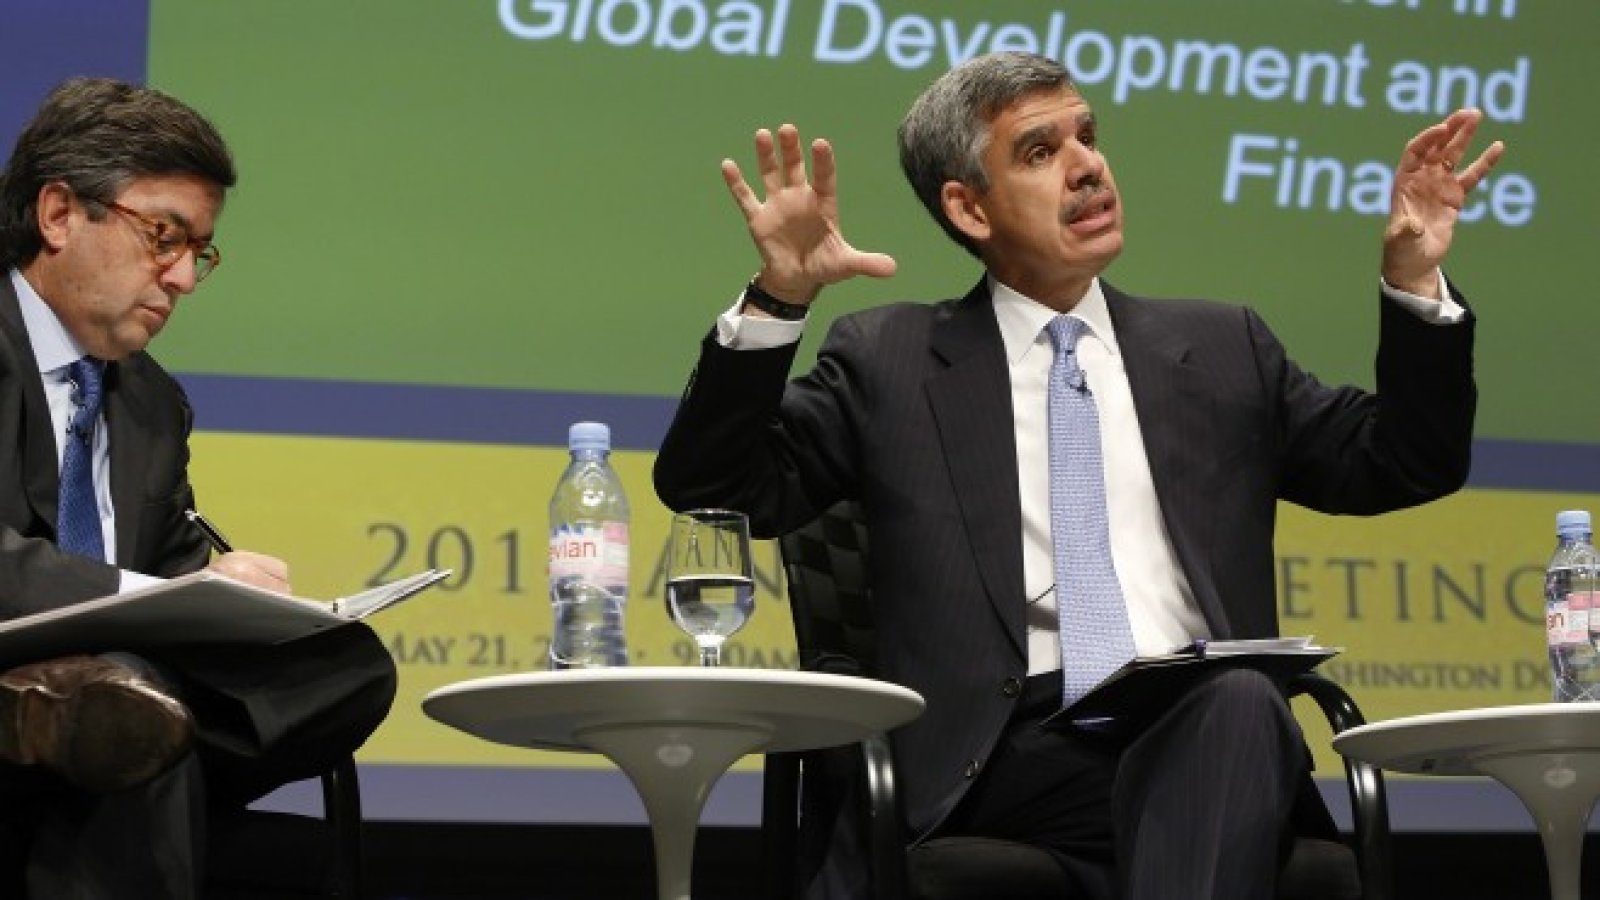


Инвеститорите с големи експозиции към американските акции преживяха най-добрата си седмица от началото на годината, но подемът също така повдига няколко въпроса, свързани с пазарното поведение, политиките и икономиката, пише за Bloomberg Мохамед Ел-Ериан, главен икономически съветник на Allianz.
Начинът, по който ще бъде отговорено на тези въпроси, ще има последици не само за перспективите пред пазара, но и за глобалната икономика. И въпреки че още нямаме категорични отговори, вече има последици за инвестиционните портфейли.
Силното представяне на щатските акции от миналата седмица бе в рязък контраст с други две пазарни развития.
Първо, доходността на държавните облигации спадна, като по 10-годишните американски ДЦК тя е под 2,10%, а по германските със същия матуритет се понижи до -0,26%. Това е добра новина за инвеститорите в акции, ако представлява сигнал за по-експанзионистична политика на централните банки, но не и ако е израз на понижена перспектива за глобалния растеж.
Има също така и несигурност що се отнася до последиците от ниските лихви. Дали те ще доведат до „японизация” в Европа, и в по-малка степен в САЩ, след като домакинствата ограничават потреблението си, а компаниите – инвестициите. И колко сериозна ще е щетата от това за дългосрочното функциониране на финансовите пазари.
Друг въпрос е пороят от пари към облигационните фондове при настоящите ниски лихви. Дали това е знак за подобаващо управление на риска (с взор към бъдещето), или проциклична реакция (ориентирана към миналото), която усилва уязвимостта на инвеститорите към бъдещи загуби?
Втората голяма пазарна аномалия е свързана с представянето на по-рисковите класове активи, т.е. тези с висока бета (степента, в която реагират на движението на пазара като цяло – бел. прев.) Забележимо беше, че на фона на резкия ръст при американските акции, доста от тях (включително важни сегменти от развиващите се пазари и високорискови корпоративни облигации) не претърпяха очаквания подем. Това временен феномен ли
е или е резултат от надигащите се опасения за глобалната икономика.
Що се отнася до паричната политика, има разногласие между лихвените понижения, които са калкулирани в цените, и консенсусната оценка за такова действие от страна на Федералния резерв.
Със спада на доходността на облигациите, инвеститорите калкулират лихвени понижения от 0,75-1,00 процентни пункта (от сегашните 2,25% - бел. прев.) през следващите две тримесечия. Това е много повече от онова, за което Фед дава сигнали. Пазарът приема, че Фед ще се „застрахова” срещу ефектите от търговските войни и икономическата слабост в други региони, особено в Европа.
Въпреки това, лихвените понижения от 0,75-1,00 процентни пункта, които пазарът калкулира, са много повече от една такава „застраховка”, което поставя Фед в губеща позиция – централната банка или няма да валидира това, което пазарът очаква, или ще се окаже принудена да реагира на убедителните доказателства за забавяне на растежа. Това няма да допринесе за пазарната стабилност.
Ефективността на паричната политика също е под въпрос. Силите задържащи растежа, в САЩ и другаде, не са свързани с финансовите условия (т.е. с лихвите по кредитите и с изобилието на финансиране). Вместо това те отразяват поредица от препятствия пред растежа от структурен характер и от страната на търсенето, които са отвъд сферата на монетарната политика.
 16:14 | 13.09.22 г.

 Кристиано Роналдо e временно отстранен от националния на Португалия
 Убеждават Венгер да се изправи срещу Инфантино на изборите за шеф на ФИФА
 Правителството отпусна на Белослав допълнителни над 5 млн. евро за новия ферибот
 Собствениците на Манчестър Сити са готови да продадат клуба
 Германия ще запази санкциите срещу Русия след обявената от Тръмп сделка с Путин

 продава, Едностаен апартамент, 42 m2 Бургас област, гр.Созопол, 80000 EUR
 продава, Двустаен апартамент, 67 m2 Бургас област, гр.Созопол, 119900 EUR
 дава под наем, Двустаен апартамент, 91 m2 София, Мусагеница, 850 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Кръстова Вада, 820 EUR
 дава под наем, Тристаен апартамент, 75 m2 София, Център, 900 EUR

 Стартъп предлага жилища с вградени роботизирани ръце за домакинската работа
 Заболяване сред миньорите е единственото истинско завръщане на въглищата
 Центровете за данни отварят пазар за $3,2 млрд. за кетъринг компаниите
 Прави ли ни нематериалната икономика по-нещастни?
 Задлъжнелите европейски държави започват да отстъпват пред гнева на пазарите

 Вода в горивото съсипа поне 30 автомобила
 Нова Auto-Hold функция почиства дисковете и спасява спирачките
 Lancia Gamma се завръща 50 години след дебюта си
 Защо Bugatti Bolide остана много далеч от обещаните 500 км/ч
 ЕС и Китай се разбраха за двойно по-малък внос на хибриди

 Тагарев за ударите по корабите в Черно море: България не може сама да гарантира сигурността
 Берлин остава твърд срещу Москва: Германия запазва санкциите въпреки хода на Тръмп с руския дизел
 Хитлер Мусолини е избран за кмет в Перу, Захарова заговори за възраждане на нацизма
 Мицкоски с очакване за напредък в диалога с България: Целта е да стигнем до компромис
 Дмитриев: Енергийното сътрудничество с Русия може да спаси германската индустрия от кризата







преди 7 години ми скоро big short тва означава за мене, онова до 2700 беше само да подреем совалката за пързалката .... отговор Сигнализирай за неуместен коментар