

Правителствата по света задействат машини на времето, вземайки назаем от бъдещия растеж и харчейки в настоящето, за да компенсират икономическите щети, нанесени от избухването на Covid-19. Франция и Германия например предложиха пакет от помощи в размер на 500 милиарда евро, докато във Великобритания Службата за бюджетна отговорност очаква Министерството на финансите да се нуждае от допълнителни 300 милиарда британски лири, за да поддържа животоспасяващата подкрепа за бизнеса, пише за Financial Times Ан Ричърдс, главен изпълнителен директор на Fidelity International.


В ранните етапи на криза дългът има естествено предимство пред собствения капитал. Дългът е по-бърз и опростен, всички го разбират. Но независимо дали така са програмирани или не, финансовите регулатори постепенно увеличиха стимулите за инвестиране в дълг за сметка на собствения капитал.
Фактори като данъчните облекчения за дълга пред собствения капитал и допълнителните разходи за статута на публична компания възпират фирмите да използват финансирането чрез акции. Междувременно потенциалните инвеститори са държани настрана от фондовите пазари. Например европейският застрахователен сектор, който управлява около 7 трлн. евро, е възпрепятстван от регулаторните правила, които намаляват коригираната с риска печалба от капиталови инвестиции.
За емитентите дългът може да предложи бързо решение на спешен проблем с ликвидността. В крайна сметка бъдещето е абстрактно, а днешните парични нужди са болезнено осезаеми. Но използван изолирано, дългът рискува задушаване на растежа и производствения капацитет в дългосрочен план, тъй като лихвите и главниците стават дължими. И това е доста оптимистичен сценарий. Бъдещите поколения могат да отхвърлят икономическа система, натоварена с минали обещания, водеща до политически и финансови катаклизми и социални вълнения.
Има кратък прозорец с възможности за създаване на структури, които позволяват извънредните дългове да бъде рефинансирани чрез публични капиталови инвестиции. И преди този прозорец да бъде отворен, обстоятелствата около намаленото публично участие в пазарите на акции трябва да бъдат решени.
 00:52 | 14.09.22 г.

 Мобилни кабинети осигуряват прегледи и изследвания във Варна и още 16 области
 164 състезатели от 16 отбора идват във Варна за турнир по стрелба с лък
 БДЖ (Бавно се движи железницата): Нови влакове, същото изживяване
 Определиха компенсациите за битовите клиенти на „Енерго-Про“ за септември
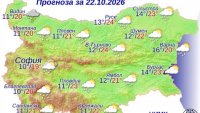 Какво време ни очаква в четвъртък?

 дава под наем, Гараж, паркомясто, 18 m2 София, Център, ул. Антим I, 105 EUR
 продава, Парцел, 100000 m2 Бургас област, к.к.Слънчев Бряг, 1500000 EUR
 дава под наем, Офис, 170 m2 София, Хиподрума, 1400 EUR
 дава под наем, Едностаен апартамент, 35 m2 София, Дружба 1, 300 EUR
 дава под наем, Двустаен апартамент, 60 m2 София, Света Троица, 400 EUR

 Русия очаква сделка с Китай за нов газопровод до края на годината
 Забраната за унищожаване на непродадени луксозни стоки в ЕС има вратички
 Шефът на Nvidia призова Европа да внедри AI във всички отрасли
 AI балонът разделя финансовия елит след предупреждението на Кен Грифин
 DeepSeek отваря кода на софтуер за по-евтино изпълнение на AI модели

 Ferrari 308 GTB се завърна, но не като Ferrari
 Иновационна система променя затъмняването на стъклата
 Как да спестите от аксеосари? Skoda има нестандартна идея
 40 френски класики бяха открити в забравено подземие
 Rolls-Royce превръща капризите на милионерите в автомобилно изкуство

 Модни тенденции за есен 2026
 Играта на Путин: Разделя ли се Западът заради войната в Украйна?
 Дипломатически скандал: Милей нарече испанския премиер Санчес “диктатор“
 Петер Мадяр срещу Брюксел: Ще получи ли Унгария милиардите от ЕС, без да отстъпи за миграцията?
 Дакота Джонсън още не поставя етикет на връзката с Машин Гън Кели