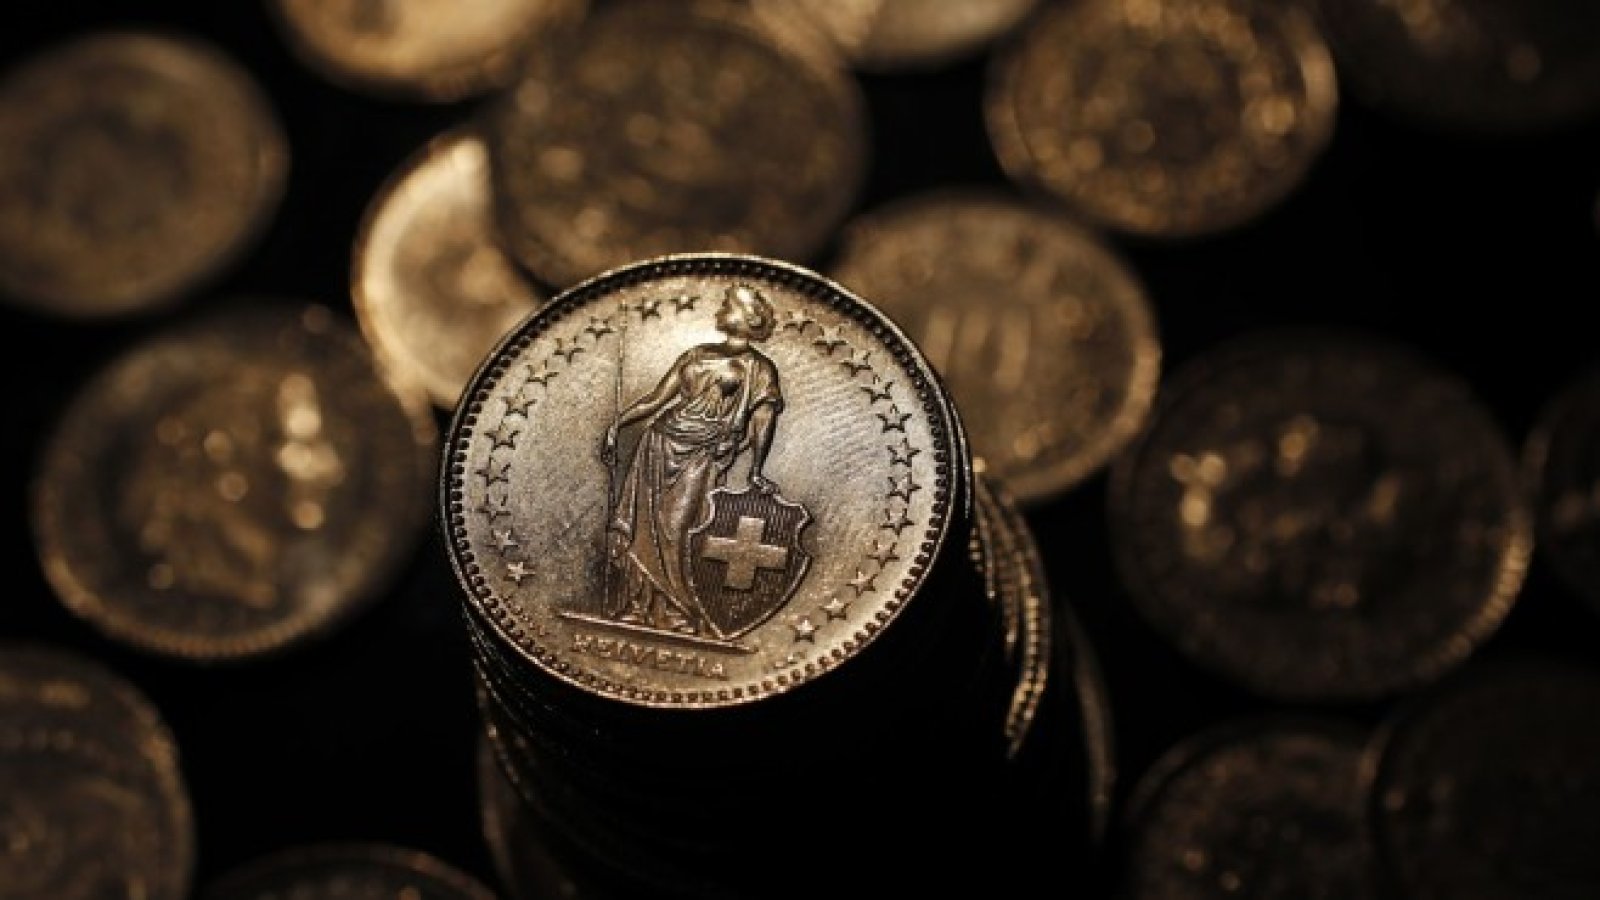


Цифрите са категорични. От гледна точка на предлагането, цялостното финансиране с акции е стабилно на ниво от около 50 на сто от общото финансиране за нефинансови компании, но делът на публичния капитал е намалял от 75 на сто през 2000 г. до около 55 на сто сега, показва проучване, поръчано на KPMG. От страна на търсенето, вземете Обединеното кралство, където от 2008 г. насам няма увеличение в броя на абонаментите за спестовни сметки с акции сред индивидуалните инвеститори.
Публичните акции се нуждаят от равнопоставени условия за постигане на целите за рекапитализация, и това е в силата на политиците.
В Европа инициативата на Съюза на капиталовите пазари е добре позиционирана да засили както предлагането, така и търсенето на публичен собствен капитал, но е необходим по-голям акцент върху реформите с цел насърчаване спестителите на дребно да навлязат на пазара. Тук има възможност за създаване на кризисен европейски инвестиционен продукт на дребно за стабилизиране на корпоративното финансиране и споделяне на ползите.
Междувременно в Обединеното кралство правилата, които са в основата на управлението на активите и пасивите на пенсионните фондове, трябва да бъдат внимателно разгледани, за да се гарантира, че не възпрепятстват инвестициите в акции. Например, регулаторната среда насърчава пенсионните фондове на финансово по-слабите компании да трансформират дяловите участия в дълг, когато тяхното съотношение активи/пасиви намалява. Но това се случва, когато пазарите спадат - потенциално поемайки загубите, както и увеличавайки натиска върху продажбите на акции.
И накрая, по-радикалните предложения, насочени към благоприятното данъчно третиране на дълга, биха изкушили емитентите да влязат на пазара. Такива промени успяха в миналото. Например, проучване относно правилото за приспадане на лихвите в Белгия, което намали данъчното предимство на дълга през 2005 г., установи, че то е повишило нивото на общото финансиране чрез собствен капитал като процент от общите корпоративни активи в рамките на няколко години.
Така че вместо от бъдещето, регулаторите могат да вземат назаем от миналото. През 1938 г., докато САЩ се бореха да излязат от депресията, президентът Франклин Делано Рузвелт подчерта важността на масовото инвестиране в акции. „Човекът трябва да бъде насърчаван да упражнява собствената си преценка и да влага собствените си малки спестявания, но не в хазартнио залагане, а в нови бизнес инвестиции“, каза той.
Сега, както и през 30-те години, капитализмът трябва да еволюира, за да оцелее. Финансовите регулатори имат възможност да насочат тази еволюция по начин, който дава на бъдещите поколения дял във възстановяването, вместо да ги закрепостява към старите обещания, дадени от тяхно име.
 00:52 | 14.09.22 г.

 Успех! Ученичка от Варна спечели престижна литературна награда
 Мобилни кабинети осигуряват прегледи и изследвания във Варна и още 16 области
 164 състезатели от 16 отбора идват във Варна за турнир по стрелба с лък
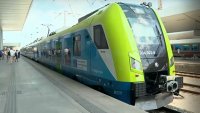 БДЖ (Бавно се движи железницата): Нови влакове, същото изживяване
 Определиха компенсациите за битовите клиенти на „Енерго-Про“ за септември

 дава под наем, Гараж, паркомясто, 18 m2 София, Център, ул. Антим I, 105 EUR
 продава, Парцел, 100000 m2 Бургас област, к.к.Слънчев Бряг, 1500000 EUR
 дава под наем, Офис, 170 m2 София, Хиподрума, 1400 EUR
 дава под наем, Едностаен апартамент, 35 m2 София, Дружба 1, 300 EUR
 дава под наем, Двустаен апартамент, 60 m2 София, Света Троица, 400 EUR

 Иран настоява САЩ да вдигнат блокадата на Ормузкия проток
 Русия очаква сделка с Китай за нов газопровод до края на годината
 Забраната за унищожаване на непродадени луксозни стоки в ЕС има вратички
 Шефът на Nvidia призова Европа да внедри AI във всички отрасли
 AI балонът разделя финансовия елит след предупреждението на Кен Грифин

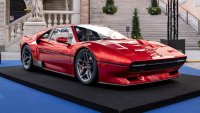 Ferrari 308 GTB се завърна, но не като Ferrari
 Иновационна система променя затъмняването на стъклата
 Как да спестите от аксеосари? Skoda има нестандартна идея
 40 френски класики бяха открити в забравено подземие
 Rolls-Royce превръща капризите на милионерите в автомобилно изкуство

 Надценки, евро... Колко струва всъщност храната, която купуваме?
 Защо ядрените оръжия вече не спират конвенционалните войни?
 5 идеи за стилна есенна визия, различна от дънки и пуловер
 Руски театрали в изгнание: Между цензурата, войната и борбата за оцеляване
 Китай изпрати дронове и самолет в Тихия океан, Япония вдигна изтребители