


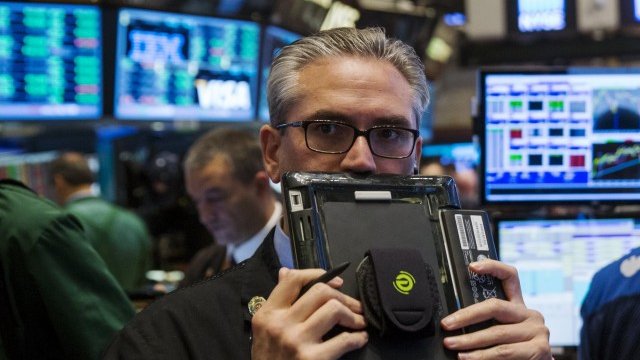
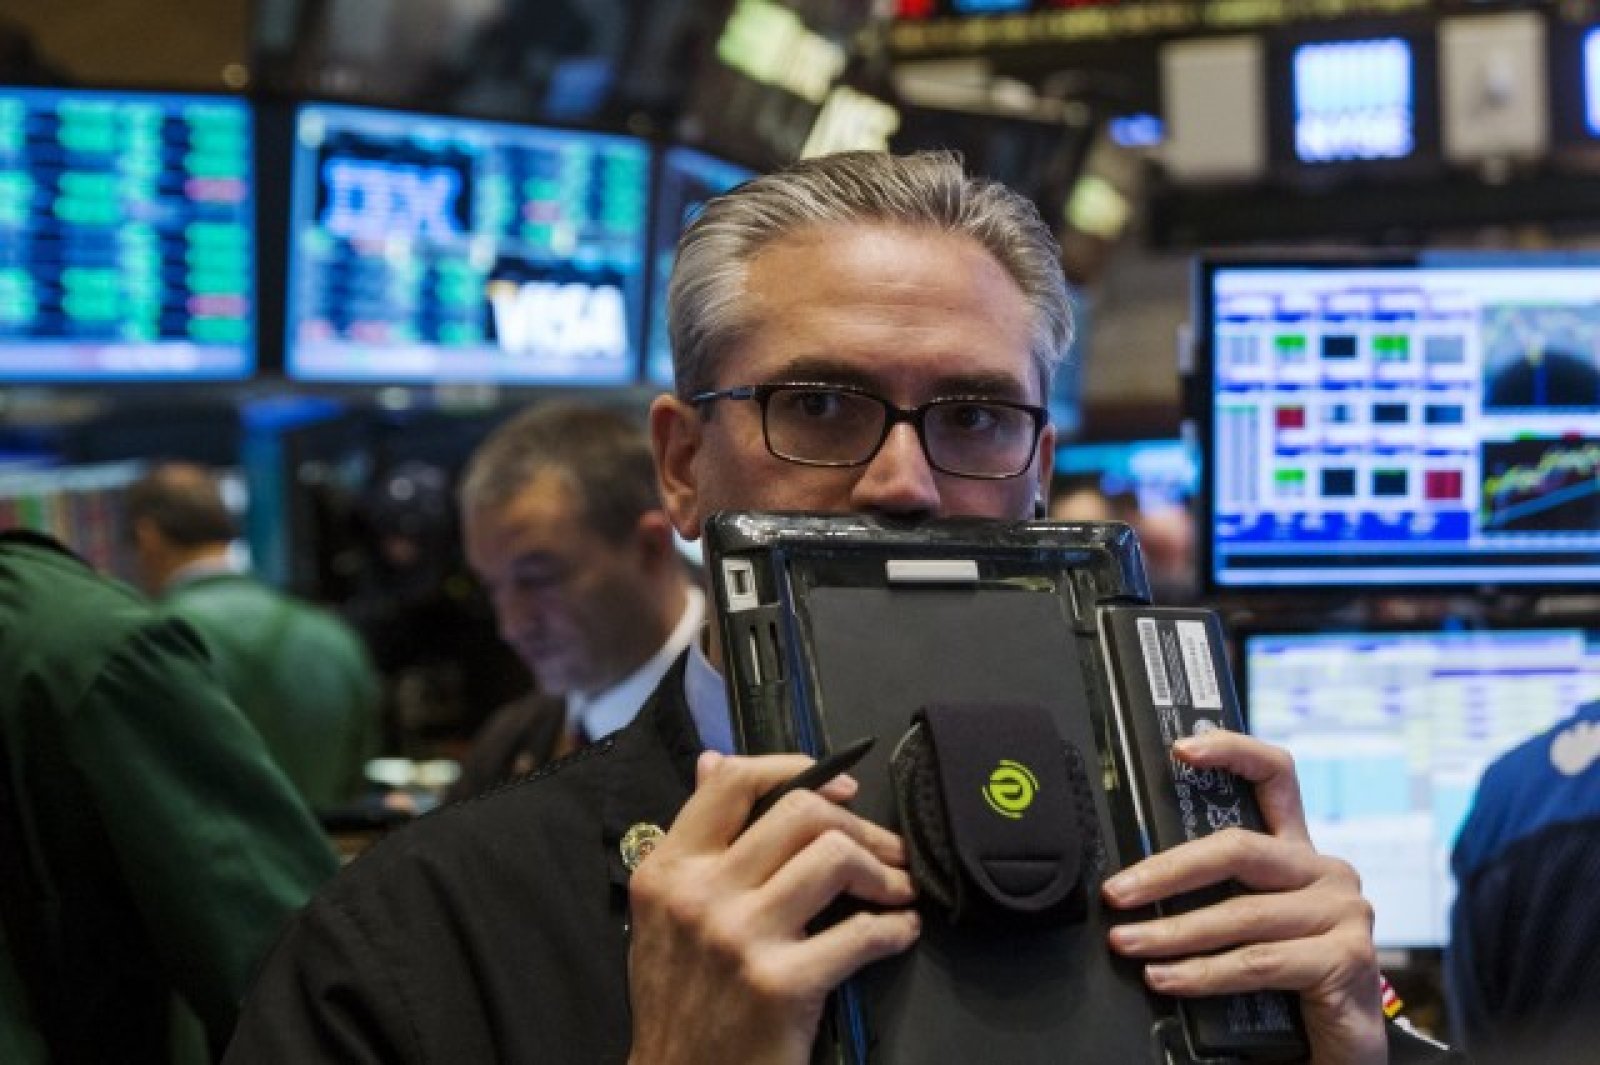


Добре дошли от ваканция, приветства в свой анализ сп. Economist. „След като през август преживяха най-лошия си месец от над три години, на 1 септември американските акции отново поевтиняха рязко, заедно с книжата в Европа и Япония”, се казва в материала, цитиран от БТА.
От изданието обясняват този внезапен изблик на сътресения със съмнения около продължаването на два големи икономически експеримента, както и с последиците от една огромна психологическа промяна във връзка с ролята, която правителствата трябва да играят на пазарите.

Първият експеримент е опитът на Китай да пренасочи икономиката си от модел, движен от инвестициите и износа, към основан на потреблението. Китайците освен това се борят с последиците от бум, подхранен от дългове, и с въздействието от нестабилността на своите имотни, фондови и валутни пазари.
Много инвеститори се опасяват, че те няма да могат да се справят успешно с преходния си период и влиянието върху други икономики (рязък спад на износа на Южна Корея, разочароващ икономически растеж в Австралия за второто тримесечие) излиза наяве.
Количественото облекчаване (QE) в развития свят е другият голям експеримент. Да се държат ниски лихвите по облигациите може и да е попречило на финансовата криза да се превърне в нова депресия. Лихвените проценти обаче са най-ниски вече шест години в САЩ и Великобритания централните банки привидно имат желание да затегнат паричната политика.
Инвеститорите изглеждат нервни за това, че властите подценяват вредите, които може да нанесе прибързаното затягане, особено предвид катаклизма в Китай. Винаги когато пазарите имат причина да мислят, че Федералния резерв може да отложи вдигане на лихвите, котировките скачат.
През 80-те години на миналия век Маргарет Тачър твърдеше, че е невъзможно да се противопоставим на пазара - че опитите на властите да се намесят механизма за определяне на цените в крайна сметка биха се провалили.
От 2008 година "Не можете да вярвате на пазарите" стана доминираща философия.
Централните банки се безпокоят, че ако предприемат действия, лихвите по облигациите ще нараснат твърде бързо, намалявайки стимула за компаниите и потребителите да взимат кредити и по този начин навреждайки на икономиката.
Нещо повече, доколкото по-ниските лихви по дълговите книжа тласнаха нагоре акциите, това бе добро за потребителското доверие, ако количественото облекчаване тласне надолу валутата, това е добре за износителите.
Веднъж оказана обаче, подкрепата за пазара трудно се оттегля. Когато през 2013 година Фед намекна за забавяне на изкупуването на активи, лихвите по облигациите рязко се повишиха - епизод, известен като "taper tantrum". Дори сега с драстичен спад на безработицата и нарастване както на американската, така и на британската икономика с годишен темп от 2-3 %, нито Фед, нито Bank of England разпродадоха активи, които са придобили с програмите си за количествено облекчаване.
Предвид все още високите като цяло дългови равнища в развитите икономики едно голямо увеличение на лихвите би било неприятен удар за длъжниците. Затова централните банки подчертаха, че всякакво затягане на паричната политика ще бъде бавно и постепенно и че "нормалното" ниво на ставките преспокойно може да бъде под преобладаващите преди 2007 година нива.
Централните банки очевидно са обезпокоени за способността на развития свят да постигне предкризисните темпове на икономически растеж. Това би било лоша новина за акциите, тъй като би ограничило печалбите. До неотдавна обаче американските корпоративни печалби бяха изключително силни, отчасти благодарение на чуждестранните продажби на компаниите и отчасти тъй като маржовете бяха увеличени от потиснатите заплати.
Тласъкът и от двата фактора изглежда е отслабнал. Печалбите на акция на компаниите в индекса S&P 500 бяха едва с 1,7 % по-високи през второто тримесечие в сравнение с година по-рано; прогнозите за третото тримесечие сочат спад от 3,8 %. Трайната стагнация изглежда застига фондовия пазар.
 08:49 | 14.09.22 г.

 20 пияни и дрогирани водачи спипа КАТ за ден
 Арестуваха млад мъж с амфети във Варна
 2000 машини за вота на 25 октомври са в пълна изправност
 Арестуваха 18-годишен варненец с кока зад волана в Шумен
 Йотова: Заплахите са пряко следствие от липсата на възможност за мирно уреждане на конфликта

 продава, Къща, 380 m2 София, Банкя (гр.), 549000 EUR
 продава, Четиристаен апартамент, 105 m2 Варна, Кайсиева Градина, 139500 EUR
 продава, Двустаен апартамент, 54 m2 Варна, Завод Дружба, 152500 EUR
 продава, Едностаен апартамент, 21 m2 Варна, Христо Ботев, 34000 EUR
 продава, Хотел, 1680 m2 София, Център, 4100000 EUR

 България скоро може да има фабрика за зелени полупроводници
 Тед Сарандос за следващия етап от растежа на Netflix, част 2
 Купувачите у нас се отдръпват от имоти "на зелено", вторичният пазар набира сила
 Тед Сарандос за следващия етап от растежа на Netflix, част 1
 Целта за растеж на Китай се превърна в капан за Си Дзинпин

 Porsche ще съкрати 40% от шефовете и ще вдигне цените
 MINI показа нов приключенски Countryman
 VW изпече новия си електрически SUV
 Легендарният пикап на Пабло Ескобар предизвика спор
 Новите коли на BMW вече оценяват шофьорите си

 Том Круз затрупа с похвали Кейт и Уилям
 Били Айлиш вече е с коса Пъмпкин Спайс
 Черно море е едно от направленията, в които Русия активизира дейността си
 Масирана руска ракетна атака срещу Прилуки: Броят на жертвите нараства до 14, 50 са ранени
 Европа си вади погрешни поуки от войната с дронове на Русия























преди 11 години Китайския юан отново пое надолу повличайки долара и останалите валути. СКОРО НА ВСИЧКИ ЩЕ СТАНЕ ЯСНО КАКВА Е РОЛЯТА НА ТАЗИ ВАЛУТА ДЕЙСТВАЩА НА НАЙ ГОЛЕМИЯТ СВЕТОВЕН ПАЗАР - китайския. Световната финансова система е изправена пред поредния срив. отговор Сигнализирай за неуместен коментар
преди 11 години Лесно е да издърпаш с въже, но е много по-трудно да избуташ като отхлабваш въжето. Затова централните банки са много по-успешни в затягането отколкото в отхлабването на паричната политика. В момента централните банки отпускат въжето, но частния сектор не поема. отговор Сигнализирай за неуместен коментар