


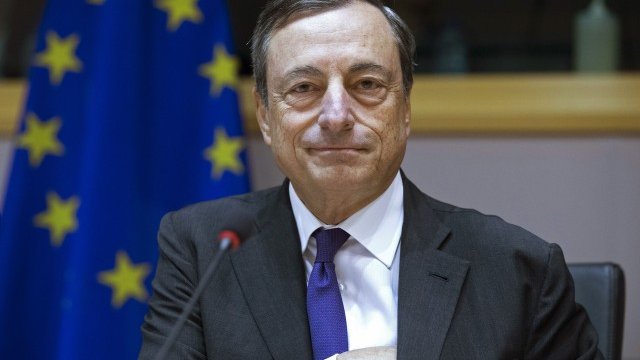


Докато председателят на Европейската централна банка Марио Драги се чуди как да поддържа програмата си за изкупуване на облигации активна, малко помощ от Джанет Йелън може и да бъде от полза, коментира Bloomberg.
Гуверньорът на Федералния резерв на САЩ ще се срещне с колегите си в сряда, за да реши дали да повиши лихвените проценти, което ще има последици за желанието на ЕЦБ да гарантира, че собствената ѝ програма за количествено облекчаване има достатъчно активи за купуване. Дори ако централните банкери от Фед не увеличат веднага лихвените проценти, всеки сигнал, че са готови да го направят тази година може да повиши глобалните доходности – а това си е плюс за ЕЦБ.
Обещанието на Драги да похарчи 1,7 трлн. евро за количествено улеснение до март 2017 г. и да продължи, ако това все още е нужно за съживяване на инфлацията, се изправя пред ключов проблем: доходностите на облигациите в еврозоната са толкова ниски, че значителна част от дълга е недопустим за закупуване съгласно самите правила на ЕЦБ. Повишаването на лихвите от Фед ще помогне да се облекчи това ограничение и макар че ефектът може да е малък, то може да спечели на Управителния съвет известно време, докато обмисля как да поддържа програмата жива.
„Повишаване на лихвените проценти ще бъде израз на доверие“, каза Стефан Шнайдер, главен международен икономист в Deutsche Bank във Франкфурт. „Леко увеличение на доходността в САЩ в отговор на това ще има влияние и върху пазара на облигации в Европа. То може да помогне на ЕЦБ да увеличи пакета от допустими активи, макар че не се надявам твърде много на това“.
Доходността на облигациите на еврозоната за почти 1,4 трлн. евро в момента е под лихвата по депозитите от -0,4% - допустимият минимум по програмата за количествено облекчаване. Правилото е едно от няколкото, създадени от ЕЦБ, за да се разсеят опасенията, че банката поема твърде много риск или надвишава мандата си.
Именно поради това решението на Фед е толкова значимо. Макар че американските представители вероятно ще запазят лихвените си проценти без промяна за шеста поредна среща, те вероятно ще дадат сигнал, че възнамеряват скоро да повишат разходите за заеми, твърдят икономисти в отделно проучване на Bloomberg. Анализаторите на Фед смятат, че има само 15% шанс за увеличение, когато представителите се срещнат на 20-21 септември, но шансът е 54% това да се случи през декември.
Дори при това положение обаче Йелън няма как да бъде спасителят на Драги. Фед отстъпи назад от по-агресивната си позиция по-рано тази година, а последните показания за американската икономика са смесени. Продажбите на търговците на дребно и индустриалното производство се понижиха повече от очакваното през август, докато заетостта продължава да расте. Инфлацията е под целевата от 2% вече над 4 години.
Тази картина на икономиката на САЩ, в допълнение на глобалните перспективи, помрачени от британския вот за излизане от Европейския съюз и кризата с лошите кредити в Италия, повишава риска да се наложи ЕЦБ да направи нещо повече от количествено облекчение.
„Ако седят там с надеждата, че Фед ще реши проблема с недостига, доста се самозалъгват“, казва Ричард Баруел, икономист в BNP Paribas Investment Partners в Лондон. „ЕЦБ ще трябва да избере собствената си отрова: коя е най-малко привлекателната опция“.
Друга централна банка, която трябва да се следи в същия ден, е Японската централна банка, и то няколко часа преди Фед, когато централните банкери ще представят резултатите от прегледа на суперхлабавата си парична политика. Несигурността около решението може да разтърси пазарите на облигации.
След последната си политическа среща на 8 септември Драги каза, че комисиите на централната банка са получили „пълен мандат“, за да обмислят как да подобрят прилагането на количественото облекчаване спрямо това, което той нарече „ново съзвездие“ от лихвени проценти.
Въпреки това тази оценка може да предизвика яростни дебати в Управителния съвет. Председателят на Bundesbank Йенс Вайдман и членът на Управителния съвет Сабин Лотеншлегер – и двамата от Германия, вече изказаха предупреждения срещу отклоняване от капиталовия алгоритъм – правило, според което покупките се разпределят сравнително пропорционално на размера на всяка икономика.
Друго решение, което явно привлича подкрепа сред централните банкери, е да се премахне правилото за минимална доходност. Макар че това може да изложи националните централни банки на загуби, те могат да компенсират негативите по други начини.
Ден след изказването на Драги един от членовете на Управителния съвет – Илмар Римшевич, каза, че прегледът на количествената програма ще продължи до декември. Това са само три месеца преди сегашната програма да изтече и предполага, че няма да бъдат обявени нови стимули на следващата среща през октомври. Разочарованите инвеститори разпродават облигации на еврозоната от 8 септември насам, като по ирония на съдбата така вдигат доходността и намаляват вероятността допустимите за централната банка активи да свършат.
Рискът обаче е, че разочарованието ще се превърне в нервност и в толкова силно пазарно напрежение, че да се накърни възстановяването на еврозоната. Икономисти, анкетирани от Bloomberg, смятат, че разширяването на количественото облекчаване е неизбежно, дори само за да се избегне внезапно спиране чрез постепенно намаляване на покупките.
„Ако доходността остане там, където е и ЕЦБ не разшири количественото улеснение, вероятно ще успее да приключи програмата си в параметрите“, казва Михаел Шуберт, икономист в Commerzbank във Франкфурт. „Но тъй като никой не очаква ЕЦБ да спре закупуването внезапно, те все ще трябва да направят нещо“.
 11:01 | 14.09.22 г.

 Операцията по спасяване в Черно море е прекратена
 169 пожара са потушени за изминалото денонощие у нас
 Виц на деня - 1 октомври
 Спортът по ТВ днес (7 октомври)
 Зеленски: Русия е извършила комбинирана атака срещу кораби в българската икономическа зона

 дава под наем, Тристаен апартамент, 98 m2 София, Симеоново, 750 EUR
 продава, Двустаен апартамент, 98 m2 Варна, Изгрев, 129900 EUR
 дава под наем, Двустаен апартамент, 79 m2 София, Център, 950 EUR
 дава под наем, Тристаен апартамент, 85 m2 София, Център, 1000 EUR
 продава, Двустаен апартамент, 94 m2 София, Манастирски Ливади, 199400 EUR

 UBS е напът към радикална промяна след големия сблъсък с швейцарските власти
 Китай води разговори с Русия относно подозренията за чума
 Тайван детронира Южна Корея начело на световните пазари на AI
 Светът трябва да сподели разходите от войната с Иран, предупредиха Aramco и KPC
 Джейми Даймън: Mythos на Anthropic увеличи десетократно киберрисковете

 Уникално Porsche 914/6 беше продадено за 225 000 евро
 Софтуерен дефект гаси новия VW Tiguan в движение
 Renault връща иконата Espace към живот
 Какво се случва с електромобила на наводнен път
 Защо Apple CarPlay изтощава батерията на iPhone толкова бързо

 Няма следа от моряците от потъналия кораб в Черно море, прекратиха търсенето им
 Беларуският лидер Лукашенко поздрави Путин за рождения му ден
 Тръмп-младши върнал парите на руски олигарх за сватбен подарък
 Полицията рани човек при операция край кралския дворец в Стокхолм
 В парламента: Зъболекари и фармацевти вървят към 2200 евро основна заплата

















преди 10 години Истината е, че при наличния дефект на прилагана европейска парична система ЕЦБ няма възможност за някаква полезна дейност.Сега ситуацията е такава, че при условия на наличната държавна грешка ЕЦБ колкото по-добре работи за да подпомага икономически растеж, толкова по-силен потенциал за криза се развива и щетите са по-болезнени. отговор Сигнализирай за неуместен коментар
преди 10 години До някъде е прав Иван Митев. Само че има и друго - неефективността на паричната политика на ЕЦБ. Забелязвам вече няколко пъти, че банката прави QE upgrade и като резултат еврото краткосрочно се засилва под влияние на пазарите. Тоест те смятат че иначе QE e пътят пред ЕЦБ. В моменти в които ЕЦБ е на "wait & see" режим пазарите натискат еврото надолу. Това какво ви говори? Че реално пазарът движи курса на еврото в обратната посока на това което ЕЦБ се стреми. Тоест ЕЦБ е загубила доверието на пазара и в този смисъл не е ясно дали тя съзнателно би могла да породи икономически криза или обратното да въздейства антикризисно. Тоест ЕЦБ едва ли вече някой я зачита за сериозна централна банка (освен ако Марио Драги не подаде оставка преди 2019та година). А вече е ясно, че европейската парична система може да се оправи само, чрез допускане на "различна монетарна политика" за южните страни. Тоест "северно" и "южно евро". Иначе Япония вече показа, че може и 3то загубено десетилетие да се "изкара" отговор Сигнализирай за неуместен коментар
преди 10 години Г-н Марио Драги не зачита истина, че наличната сгрешена европейска парична система е водеща причина за актуални кризи.При условия на тази държавна грешка Европейската централна банка (ЕЦБ) е със съдба на жертва и подсигуряван провал.Реално ЕЦБ може временно да помогне за забавяне на ескалация на кризи в Европа, но не може да спаси от тези стопански трудности, тъй като причината не е в нейна компетентност.При обстановка с наличната държавна грешка, ЕЦБ колкото по-добре работи да подсигурява икономически растеж, толкова по-силен потенциал за криза се развива и щетите ще са по-болезнени.За да е възможен просперитет на Европейския съюз е необходимо подобрение на негова парична система. отговор Сигнализирай за неуместен коментар
преди 10 години Зависи с колко ще бъдат вдигнати лихвите. Ако пак са дробни части от процента едва ли ще си заслужава и вероятно няма да потекат огромни капитали масирано към Щатите, въпреки, че със сигурност и това ще го има. Между другото сега се сещам, че миналата година шуменското жоре имаше много добро предложение относно лихвите. Той смяташе, че ще ги вдигнат не с 0,25, а с 0,5%. За да имат възможност за маневриране, както се изрази той. Това би било добър ход за тях от чисто психологическа гледна точка. Щяха да могат да ги вдигат и свалят няколко пъти през тази година и наистина поне да изглежда, че нещо правят и контролират нещата. Защото нещата реално отдавна са изпуснати от контрол. Всички тия програми за изкупуване на държавни дългове с Трилиони евра, долари и йени не са случайни, но дори и те не дават желания ефект. А някакво си повишаване на лихвите с дробни части от процента да вземе, че да повлияе супер положително това никак не ми се вярва. отговор Сигнализирай за неуместен коментар
преди 10 години Графиките не помръднаха, но ни беше обяснено, че пазарите са абсорбирали очакваното повишение ПРЕДВАРИТЕЛНО и за това не е имало реакция. Разбрахте ли сега. Виждате ли какво става? Това колко ли трябва да си умен, за да успееш да си измислиш подобно оправдание в стил "социалистически ръководител от времето на развития социализъм"? Ум си трябва за подобна работа и интелект. И не икономическата логика, а точно този чисто комунистически манталитет и начин на действие ме кара да бъда скептичен относно вдигането на лихвите през тази година. Но - ще поживеем и ще видим. Може пък и да греша и възрастната дама за ВТОРИ път да прояви храброст и мъжество отговор Сигнализирай за неуместен коментар
преди 10 години А ако наистина в щатите вдигнат лихвите.... Това няма ли да предизвика заминаване на пресните евраци към америка?... И желаната инфлация в европа няма да се случи?... А, не е ли така или бъркам нещо? отговор Сигнализирай за неуместен коментар
преди 10 години Е на това му викам аз добри икономисти. Каква забележителна, огромна и титанична работа вършат само. Направо непостижима за ума на обикновеният човек. От миналата година декември месец, когато след кратко 9 годишно чакане лихвите в щатите НАЙ-ПОСЛЕ бяха вдигнати със смелата, решителна и стратегическа цифра от 25 стотни от процента до сега работата на Федералния не е спирала нито за миг. Все току се събират и решават изключително важните и наболели въпроси от сорта на "ще има ли ново повишение на лихвите", "кога да има още едно повишение на лихвите", а също така " да има ли повишение на лихвите". Това са направо титани на мисълта. Спокойно могат да изкарат още 100 години, задавайки си все същите въпроси и може би след 200 ще вземат най-накрая някакво решение. Никак не е лесно да се вземат такива сложни решения. И не, че от предишното повишение имаше някакъв ефект - о не. Графиките не помръднаха и с микрон. отговор Сигнализирай за неуместен коментар
преди 10 години Юанеца пак оттече :)п.п. ФЕД продължава да се държи като световна централна банка отговор Сигнализирай за неуместен коментар
преди 10 години много плюсове станаха тука отговор Сигнализирай за неуместен коментар