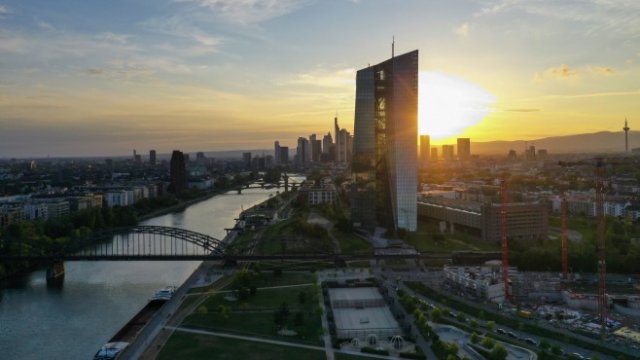
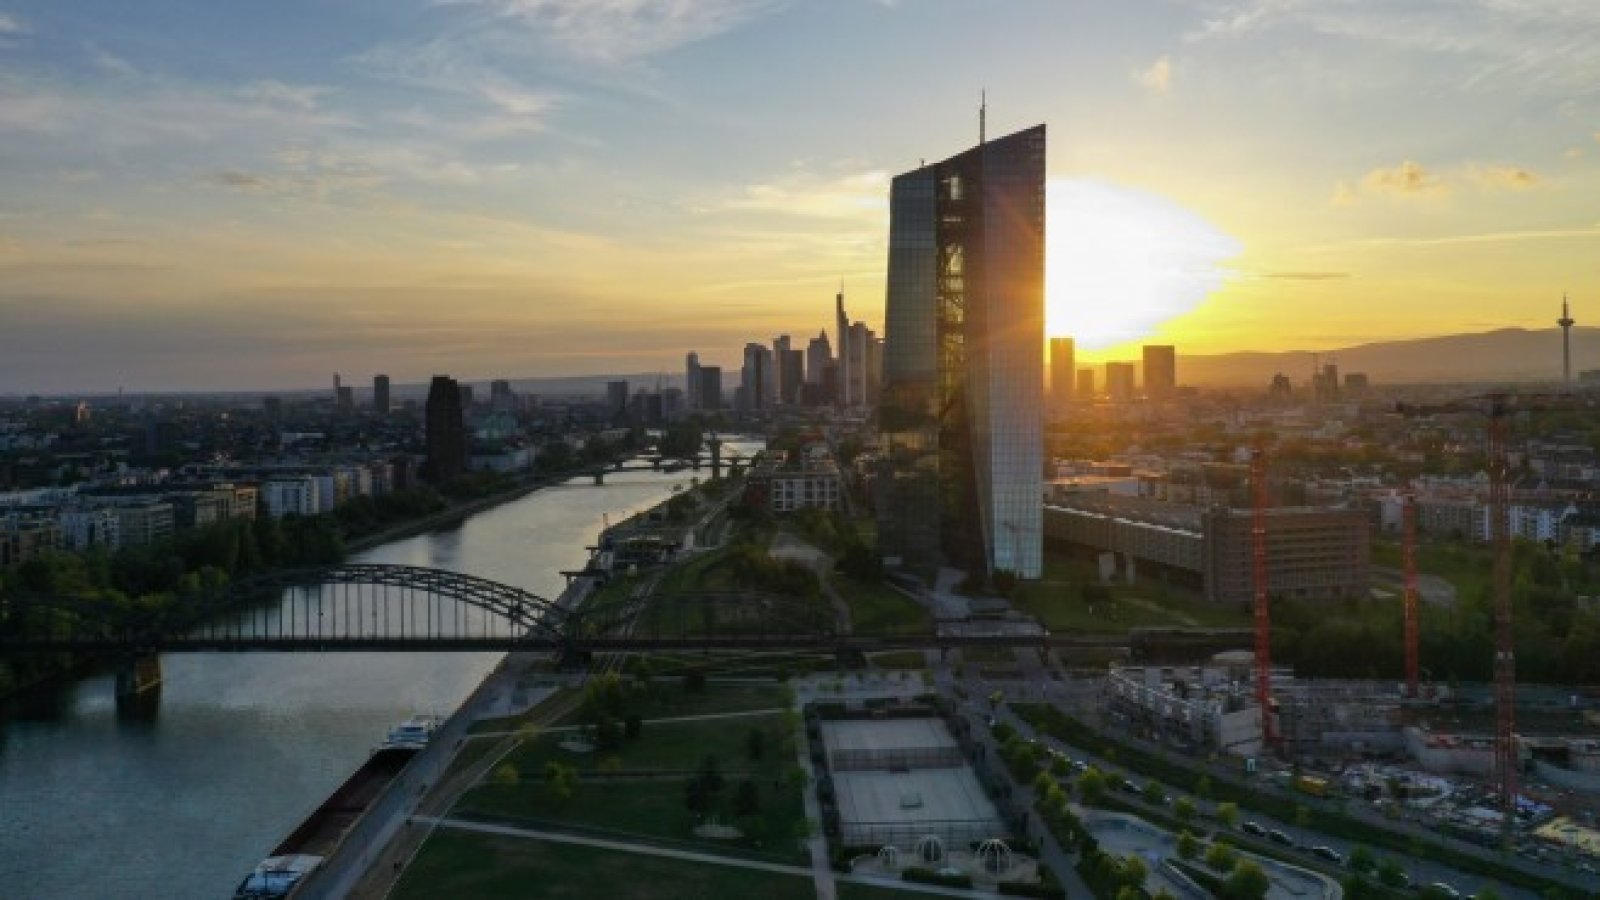


Най-големите банки от еврозоната многократно са били твърде оптимистични при моделирането на риска, заяви Европейската централна банка, представяйки резултатите от петгодишен преглед, публикуван от Financial Times.
Констатациите от прегледа изглежда потвърждават дългогодишните подозрения сред регулаторите и анализаторите, че по-големите банки често изкуствено са надували своите баланси, като са подценявали рисковите активи, което им дава краткосрочно предимство пред по-предпазливите конкуренти.
„Банките следва да коригират недостатъците и да се съобразят изцяло с изискванията“, заяви Андреа Енрия, председател на надзорния съвет на ЕЦБ. „Централната банка, която контролира най-големите 115 банки от еврозоната, откри над 5800 недостатъка в това как 65 от най-големите кредитори използват вътрешни модели за изчисляване на капиталовите изисквания.
Това доведе до повече от 253 надзорни решения от ЕЦБ, които увеличиха рисково претеглените активи на банките с 275 млрд. евро. ЕЦБ проучи моделите, които банките използват за оценка на кредитния и пазарния риск. Много от констатираните недостатъци са резултат от различните тълкувания на правилата за банковия капитал от националните регулатори, преди ЕЦБ да да поеме надзора на най-големите банки в региона през 2014 г.
Опасностите за банките, подценяващи потенциалните загуби, проличаха този месец, когато Credit Suisse заяви, че записва загуба от 4,4 млрд. швейцарски франка (4,7 млрд. долара) от отношенията си с добилия печална слава фонд Archegos Capital Management.
По-големите банки имат право да използват вътрешни модели за изчисляване на вероятността от необслужване и загуби по заеми и други активи в баланса си въз основа на минали тенденции. Активите, за които се смята, че са с нисък риск като ипотеките, получават ниско тегло, а тези, които се считат за по-рискови, получават по-голямо тегло.
Тези изчисления са от решаващо значение при определянето на основния капиталов показател за банките, коефициентът на базовия собствен капитал от първи ред, който е основният им собствен капитал, изразен като процент от рисково претеглените активи.
65-те банки, чиито вътрешни модели са били обект на преглед от ЕЦБ между 2017 и 2019 г., представляват над 85% от всички активи на 115-те банки, контролирани от ЕЦБ.
„Банките могат да продължат да използват вътрешни модели за изчисляване на рисково претеглени активи, при условие че отстраняват установените недостатъци в рамките на дадените срокове, т.е. възстановяват пълното съответствие със законовите изисквания“, заявиха от ЕЦБ.
 06:41 | 12.09.22 г.

 Европа закъсня с мерките за Черно море, послания на Фон дер Лайен са закъснели
 Евростат: Все повече украинци получават временна закрила в България
 Тежките верижни катастрофи на "Тракия" през годините
 Поптодорова обясни какво е значението на посещението на Урсула фон дер Лайен във Варна
 Говорител на ЕК: Бъдещият център за наблюдение на Черно море се очаква да бъде готов догодина

 продава, Парцел, 1675 m2 Кавала, 700000 EUR
 продава, Тристаен апартамент, 89 m2 София, Карпузица, 239000 EUR
 продава, Мезонет, 105 m2 Халкидики, 385000 EUR
 продава, Къща, 704 m2 София, м-т Детски град, 820000 EUR
 продава, Къща, 534 m2 София, Панчарево (с.), 790000 EUR

 Учениците не могат да откриват сами знания, които още не притежават
 Първите десет изгубени години след края на комунизма още тежат на България
 Иран превърна павилиона си на COP31 в изложба за убитите 120 ученици в Минаб
 Обществените нагласи спрямо Израел в Америка се обръщат
 ЕИБ: Финансираме Isar Aerospace, PLD Space за космически стартове

 Това Porsche 924 е първата полицейска суперкола в Дубай
 Шакил О'Нийл си купи три Rolls-Royce-а заради наранено его
 Боядисването на това Bentley Continental GT отнема 56 часа
 Mercedes дава още 10-15 години живот на ДВГ
 Какви рискове крие дистанционното стартиране на двигателя

 Учени търсят алтернативи на захарта от ново поколение с помощта на ИИ
 Батерия предаде робот при маратон в Антарктида
 Вижте най-добре облечените звезди на LACMA Gala 2026
 Карираните поли превзеха есента
 Арестуваха американски военен във Великобритания за шпионаж в полза на Русия