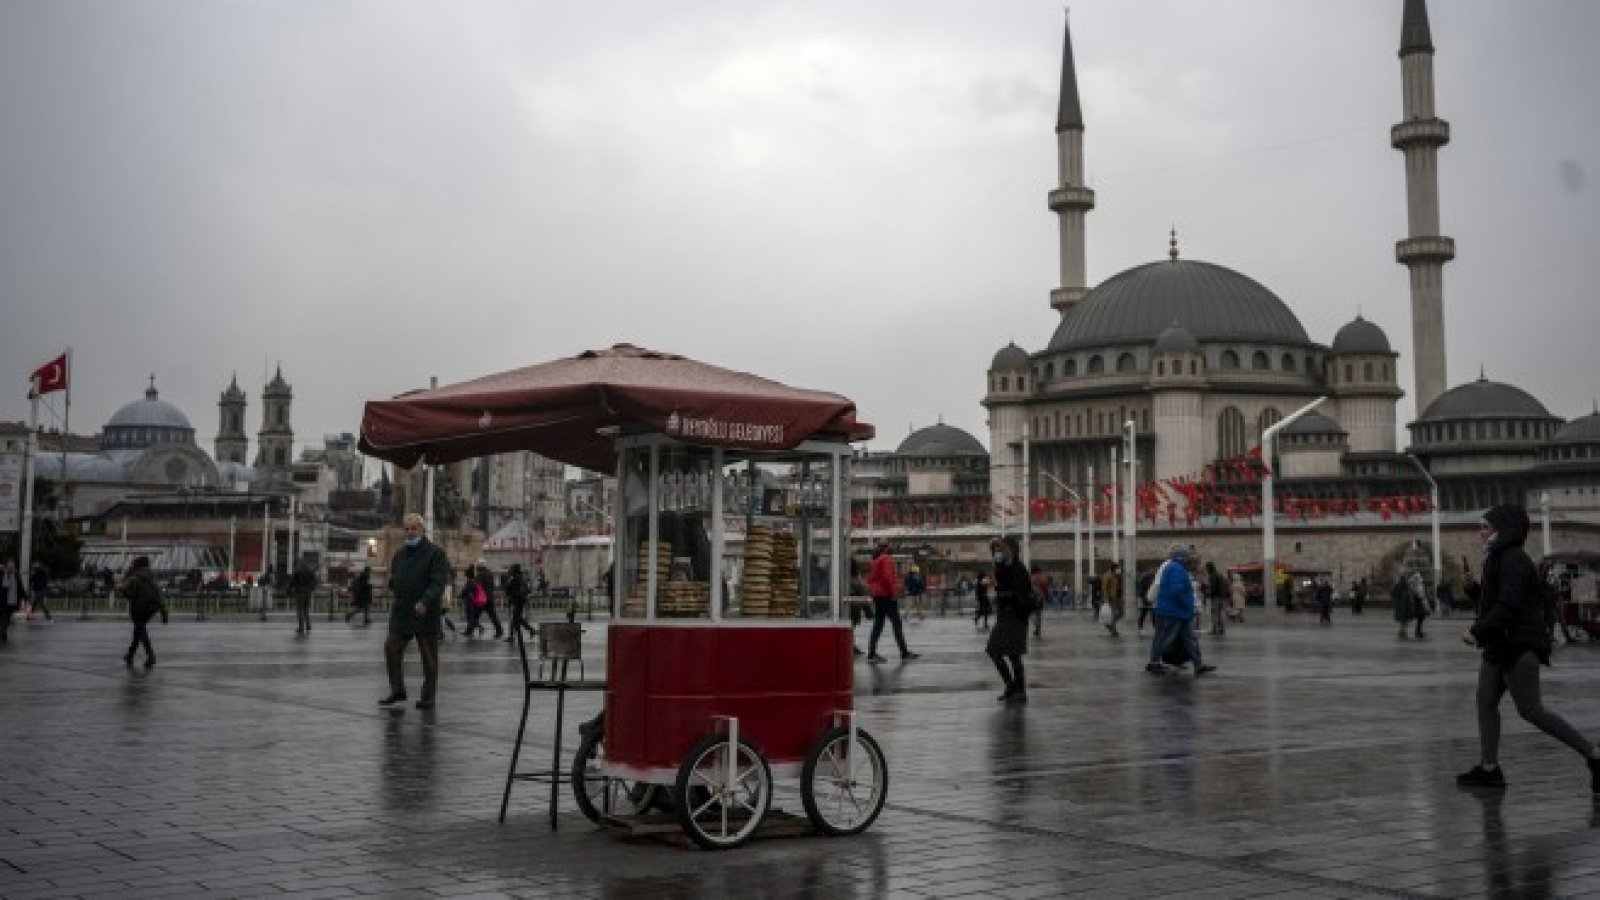


За турския суверенен и корпоративен дълг извънредните мерки на правителството в Анкара от понеделник в помощ на лирата идват твърде късно, за да спасят 2021 г., пише Bloomberg LP.
Инвеститорите са загубили 7,8% от деноминирания в долари суверенен дълг на страната тази година спрямо 2,9% на развиващите се пазари. Това е и най-лошото представяне от 2013 г. насам. Междувременно притежателите на корпоративен дълг са загубили 1,7% - нареждайки се на шесто място в световен план, показват данни на Bloomberg.
Лирата поскъпна с над 30% за три дни след представянето на спасителния план, който обещава на инвеститорите защита от волатилността. Правителството ще плаща на притежателите на депозити в лири разликата, ако валутата поевтинее спрямо твърдите валути повече от лихвата на съответния кредитор. Въпреки че донесе поскъпване на лирата, самата мярка не е от голяма помощ в обръщането на загубите за притежателите на дълг и рискува да увеличи натиска върху държавните финанси.
„Не очаквам да видим голямо възстановяване до края на годината по турския кредит, тъй като със сигурност ще е необходим завой на почти 180 градуса и признание, че досегашната политика е грешна – нещо много малко вероятно“, смята Сергей Дергачев, старши портфолио мениджър към Union Investment Privatfonds във Франкфурт. На този неликвиден и нервен пазар „всяко заглавие от Ердоган и неговият екип може да доведе до силна волатилност“, коментира още той.
Средната рискова премия за притежание на турски корпоративен дълг нарасна в понеделник до най-високото си равнище от август 2020 г. Корпоративни облигации на две компании се намират на ниво, при което инвеститорите искат премия от поне 1000 базисни пункта спрямо американските държавни ценни книжа – компанията за възобновяема енергия Aydem Yenilenebilir Enerji с облигации за 750 млн. долара и матуритет през февруари 2027 г. и подчинени облигации на банка Turkiye Is Bankasi за 500 млн. долара с матуритет през юни 2028 г.
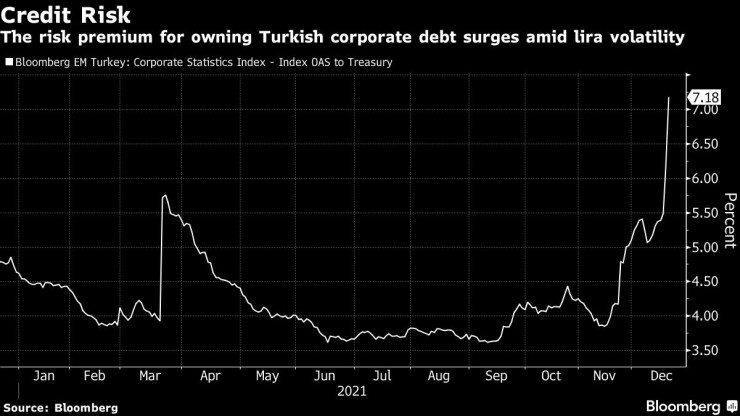
Рисковата премия за притежание на турски корпоративен дълг расте на фона на волатилността на лирата.
„Може да видим оттласък, тъй като пазарът е изключително неликвиден, но в крайна сметка това, което ще ги спаси, е завръщане към традиционната политика или ангажимент към външен баланс, да се има предвид МВФ“, коментира Франсес Балсес от FIM Partners.
„Това е просто разместване на задълженията от чуждестранна валута към местна валута, но в крайна сметка това, от което хората се нуждаят и искат е твърда валута“, допълни той.
 10:35 | 14.09.22 г.

 Черно море победи Хебър с 2:1 при 17-годишните
 Варненски митничари задържаха 1606 литра ракия без акциз
 Кампания "ЕкоБудител": Варненци събраха 135 кг бутилки и кенчета
 Хороскоп за 19 октомври 2026
 В Конгреса са недоволни от подкрепата на Тръмп към Русия

 продава, Едностаен апартамент, 43 m2 София, Люлин 2, 92000 EUR
 дава под наем, Гараж, паркомясто, 17 m2 София, Борово, 150 EUR
 продава, Парцел, 4701 m2 София област, гр. Божурище, 550000 EUR
 дава под наем, Двустаен апартамент, 62 m2 София, Драгалевци, 680 EUR
 продава, Двустаен апартамент, 48 m2 Варна, Владиславово, 92900 EUR

 Натовареността на световните автомобилни мощности изглежда тревожно ниска
 Анализаторите са рекордно песимистични относно акциите на Adobe
 Поскъпналият юан подкрепя твърдението на Пекин, че не потиска валутата
 Залогът на Европа за $40 млрд. в батерии е напът да донесе големи печалби през зимата
 Огромен интерес към първия сгъваем iPhone: Доставките се бавят до януари

 Първият електрически SUV на AMG получи 3 мотора с 1169 к.с.
 Легендата GTi се завърна: тествахме новото най-спортно Peugeot
 Американски военен камион се превърна в кемпер за офроуд
 Съд призна за законна продажбата на взето под наем Audi
 Ford GT70: забравеното спортно купе с V6 и 240 к.с.

 Рецептата Dnes: Яхния със свинско с грах
 Специализирана полицейска операция е в ход в Благоевградско, има задържани
 Министър Стоянов: Скоро идват самолети на НАТО над Черно море
 В Литва жителите се скриха в бомбоубежища заради засечен летящ обект
 Вселенският патриарх: В днешно време светът има безусловна нужда от мир и единство