




През 2023 г. растежът на реалния брутен вътрешен продукт (БВП) в България ще възлезе на 1,9%, забавяйки се наполовина от темпа от 3,9% през 2022 г. За растежа ще допринесат едновременно вътрешното търсене и нетният износ, а изменението на запасите се предвижда да има силен отрицателен принос. Това са очакванията на анализаторите от Българската народна банка, представени в най-новото тримесечно издание „Макроикономическа прогноза“.
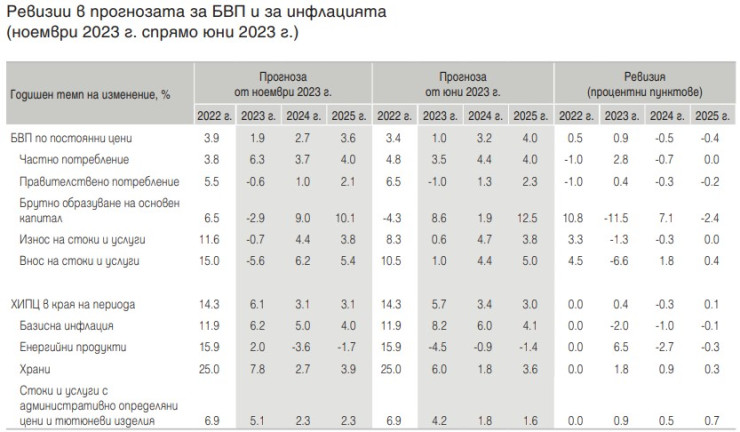
В сравнение с макроикономическата прогноза от юни текущите очаквания са за по-висок растеж на реалния БВП през тази година и за по-нисък растеж през 2024 и 2025 г. За настоящата година растежът на реалния БВП е повишен с 0,9 процентни пункта (1% в прогнозата през юни), което отразява най-вече възходящата ревизия по отношение на положителния принос на нетния износ и на частното потребление.
Прогнозата на централните банкери е изготвена към 10 ноември и се основава на допускания за развитието на глобалната икономическа активност към 30 август и за динамиката на цените на основни стокови групи на международните пазари към 19 октомври.
Допълнителен фактор за очаквания по-висок растеж на частното потребление е прогнозираното по-слабо пренасяне на увеличенията на лихвените проценти в еврозоната върху лихвите в България, което е причина в текущата прогноза кредитната активност в страната да е по-силна в сравнение с предишната прогноза.
Прогнозата на анализаторите на банковия регулатор е растежът на реалния БВП да се ускори до 2,7% през 2024 г. и до 3,6% през 2025 г. най-вече поради преустановяване на наблюдаваното през 2023 г. понижение на запасите в икономиката, както и поради очакваното значително ускоряване на растежа на инвестициите, най-вече по проектите по Националния план за възстановяване и устойчивост (НПВУ).
 Източник: БНБ
Перспективи пред икономически растеж
Ревизията в посока по-нисък растеж на реалния БВП през 2024 г. е с 0,5 процентни пункта и се дължи главно на прогнозираното по-слабо нарастване на частното потребление и на по-високия отрицателен принос на нетния износ. Основните фактори за по-ниския растеж на частното потребление догодина са свързани с влиянието от по-високите крайни потребителски разходи през тази година и с лека възходяща корекция на покупателната способност на домакинствата в текущата спрямо юнската прогноза.
Очакванията са износът догодина да нараства с по-нисък темп спрямо този от предходната прогноза, но растежът на вноса на стоки и услуги е ревизиран в посока нагоре. Тези изменения са частично компенсирани от прогнозиран по-висок растеж на инвестициите в основен капитал, който се определя главно от формирането на базов ефект, от промяна в допусканията по усвояването на средства по Плана за възстановяване и устойчивост, както и от очакваното по-слабо влошаване на условията за финансиране на частния сектор спрямо прогнозата от юни 2023 г.
За 2025 г. растежът на икономическата активност е понижен с 0,4 процентни пункта спрямо прогнозата от юни 2023 г. под влияние най-вече на заложения по-нисък растеж на инвестициите в основен капитал от страна на частния сектор.
Леко нарастване на потребителските цени
Прогнозата за инфлацията в края на тази година е ревизирана с 0,4 пр.п. нагоре до 6,1% заради очакваното поскъпване на храните и енергийните продукти, както и на ревизия в допусканията за международните цени на петрола, природния газ и електроенергията. Същевременно очакванията са инфлацията при базисните компоненти в края на 2023 г. да е по-ниска заради по-бързо от очакваното понижаване на потребителските цени в тази група по последни данни. Средно за 2023 г. прогнозите са общата инфлация да възлезе на 8,8%.
В краткосрочен план от централната банка очакват проинфлационният натиск, произтичащ от нарастването на разходите на фирмите за труд, задълбочаващия се недостиг на работна сила и силното частно потребление, да остане значителен и да продължи да оказва влияние за ограничената степен и скорост на пренасяне на понижаващите се международни цени на суровините върху крайните потребителски цени в България.
Годишната инфлация в края на 2024 г. е ревизирана в посока по-нисък растеж на потребителските цени до 3,1%, макар че средногодишната инфлация за следващата година е ревизирана нагоре до 4,3% (при предходна прогноза от 3,7%).
Ревизията в прогнозата на инфлацията за края на 2024 г. се дължи най-вече на енергийните продукти вследствие на нови допускания за международната цена на петрола, както и на очакваната по-ниска базисна инфлация вследствие на по-слабо нарастване на цените на потребителските стоки. В края на 2025 г. прогнозираната обща инфлация се очаква да е с 0,1 процентни пункта нагоре спрямо предишната оценка и да бъде колкото през 2024 г. - 3,1%, което се дължи на корекции при цените на услугите и храните.
Подобряването на вътрешното търсене през настоящата година ще се определя от растежа на крайните потребителски разходи, подкрепяни от нарастващите заплати, повишения размер на пенсиите и другите социални трансфери, както и от ниската склонност на домакинствата към спестяване. Положителният принос на нетния износ отразява прогнозирания по-силен спад на вноса спрямо износа на стоки и услуги, като динамиката на вноса е силно повлияна от понижението на натрупаните запаси в икономиката през второто тримесечие на годината.
Фактори, които ограничават износа на стоки през 2023 г., са влошаването на глобалната икономическа активност и проявлението на специфични за страната фактори.
Рискове пред икономическото развитие
В БНБ оценяват рисковете пред прогнозата за растежа на реалния БВП като балансирани за тази година, докато за 2024 г. и 2025 г. преобладават рискове за по-нисък растеж спрямо този в базисния сценарий заради задълбочаващите се глобални геополитически конфликти и все още нереализиралите се в пълна степен ефекти от затягането на паричните условия в Европа и в САЩ.
Съществуват значителни рискове за по-бавно от заложеното в прогнозата изпълнение на инвестиционни проекти по Плана за възстановяване и устойчивост и за усвояване на европейски средства, различни от тези по Плана, както и от засилване на пренасянето на ефектите от повишаването на основните лихвени проценти на ЕЦБ върху българската икономика.
По отношение на прогнозата за инфлацията съществуват рискове предимно за по-голямо нарастване на цените спрямо базисния сценарий за целия прогнозен период. Тези рискове произтичат от по-високи от предвиденото международни цени на енергийни и неенергийни суровини вследствие на нарастващото геополитическо напрежение в световен мащаб.
Възможността за по-съществено пренасяне от страна на фирмите на по-големите разходи за труд върху крайните потребителски цени в среда на исторически висок недостиг на работна сила е предпоставка за по-висока от прогнозираната базисна инфлация. Други рискове са свързани с потенциално по-големи спрямо заложените в прогнозата увеличения на административно определяните цени.
Други рискове за цените на енергийните продукти през прогнозния период произтичат от промени в предлагането и себестойността на произведените в страната петролни продукти в резултат на отпадането на дерогацията за преработка на суров петрол от Русия. По-висока инфлация при базисните компоненти и храните би могла да се реализира при евентуално по-голямо и често индексиране на заплатите и социалните плащания в условия на недостиг на работна сила, което би създало предпоставка за по-високи от заложените в базисния сценарий темпове на растеж на разходите за труд на единица продукция и на частното потребление.
Тези изменения биха могли да доведат до по-слабо и бавно пренасяне от страна на фирмите на понижаващите се цени на суровините върху крайните потребителски цени. Друг проинфлационен риск в средносрочен период съществува в групата на административно определяните цени при по-големи от заложените увеличения на регулираните цени на ВиК услугите, природния газ, електроенергията и топлоенергията за битови потребители, предупреждават от банковия регулатор.
Прилагането на модел за изследване показва, че има 60% вероятност годишната инфлация при потребителските цени в края на тази година да бъде в интервала от 4,4% до 7,9%.
 12:08 | 28.11.23 г.

 Треньорът на България: В живота има по-стойностни неща от една загуба или победа
 Седмичен хороскоп 28 септември - 4 октомври 2026
 Нов крах за националите по футбол! Загубиха за първи път в историята си от Люксембург
 Трима са пострадалите при катастрофата на автобус във Варна
 Хандбалният Спартак започна сезона с победа над шампиона

 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR
 продава, Заведение, 400 m2 София, Център, 6449 EUR
 продава, Двустаен апартамент, 49 m2 София, Център, Идеален Център, 249000 EUR
 дава под наем, Тристаен апартамент, 180 m2 София, Лозенец, 1900 EUR

 Когато магазинът още не знае какво му трябва, AI може да го предвиди
 Фабрики за фалшиви цигари наводняват Европа
 Ниското ниво на Рейн принуждава индустрията да се адаптира
 Bentley представи първия си електромобил - луксозен SUV с мериносова вълна
 Лула забранява онлайн хазарта на фона на рекордни дългове в Бразилия

 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт
 Защо малкият пробег на автомобила може да бъде капан
 Абсурдите на пазара в Иран и държавната автомобилна лотария

 Ердоган: Принципът "силният над слабия" влияе все повече върху международните отношения
 9 модни находки, които ви състаряват – ето с какво да ги замените
 Пълнолуние в Овен – как ще се отрази на всяка зодия
 Какво стои зад необичайната смърт на стотици малки китове в Патагония?
 Париж избухна в овации: 700 000 души посрещнаха папа Лъв на Шанз-Елизе





















преди 2 години Добър ден. За догодина едва ли ще е и 1 %. отговор Сигнализирай за неуместен коментар